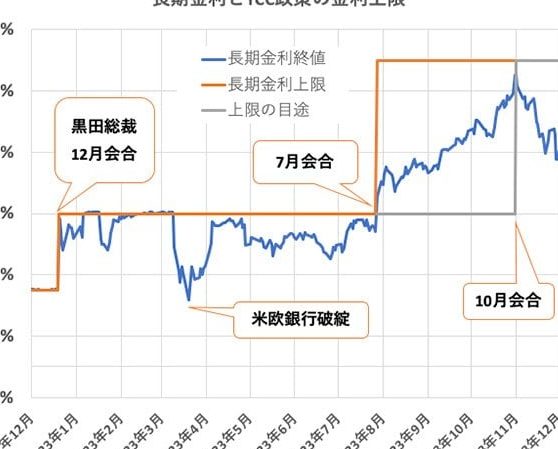
住宅ローン金利が上昇している今、私たちは「どこまで上がるのか?」という疑問を抱いています。金利の動向は私たちの生活に大きな影響を与えるため、この問題についてしっかりと理解することが重要です。最近の経済状況や政策変更によって、将来の金利はどう変化するのでしょうか?
住宅ローン金利の現状
現在、住宅ローン金利は上昇傾向にあります。私たちは、この動向がどのように市場や政府政策と関連しているかを詳しく見ていきます。
市場動向
最近の市場では、住宅ローン金利が上昇し続けています。例えば、2023年初頭には1.5%から2.0%に達しました。この変化は、インフレ率の増加や経済回復への期待と密接に関係しています。また、多くの金融機関が競争を強める中で、借り手はより有利な条件を求めています。
さらに、住宅需要の高まりも影響します。新築物件や中古物件への関心が高まることで、市場全体が活性化しています。しかし、その一方で金利上昇によって購入する際の負担も増すため、潜在的な買い手には慎重な判断が求められます。
政府の政策
政府は経済成長を促進するために様々な施策を実施しています。特に低金利政策や補助金制度があります。これらは私たち消費者にとってメリットがありますが、それでも金利上昇圧力には逆らえません。
また、新しい規制や財政政策も影響します。不動産税制改革などは、不動産市場にも大きな変化をもたらす可能性があります。そのため、これからの政府方針について注視する必要があります。今後数ヶ月間で変更される可能性もあり、その内容次第でさらなる影響を受けるでしょう。
住宅ローン金利が上がる理由
住宅ローン金利の上昇は、複数の要因に起因しています。経済状況やインフレ率の変化が特に影響を与えています。
経済状況の影響
経済成長は住宅ローン金利に直接的な影響を及ぼします。私たちの国では、経済が回復基調にあるとき、需要が増加し、それに伴って金利も上昇する傾向があります。具体的には、以下のような要素が考慮されます。
- 雇用情勢: 雇用率が高まると消費者信頼感も向上し、住宅購入意欲が増す。
- 企業投資: 企業活動活発化によって信用リスク評価も改善され、高金利政策へ転換可能。
- 中央銀行政策: 金融緩和から引き締めへのシフトは市場全体に波及効果を持つ。
このように、経済状況全般が住宅ローン金利にも反映されるため常に注意を払う必要があります。
インフレ率の上昇
インフレ率の動向は、住宅ローン金利にも大きく寄与します。一般的にインフレ率が上昇すると、それを抑制するために中央銀行は金利を引き上げることがあります。この流れには次の点があります。
- 購買力低下: インフレによって実質的な購買力が減少し、借入コストへの影響も大きい。
- 資産価値変動: 賃貸物件や不動産価格も影響を受け、不安定感から避けられる場合あり。
- 期待インフレ: 将来への期待感や予測によって市場参加者行動も変わり、その結果として金融環境にも反映される。
住宅ローン金利の予測
私たちの分析によると、今後の住宅ローン金利はさまざまな要因に影響されることが確実です。特に経済成長やインフレ率の動向が重要になります。
専門家の見解
専門家は、金利が短期的には上昇すると予測しています。具体的には、2024年中には2.5%から3.0%に達する可能性があります。この背景には、中央銀行がインフレ抑制を目的として政策金利を引き上げる意向があるためです。また、専門家は市場状況や雇用情勢も注視し続けています。これらの要素は全体的な経済環境に大きく関与します。
過去の金利変動
過去数年間で住宅ローン金利は変動してきました。以下に主なポイントを示します:
- 2018年:1.0% – 金利低下局面
- 2019年:1.5% – 経済不安定化
- 2020年:1.2% – パンデミックによる低金利政策
- 2021年:1.7% – 回復基調へ
- 2023年初頭:2.0% – 現在の水準
住宅ローンの利用者への影響
住宅ローン金利の上昇は、私たちの返済計画に大きな影響を与える。特に、現在の経済状態や金利動向を考慮すると、慎重な見直しが求められる。返済額が増加するため、毎月の負担が重くなることもある。
返済計画の見直し
返済計画を見直すことは重要だ。以下に具体的なポイントを示す:
- 再評価: 新しい金利で月々の支払い額を再評価する。
- 期間変更: 可能であれば、返済期間を延長して月々の負担を軽減できるか検討する。
- 繰上げ返済: ボーナスなど余裕資金がある場合は繰上げ返済も考慮する。
これらの選択肢によって、より管理しやすい返済計画へと改善できる。家計全体への影響も鑑みて柔軟に対応したい。
新規借入への影響
新規借入についても影響が避けられない。我々は以下の点に注意する必要がある:
- 借入条件: 金利上昇によって、新たな借入条件が厳しくなる可能性が高い。
- 審査基準: 銀行や金融機関による審査基準も厳格化される傾向があるため、自身の信用状況を確認しておくべきだ。
- 市場動向: 不動産市場全体にも変化が生じ、新規購入時には慎重な判断が求められる。
結論
住宅ローン金利の動向は私たちの生活に深く関わっています。これからの経済状況や政策変更を注視しながら、適切な判断を下すことが重要です。特に金利が上昇する中で、返済計画や新規購入の際には慎重さが求められます。
私たち自身の財政状況を見直し市場動向にも目を光らせることで、最適な選択ができるでしょう。将来的な金利変化に備え、常に情報収集を怠らず賢明な行動を心掛けていきたいものです。