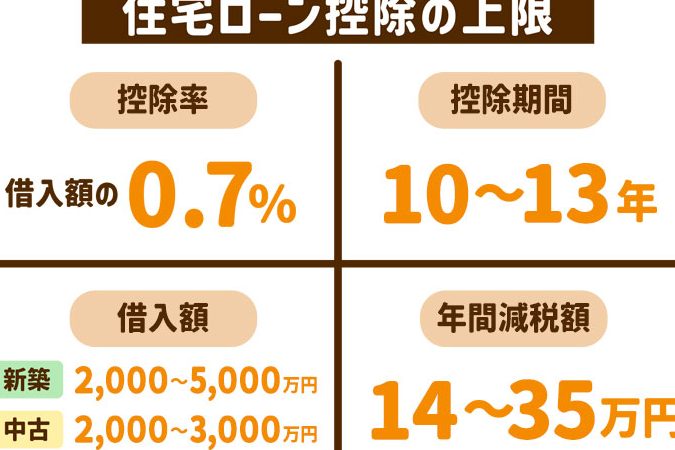
住宅ローンを利用して家を購入した私たちにとって、税金の控除は大きな助けになります。特に「住宅ローン控除 いくら戻る 年収」というテーマは、多くの人が気になるポイントです。年収によって戻る金額が変わるため、自分たちの状況に合った情報を知っておくことが重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時に利用できる税金優遇制度です。適用を受けることで、所得税や住民税が軽減されます。この制度の理解は、私たちの経済的負担を軽くする手助けになります。
住宅ローン控除とは
住宅ローン控除は、借入金に対して一定割合の税額が戻る仕組みです。具体的には、新築や中古住宅購入時に利用できます。また、この控除は最大で10年間適用され、その年ごとの支払い利息額に基づいて計算されます。たとえば、年間40万円まで戻ってくることもあります。
年収別の控除額
年収によって住宅ローン控除の額は異なります。具体的な数字を見て、自分たちに合った情報を知ることが重要です。
300万円未満の年収
年収が300万円未満の場合、住宅ローン控除は比較的少なくなります。例えば、利息支払い額が年間で30万円だと仮定すると、最大で3万円の税金が戻る可能性があります。このため、この層では税優遇効果が限定的と言えます。
300万円〜600万円の年収
この範囲に入ると、控除額も増加します。例えば、年収500万円で利息支払い額が50万円の場合、約5万から10万程度の還付を期待できます。したがって、住宅購入時にはこの制度を活用することで、大きな節税効果を得られます。
控除額の計算方法
住宅ローン控除額は、さまざまな要素によって決定されます。これらの要素を理解することで、自分に合った控除額を正確に把握できます。
計算のための要素
計算には以下の要素が影響します。
- 借入金利: 住宅ローンの利率が高いほど、利息支払いが増え、その分控除額も増加します。
- 借入期間: 借入年数が長い場合、総支払利息も多くなるため、控除対象となる金額が大きくなります。
- 年収: 年収によって税率や控除限度額が変わります。特に年収600万円以上では還付額が異なることがあります。
- 居住年数: 新築・中古問わず、居住開始から一定期間内に申請する必要があります。
これらを考慮すると、自分たちの状況をより明確に理解できるでしょう。
具体的な計算例
具体的な計算例としては次のようになります。
- 年収500万円の場合
- 利息支払い:50万円
- 控除率:0.4%
- 控除額:約20,000円(50万 × 0.4%)
- 年収300万円の場合
- 利息支払い:30万円
- 控除率:0.3%
- 控除額:約9,000円(30万 × 0.3%)
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、正しい申請手続きを行うことが重要です。申請手続きは主に必要書類の準備と流れに分かれます。
必要書類
住宅ローン控除を申請する際に必要な書類は以下の通りです。
- 借入金契約書: 住宅ローンの契約内容が記載された書類
- 登記事項証明書: 所有している不動産の詳細を示す公的な証明
- 支払利息証明書: 銀行から発行される、年間で支払った利息額を示す証明
- 確定申告書: 所得税の申告に関する文書
- 住民票: 現住所を確認するための公的な記録
これらの書類を揃えることで、スムーズに申請が進むでしょう。
申請の流れ
住宅ローン控除の申請は次のステップで行います。
- 必要事項を確認: 書類や情報が全て揃っているか確認します。
- 確定申告を実施: 確定申告期間内(通常2月16日から3月15日)に提出します。電子申告も可能です。
- 控除額計算: 支払った利息額と年収に基づいて、自身で還付金額を計算しチェックします。
- 税務署へ提出: 書類一式を所轄税務署へ提出し、受理されることを待ちます。
結論
住宅ローン控除は私たちが住宅購入時に活用できる大変有益な制度です。年収によって戻る金額が異なるため、自分の状況を正確に把握することが重要です。この制度を利用することで、税金の軽減だけでなく、長期的な資産形成にもつながります。
必要書類や申請手続きについても理解し、スムーズに進められるよう準備を怠らないことがポイントです。正しい情報をもとに適切な控除額を把握し、賢く節税していきましょう。