住宅を購入する際、**住宅ローンの仮審査は非常に重要なステップ**です。しかし、私たちは「何社まで仮審査を受けるべきなのか?」という疑問に直面します。複数の金融機関に申し込むことで、より良い条件を見つけられる可能性がありますが、その反面、信用情報への影響も気になりますよね。
住宅ローン 仮審査とは
住宅ローンの仮審査は、金融機関が申請者の信用力を確認するプロセスです。この段階で、希望する借入額や返済能力などを基に、融資が可能かどうかを判断します。仮審査に通過すると、本審査への進行が可能になります。しかし、実際には何社まで仮審査を受けるべきなのでしょうか。
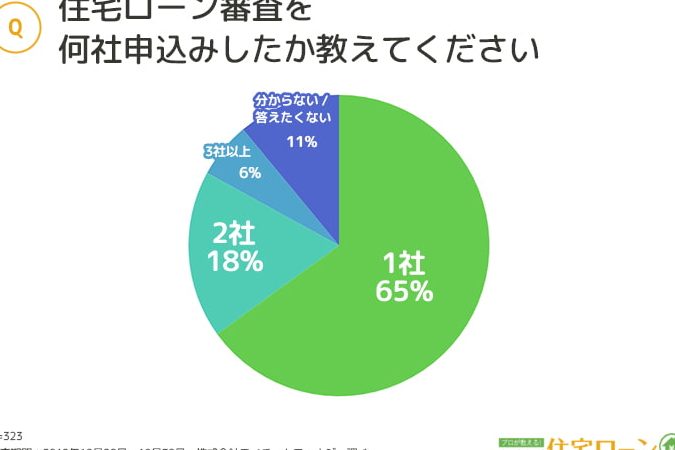
複数の金融機関に仮審査を申し込むことで、より有利な条件を見つけられる可能性があります。例えば、金利や手数料の違いから、自分にとって最適な選択肢が見つかることがあります。一般的には3社から5社程度に申し込むことが推奨されています。ただし、一度に多くの申請を行うと信用情報への影響も考慮すべきです。具体的には、短期間で多数の照会があると「他社でも借り入れ検討中」とみなされる場合があります。
また、各金融機関によって評価基準が異なるため、多様な視点から自分自身を見ることも重要です。その結果、自身の返済能力や市場価値について新たな気づきを得られるでしょう。加えて、それぞれの金融機関とのコミュニケーションも大切です。質問や不明点について積極的に問い合わせることで、自身の状況によく合ったプランを提案してもらえることがあります。
仮審査を行うメリット
仮審査を受けることには多くの利点があります。私たちが考える主なメリットは以下の通りです。
コストの削減
複数の金融機関に仮審査を申し込むことで、コストを削減できる可能性が高まります。それぞれの金融機関が異なる金利や手数料を提示するため、最も有利な条件を選択できます。また、借入額や返済計画に基づいて自分に合ったプランを見つけることで、無駄な支出を抑えられます。具体的には、以下のようなコスト面での優位性があります:
- 低金利で借りられるチャンス
- 手数料の比較による節約
複数の選択肢
仮審査によって得られる最大の魅力は、多様な選択肢です。異なる金融機関から提示された条件を見ることで、自分自身に最も適したローンプランを選ぶことができます。このプロセスでは、自身의信用情報や収入状況に基づいた多角的な視点から判断することが重要です。各社の特徴として次のような項目が挙げられます:
- 融資限度額:各社で異なる上限額
- 返済方法:変動金利か固定金利かなど
何社まで仮審査を受けるべきか
複数の金融機関に仮審査を申し込むことは、住宅ローン選びで重要なステップです。ここでは、どの程度の業者に申請するべきかについて具体的な情報を提供します。
利用可能な業者の数
一般的には、3社から5社程度に仮審査を受けることが推奨されます。この範囲内であれば、異なる条件や金利を比較しやすく、自分に最適なプランを見つけられる可能性が高まります。また、各金融機関ごとに評価基準が異なるため、多様な視点から自己分析が行えます。さらに、多くの場合、一度の申し込みで複数のプランを提示してもらえるため、有効活用できます。
申請の効率
申請する際には、効率性にも配慮しましょう。一度に複数社へ申請できるオンラインサービスも利用すると便利です。これによって時間と手間が大幅に削減されます。また、同じ期間内に集中して申請すれば、その影響は信用情報への負担も軽減できます。ただし、一気に多くの会社へ申し込むことで、不安定な信用力と見なされるリスクもあるため注意が必要です。
仮審査のプロセス
仮審査は、住宅ローンを申請する際に重要なステップです。このプロセスでは、金融機関が申請者の信用力や返済能力を評価します。私たちが理解しておくべきことには、必要な書類や審査基準があります。
必要な書類
仮審査を受ける際には、次のような書類が必要です:
これらの書類を揃えることで、スムーズに仮審査を進められます。また、不足している場合は手続きが遅れる可能性がありますので注意しましょう。
審査基準
各金融機関の審査基準は異なるため、多様な視点から評価されます。一般的には以下の要素が考慮されます:
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。まず、金利の種類が異なるため、自分に最適なものを見極めることが重要です。固定金利と変動金利、それぞれのメリットとデメリットを理解し、自身のライフプランに合った選択をしましょう。
次に、返済期間も大きな要素です。一般的には15年から35年までさまざまですが、短期で返済したい場合や長期で月々の負担を軽減したい場合では、選ぶべきプランが異なります。また、早期返済手数料や途中解約時の条件についても確認しておくことが大切です。
さらに、金融機関ごとの手数料や諸費用も比較しておく必要があります。申し込み手数料や保証料など、それぞれ異なるため総額でどれくらいになるか把握しておきましょう。この情報は後々の支出計画にも影響しますので注意が必要です。
また、大切なのは契約内容です。特に、「繰り上げ返済」が可能かどうかは重要なチェックポイントです。これによって将来的に資金状況が改善された際に柔軟に対応できるようになります。
そして、多様な金融機関から情報収集を行うことで、より良い条件を見つけられる可能性が高まります。それぞれの金融機関で仮審査を受けてみることで、自分自身でも気づかなかった新たな選択肢が見つかることがあります。このプロセスでは、自身の信用情報や収入状況もしっかり確認しながら進めてください。
Conclusion
住宅ローンの仮審査は私たちにとって非常に重要なステップです。複数の金融機関からの条件を比較することで、最適なプランを見つけるチャンスが広がります。このプロセスで注意すべき点も多いですが、効率的に進めることで時間やコストを抑えられます。
また、自身の信用情報や収入状況をしっかり把握しておくことが成功への鍵です。私たちは、慎重な選択を通じて無駄な支出を避けながら、安心して住宅購入へと進んでいきましょう。