住宅を購入する際、私たちが気になるのはやっぱり「住宅ローン控除」でしょう。特に年収300万円の方々にとって、この制度がどれだけのメリットをもたらすかは大きな関心事です。住宅ローン控除はいくら戻るのか? この問いに答えることで、家計の負担を軽減し、夢のマイホームへの一歩を踏み出せるかもしれません。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時に利用できる税制優遇制度です。この制度によって、借入金利や返済額に応じて一定の金額が所得税から控除されます。特に年収300万円の方々には大きなメリットがあります。
住宅ローン控除とは
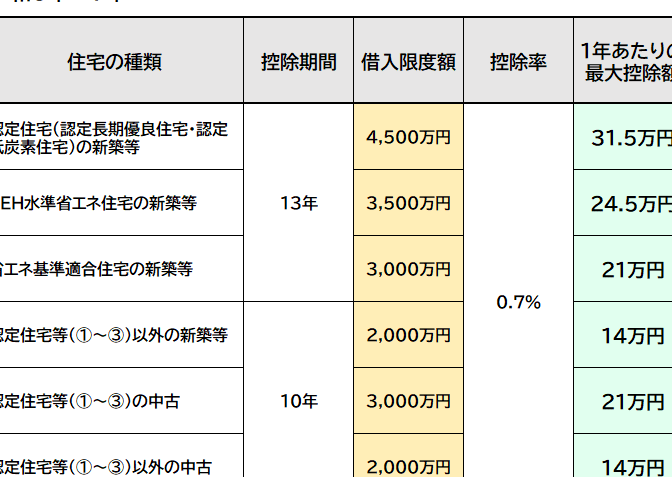
住宅ローン控除とは、居住用の住宅を購入する際に利用できる税制上の優遇措置です。この制度を活用することで、毎年支払う所得税から、一部が戻ってくる仕組みになっています。具体的には、年末残高に対して一定割合(通常1%)が控除されます。
控除の対象となる条件
住宅ローン控除を受けるためにはいくつかの条件があります。以下はその主な要件です:
- 資産要件:自己名義で取得した居住用物件であること。
- 使用要件:家族全員または本人が居住すること。
- 借入要件:一定額以上の借入れ(一般的に1000万円以上)。
- 申告要件:初年度は確定申告が必要で、その後も継続的な確認が求められる。
年収300万の場合の控除額
年収300万円の場合、住宅ローン控除で戻る金額は重要なポイントです。具体的な計算方法を理解することで、実際にどれだけのメリットが得られるかが明確になります。
控除額の計算方法
住宅ローン控除は年末残高に基づいて計算されます。基本的には次のような流れです:
- 借入金額:最初に借りた金額から年末時点での残高を確認します。
- 控除率:通常1%が適用されます。
- 所得税からの控除:この1%分が所得税から直接引かれる形になります。
例えば、借入金額が2000万円であり、年末残高が1800万円の場合、控除額は以下のように計算されます:
| 年末残高(円) | 控除率 | 控除額(円) |
|---|---|---|
| 18,000,000 | 1% | 180,000 |
こうした計算によって、実際に手元に戻るお金を把握できます。
他の年収と比較した場合
他の年収と比較すると、住宅ローン控除の恩恵も変わります。例えば、
- 年収400万ではより多くのお金が戻る可能性があります。
- 年収500万以上ではさらに大きな節税効果があります。
住宅ローン控除を申請する手続き
住宅ローン控除の申請には、いくつかの重要な手続きが必要です。このプロセスを正しく理解することで、確実に控除を受けられます。
必要書類
申請に際して準備すべき書類は以下の通りです。
- 住宅借入金等特別控除額計算明細書: 控除額を計算するための詳細な情報。
- 確定申告書: 初年度は必ず提出し、翌年からは年末調整で対応可能。
- 源泉徴収票: 年収と納税状況を確認するために必要。
- 不動産登記簿謄本: 所有物件が自己名義であることを証明。
- 借入契約書の写し: 借入内容が確認できる重要な資料。
これらの書類が揃っていると、スムーズに申請が進みます。
申請の流れ
住宅ローン控除の申請は次のステップで行います。
- 必要書類を準備する: 上記リストを参考に全て揃えることが大切です。
- 確定申告期間中に提出する: 毎年2月16日から3月15日の間に行います。初年度ではこのタイミングで全て完了させます。
- 税務署へ提出する: 書類一式を管轄税務署へ持参または郵送します。特別な事情がない限り、対面でも郵送でも問題ありません。
- 承認・通知を待つ: 提出後、税務署からの承認通知まで待ちます。通常数週間以内で結果がわかります。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、様々なメリットとデメリットがあります。これらを理解することで、私たちの家計に与える影響を明確に把握できます。
メリット
税金の軽減が期待できる。住宅ローン控除によって、年末残高の1%が所得税から控除されます。このため、例えば借入額2000万円で年末残高1800万円の場合、18万円が戻ります。また、この制度は最大13年間利用できるため、大きな節税効果があります。
マイホーム購入を促進する。住宅ローン控除のおかげで、多くの人々が夢のマイホームを手に入れやすくなります。低金利環境も重なり、月々の返済負担が軽減されます。
資産形成につながる。居住用物件への投資は資産形成につながります。安定した不動産市場では、物件価値が上昇し将来的に売却益を得るチャンスも増えます。このように、自宅購入は長期的視野で見れば有益です。
デメリット
申請手続きが煩雑。必要書類や申請方法について理解する必要があります。特別控除額計算明細書や確定申告書など多くの書類を準備しなくてはいけません。このプロセスは面倒だと感じる人もいます。
収入制限がある。一定以上の年収(一般的には600万円程度)を超える場合には控除額が減少します。そのため、高所得者層には恩恵が少ないことがあります。
居住要件が厳しい。この制度は自己名義で取得した居住用物件のみ対象となります。賃貸物件では適用されないため注意が必要です。また、家族全員または本人以外による居住の場合にも制約があります。
まとめ
住宅ローン控除は年収300万円の私たちにとって大きな助けとなります。この制度を利用することで家計の負担が軽減されマイホーム購入の夢をより現実的にすることが可能です。具体的な控除額や申請手続きについて理解を深めることで、私たちは得られるメリットを最大限に活かすことができます。
またメリットだけでなくデメリットも把握しておくことが重要です。これらを踏まえて賢い選択をし未来の資産形成につなげていきましょう。住宅ローン控除は私たちの生活を豊かにする一つの手段であると言えます。