住宅を購入する際、多くの人が気になるのが「住宅ローン控除」です。この制度を上手に活用すれば、税金の負担を軽減し、マイホーム取得の夢が近づきます。しかし、具体的にどうやって申請すればいいのか分からない方も多いでしょう。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入する際に利用できる税制上の優遇措置です。この制度を通じて、税金の負担を軽減し、マイホーム取得がより実現可能になります。具体的には、一定条件を満たすことで年末残高に応じた税額控除が受けられます。
住宅ローン控除とは
住宅ローン控除は、借入金の利子分に対して所得税から直接控除される制度です。例えば、年間で支払った利子の一部が戻ってくるため、実質的な負担が軽くなります。この制度は一般的に最初の10年間適用され、その後も条件次第では延長されることがあります。
対象となる条件
住宅ローン控除を受けるためにはいくつかの条件があります。主な要件は以下の通りです:
住宅ローン控除の手続き
住宅ローン控除を受けるためには、いくつかの手順を踏む必要があります。これにより、正確な申請が可能となります。
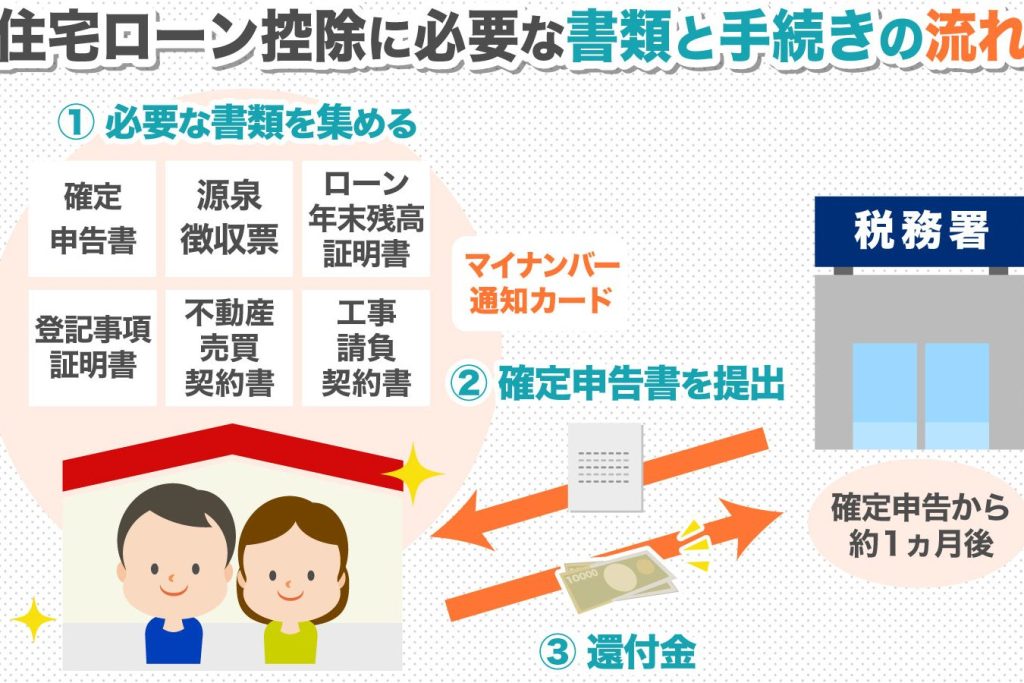
必要な書類
住宅ローン控除の申請には、以下の書類が必要です。
- 借入金の契約書: 金融機関や公庫との契約内容を明示。
- 領収書: 支払った利息に対する証明として提出。
- 住民票: 自己居住用であることを確認するための書類。
- 所得税の確定申告書: 所得状況を示す重要な資料。
これらは全て揃えておくことで、スムーズに手続きが進みます。
申請の流れ
申請プロセスは次のステップで構成されます。
- 必要書類の準備: 上記リストに基づいて、関連文書を集める。
- 確定申告: 毎年行う所得税の確定申告時に一緒に提出。
- 金融機関への連絡: 借入先から必要な情報やサポートを受ける。
- 控除額確認: 税務署から通知された控除額を確認し、自身で計算する。
住宅ローン控除の計算方法
住宅ローン控除の計算はシンプルで、正確な金額を把握することが重要です。具体的には、以下の手順で控除額を算出します。
控除額の計算
- 借入金総額: まず、住宅ローンの借入金総額を確認します。
- 利率: 次に、適用される利率を調べます。通常、この利率は金融機関との契約に基づきます。
- 支払った利息: 年間で実際に支払った利息の合計を把握します。この情報は領収書から得られます。
- 控除対象期間: 住宅ローン控除は一般的に10年間適用されます。そのため、その期間内で計算します。
この方法で求めた金額が、所得税から引かれる控除額になります。ただし、上限があるため注意が必要です。
例題を用いた計算
例えば、私たちが3000万円の住宅ローンを年利1%で借りているとしましょう。この場合:
- 借入金総額: 30,000,000円
- 利率: 1%
- 初年度の支払った利息: 300,000円 (30,000,000円 × 1%)
住宅ローン控除の期限
住宅ローン控除には、重要な期限が設定されています。特に申請は、購入した年の翌年から始まり、その後5年間継続できます。この期間内に確定申告を行うことが必要です。
申請期間
申請期間は、基本的に住宅を購入した年の翌年1月1日から12月31日までです。この間に、控除を受けるための必要書類を整えます。具体的には、次のような書類が求められます:
- 借入金契約書
- 支払った利息の領収書
- 住民票など自己居住用であることを証明する資料
この期間内にこれらを準備し、確定申告時に提出することでスムーズに手続きを進められます。
Conclusion
住宅ローン控除を上手に活用することで私たちのマイホーム購入がより現実的になります。必要な書類を整え確定申告を行うことで税金の負担を軽減できます。手続きは少し複雑に感じるかもしれませんが、正確に進めればスムーズに申請できるでしょう。
期限内に控除申請を行うことも大切です。この制度を利用して賢く資産形成につなげていきましょう。自分たちの未来のためにも、住宅ローン控除の恩恵をぜひ受け取りたいですね。