住宅を購入する際、多くの人が直面するのが「住宅ローン どのくらい」</strongという疑問です。私たちも最初はその額に驚きました。自分たちの予算や返済計画を考えると、具体的な金額感がつかめず不安になることもありますよね。
住宅ローンの基礎知識
住宅ローンは、家を購入するために必要な資金を借りる方法です。私たちが理解しておくべき基本的な要素がいくつかあります。
住宅ローンとは
住宅ローンとは、主に不動産を担保として金融機関から借入れを行うことです。この借入れによって、私たちは自宅を購入できるようになります。返済期間や金利の設定によって、毎月の返済額が異なります。一般的には、数百万から数千万円までの金額を借りることが多いです。
住宅ローンの種類
様々な種類の住宅ローンがあります。以下は、その主要なものです。
- 固定金利型: 借入れ時に決定した金利が返済期間中ずっと変わらないタイプ。
- 変動金利型: 市場金利に応じて金利が変動し、その影響で月々の返済額も変化するタイプ。
- フラット35: 最長35年で固定された低金利の長期固定型ローン。一定条件を満たすことで利用可能。
- 短期・中期型: 短期間(5~20年)で完済することを目的とした商品で、高速回収が可能。
住宅ローンの金利
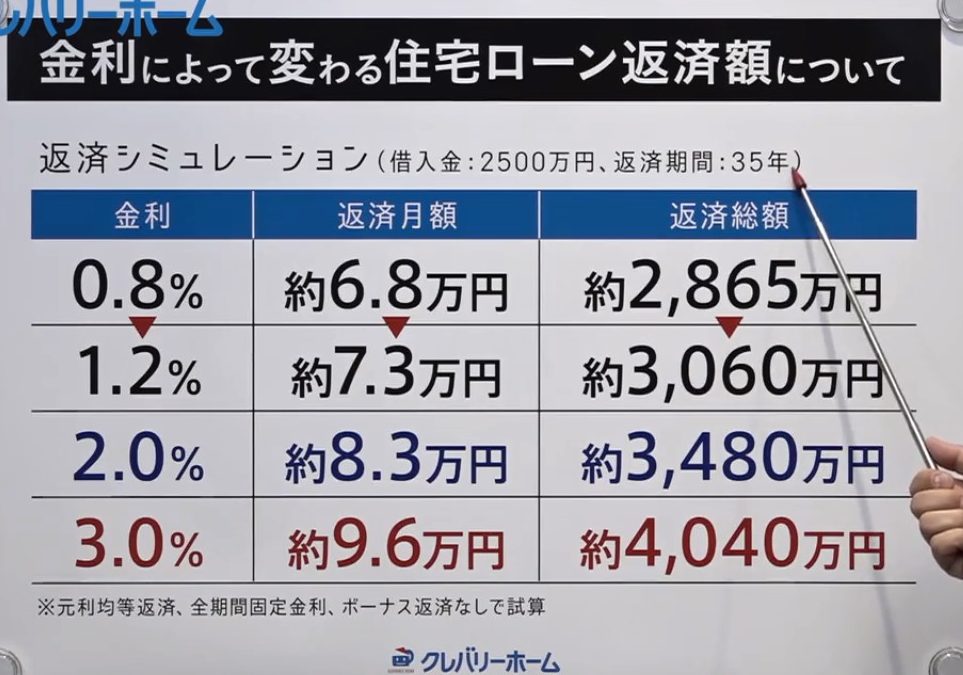
住宅ローンの金利は、借入額や返済期間に影響を与える重要な要素です。私たちが選ぶ金利タイプによって、毎月の返済額が大きく変わることがあります。
固定金利と変動金利
固定金利型は、契約時に設定した金利が返済期間中ずっと変わらない特徴があります。そのため、予測可能な返済計画を立てやすいです。例えば、10年間固定であれば、その間は市場の影響を受けず安定します。一方で、変動金利型は、市場金利に連動して年ごとに見直されます。この場合、初期の段階では低い金利を享受できることが多いですが、将来的には上昇リスクもあります。どちらを選択するかは、自身のライフスタイルやリスク許容度によります。
金利が住宅ローンに与える影響
住宅ローンの金利は総支払額に直接影響します。具体的には以下の点で影響があります:
- 借入総額:高い金利の場合、高い返済額になります。
- 返済期間:長期プランでは支払う総額も増加しやすくなります。
- 月々の返済負担:特に収入状況によって簡単に負担感が異なることがあります。
住宅ローンの返済計画
住宅ローンの返済計画は、資金管理において極めて重要です。私たちが安心して生活するためには、具体的な返済プランを立てる必要があります。
返済期間の選び方
返済期間は、住宅ローンの額やライフスタイルに基づき選ぶことが重要です。一般的には以下のポイントを考慮します:
このように、自分たちの収入や将来設計を考えながら適切な期間を選択しましょう。
月々の返済額の試算
月々の返済額は、借入金額や金利によって異なります。簡単な試算方法として以下があります:
- 借入金額 × 金利 ÷ 12
- 借入金額 ÷ 返済期間(月数)
住宅ローンの借入額
住宅ローンの借入額は、購入する物件や返済能力に基づいて決まる。自己資金と借入額のバランスを考えることが重要であり、これによって月々の返済負担も変わる。
自己資金と借入額の関係
自己資金は、物件購入時に必要な頭金として使用される。この金額が多いほど、借入額は少なくて済む。以下のポイントを考慮する:
- 物件価格: 購入希望物件の市場価格。
- 頭金割合: 通常20%程度が目安だが、状況に応じて変動する。
- 金融機関の評価: 銀行側で評価された不動産価値。
このように自己資金が増えれば、その分だけ借入れしなければならない金額も減り、結果的に利息負担も軽減できる。
借入額を決めるポイント
借入額を決定する際にはいくつかの要素を考慮しなければならない。具体的には以下が挙げられる:
- 収入状況: 月々支払える返済能力を確認。
- 生活費: 日常生活でかかる経費とのバランス。
- 将来計画: 家族構成やライフスタイルの変化への備え。
結論
住宅ローンを理解することは私たちの大きなステップです。借入額や金利、返済期間に関する知識は、賢い選択を行うための基盤となります。特に自己資金とのバランスを考慮しながら、自分たちに最適なプランを見つけることが重要です。
また、ライフスタイルや将来設計に応じた返済計画も大切です。短期、中期、長期それぞれのメリットを把握し、自分たちの生活に合った選択肢を検討していきましょう。このプロセスで得られる安心感が、夢のマイホームへの道をサポートします。