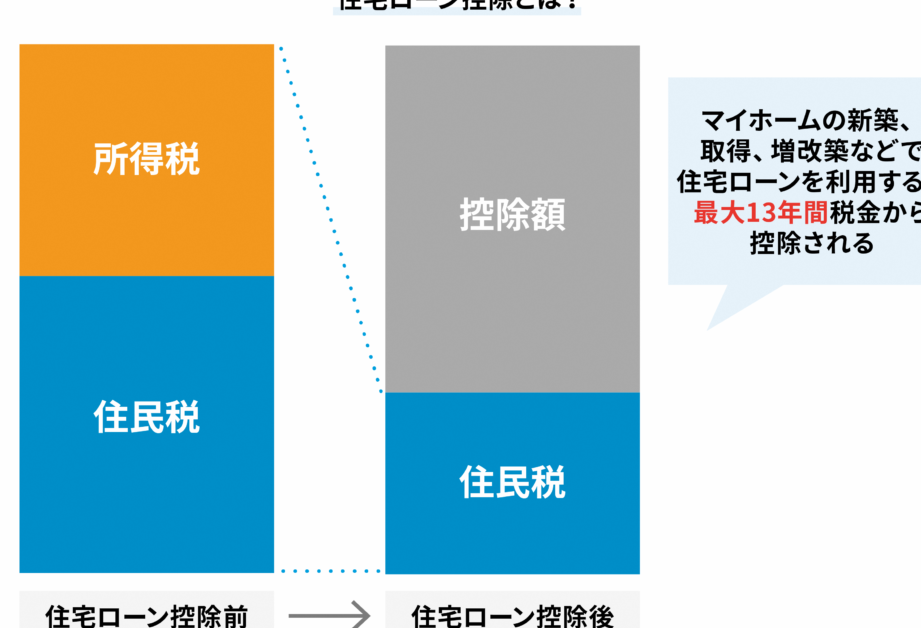
住宅を購入する際に気になるのが、住宅ローン減税 いつ適用されるのかという点です。私たちもこの制度について知識を深めたいと思っています。この減税制度は、多くの人々にとって大きな経済的助けとなり得ますが、その具体的な開始時期や条件については意外と知られていないことが多いです。
住宅ローン減税の概要
住宅ローン減税は、私たちが住宅を購入する際に大きな経済的メリットを提供する制度です。この制度では、一定期間内に支払った住宅ローンの利子部分について所得税が軽減されます。具体的には、年間最大40万円までの控除が受けられることが多いです。
制度の適用開始時期は、物件によって異なる場合があります。新築や中古物件においても、その取得日や入居日の影響を受けるため注意が必要です。また、借入金の額や返済期間も控除額に影響します。例えば、中古物件の場合は特定の条件を満たすことでさらに優遇措置が適用されることがあります。
申請手続きについては、確定申告時に必要書類を提出することで行います。重要なのは、適用年数や控除限度額を正確に把握しておくことです。これによって、不利益を避けつつ最適な控除を得ることができます。
住宅ローン減税が適用される期間
住宅ローン減税の適用期間は、契約内容や物件の種類によって異なる。具体的な開始時期を把握することで、最大限にこの制度を活用できる。
申請のタイミング
申請は確定申告の際に行う必要がある。一般的には、引渡しを受けた年または入居した年から控除が始まる。例えば、新築の場合、建物完成後に入居するとその年度から減税が適用される。一方、中古物件では取得日やリフォーム完了日によっても変わるため、注意が必要だ。具体的な期限は毎年変動することもあるので、最新情報を確認しておくことが重要である。
住宅ローン減税の適用条件
住宅ローン減税を利用するためには、いくつかの具体的な条件があります。これらの条件を満たすことで、私たちが受けられる控除額や制度の恩恵が大きく異なることに注意しましょう。
利用可能な住宅の種類
新築物件と中古物件では、適用される条件が異なる。新築の場合、建物完成後に入居するとその年度から減税が適用されます。一方で、中古物件については取得日やリフォーム完了日などが重要です。また、特定の要件を満たした場合には優遇措置もあります。以下は利用可能な住宅の種類です:
- 新築一戸建て
- 中古一戸建て
- 新築マンション
- 中古マンション
これら全てが対象となり得ますが、それぞれに必要な書類や手続きも異なるので、事前に確認しておくことが求められます。
所得要件について
所得要件は非常に重要であり、この制限によって控除額に影響する。基本的には年収によって適用可否が決まります。具体的には、合計所得金額が一定以上の場合は減税対象外となります。2023年現在では以下のような基準があります:
- 独身者:年収3000万円未満
- 夫婦合算:年収4000万円未満
住宅ローン減税の変更点
住宅ローン減税制度には、近年いくつかの重要な変更が加わっています。これらの変更を理解することで、私たちの経済的利益を最大限に引き出すことが可能です。
最近の法改正
最近、住宅ローン減税に関する法改正が行われました。この改正により、以下のポイントが特に注目されています:
- 控除期間: 控除期間が延長される場合があります。例えば、新築物件では最大13年間まで適用されることも。
- 所得要件: 所得制限が見直され、一部の場合で控除対象となる年収上限が引き上げられています。
- 中古物件条件: 中古物件についてはリフォーム工事費用も含めて控除対象になるケースがあります。
これらの法改正は、私たちが申請時に考慮すべき重要な要素です。
今後の見通し
今後も住宅ローン減税制度は変化する可能性があります。次年度以降には以下のような動向が予想されます:
- さらなる拡充: 経済状況によっては、更なる控除額や適用範囲の拡大も期待できます。
- 政策調整: 政府方針によって新たな優遇措置や条件変更が行われるかもしれません。
- 市場影響: 不動産市場における需給バランスや金利変動も影響を与えるため、市場情報を常にチェックする必要があります。
Conclusion
住宅ローン減税は私たちの家計に大きな影響を与える重要な制度です。適用時期や条件をしっかり把握することで、経済的なメリットを最大限に享受できます。特に新築や中古物件の取得時にはそれぞれ異なるルールがあるため、注意が必要です。
最新情報を常に確認しながら、自分たちに最も有利な選択肢を見つけていきましょう。この制度の恩恵を受けるためには、事前準備と情報収集が不可欠です。これからも変化する法改正や市場動向について目を光らせながら、賢い住宅購入を実現していきたいですね。