住宅を購入する際、私たちは多くの選択肢や手続きに直面します。その中でも特に重要なのが住宅ローン控除 何から引かれるという点です。この制度を理解することで、私たちは税金の負担を軽減し、より良いライフプランを実現できる可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この制度を利用することで、所得税や住民税の負担が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、借入金利の一部を所得税から差し引くことができる制度です。具体的には、自宅購入時に利用した住宅ローンの利息分が対象になります。対象となる条件には、居住用物件であることや一定の要件を満たす必要があります。私たちがこの制度を理解することで、経済的メリットを享受できるでしょう。
控除額の計算方法
控除額は借入金残高に基づいて計算されます。一般的な計算式は以下の通りです:
- 借入金残高 × 控除率 = 控除額
- 控除率は年ごとに設定されており、新築・中古で異なる場合があります。
引かれるものの種類
住宅ローン控除に関連して、主に引かれるものには二つの大きなカテゴリが存在します。それは所得税と住民税です。これらを理解することで、私たちの税金面でのメリットを最大限に活用できます。
所得税
所得税から引かれる控除額は、住宅ローンの利息部分が中心です。この控除は、自宅購入時に利用した住宅ローンによって発生する利息支払いが対象となります。そのため、借入残高や金利によって異なる場合があります。具体的には以下の点が重要です:
- 住宅ローン契約日
- 利率
- 借入期間
この情報をもとに、控除額を計算し、確定申告で申請します。
住民税
住民税についても同様に重要な要素があります。こちらでは、前年の総所得から一定額が引かれます。具体的には、この控除は毎年自動的に適用されるため、多くの場合意識されません。しかしながら、おおよその基準として次のポイントを考慮すべきです:
- 所得合計
- 控除対象となる住宅ローン残高
- 地域ごとの課税基準
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの重要な条件があります。これらの要件を満たすことで、税金の軽減が可能です。
住宅の要件
住宅ローン控除には居住用物件であることが必須です。新築・中古どちらでも適用されますが、一定の基準を満たさなければなりません。具体的には、以下のポイントに注意します。
- 面積基準: 住宅は一般的に50平方メートル以上である必要があります。
- 居住期間: 購入後6ヶ月以内に住み始めること。
- 耐震性: 新築の場合、耐震基準をクリアしていることが求められます。
これらの要件は地域によって異なる場合もありますので、自身の状況と照らし合わせて確認することが大切です。
借入の条件
借入条件についても重要な点があります。この制度を利用するためには、以下の要素が関係しています。
- 借入金額: 最大控除額は借入残高によって決まります。一般的に4,000万円まで対象となります。
- 利率: 借入金利は市場金利と連動し、その変動が控除額にも影響します。
- 契約年数: 通常10年以上の返済期間である必要があります。この条件を満たさない場合、控除対象外となることもあります。
申請の手続き
住宅ローン控除を受けるためには、正確な手続きが必要です。私たちは、必要書類と申請方法について詳しく見ていきます。
必要書類
住宅ローン控除の申請には、以下の書類が必須です:
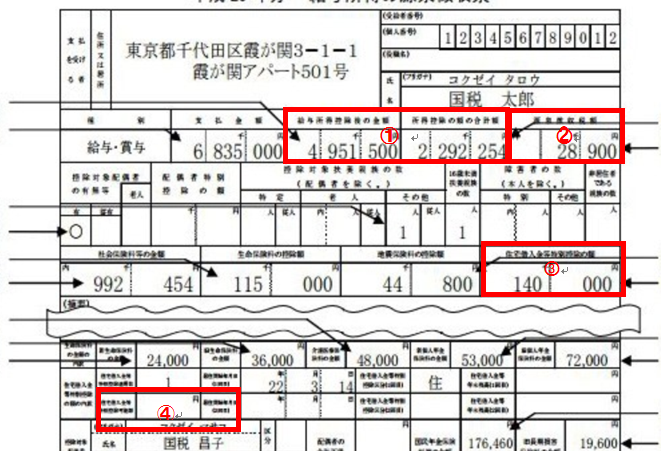
- 住宅借入金等特別控除額計算明細書:この書類は税務署から取得し、記入します。
- 源泉徴収票:前年の所得を証明するために必要です。
- 住民票:居住用物件であることを確認しますので、最新のものを提出します。
- 契約書コピー:住宅購入時の売買契約やローン契約書が求められます。
これらの資料が整っていると、スムーズに申請できます。
申請方法
住宅ローン控除の申請は簡単です。まず、税務署へ行きましょう。次に、以下のステップを踏みます:
- 必要書類を持参:上記で紹介した全ての必要書類を揃えます。
- 窓口で相談:税務署職員に相談しながら提出しましょう。この際、不明点も聞いておくと安心です。
- 確定申告期間内に提出:通常、毎年2月16日から3月15日の間に申し込みます。
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットがあります。具体的には、税制上の優遇や家計への影響が大きいです。
税制上の優遇
住宅ローン控除を利用することで、所得税や住民税が軽減される。具体的に言うと、借入金利の一部を税金から差し引くことができるため、大きな経済的利益を得られます。また、控除は年ごとに設定されており、新築・中古で異なる場合があります。このような制度を活用すれば、自宅購入時の負担を軽減できます。
- 所得税から引かれる額は、主に住宅ローン利息部分が対象。
- 住民税も前年の総所得から一定額が自動適用される。
- 借入残高や金利によって控除額は変動する。
家計への影響
家計全体へのポジティブな影響も見逃せない。住宅ローン控除によって毎年数万円以上の節約効果が期待でき、その分他の支出に回せる余裕が生まれます。例えば、
- 控除額によって年間数十万円程度の節約につながることもある。
- 結果として、貯蓄や投資など他の資産形成にも寄与する。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この制度を活用することで所得税と住民税の軽減が期待でき、経済的な余裕を生むことができます。正しい手続きと条件を理解し、申請を怠らないことが成功への鍵です。
今後もこの制度についてさらに学び、賢く利用していくことで、私たちのライフプランを豊かにしていきましょう。住宅購入は大きな決断ですが、この控除によってその負担が軽減されることを忘れずにいたいですね。