住宅を購入する際、私たちが見逃しがちな重要な要素が「住宅ローン控除」です。この制度を利用すれば、税金の負担を軽減できる可能性があります。では、具体的に「住宅ローン控除はどのように戻ってくる」のか</strong、一緒に探ってみましょう。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に税金が軽減される制度です。この制度を利用することで、私たちの経済的負担が大幅に軽減される可能性があります。
住宅ローン控除とは
住宅ローン控除は、住宅を取得するために借り入れた資金の利息分を所得税から控除できる仕組みです。具体的には、新築や中古の家屋購入時に適用されます。この控除によって、毎年一定額が還付または税金から差し引かれます。例えば、2023年度では最大40万円の控除が受けられるケースもあります。
控除の対象となる条件
住宅ローン控除を受けるためにはいくつかの条件があります。以下がその主な要件です:
- 借入先:金融機関からの借入であること。
- 居住要件:購入した物件に実際に住んでいること。
- 期間制限:通常10年以上の返済期間が必要です。
- 所得制限:合計所得金額が3000万円以下であること。
住宅ローン控除の申請方法
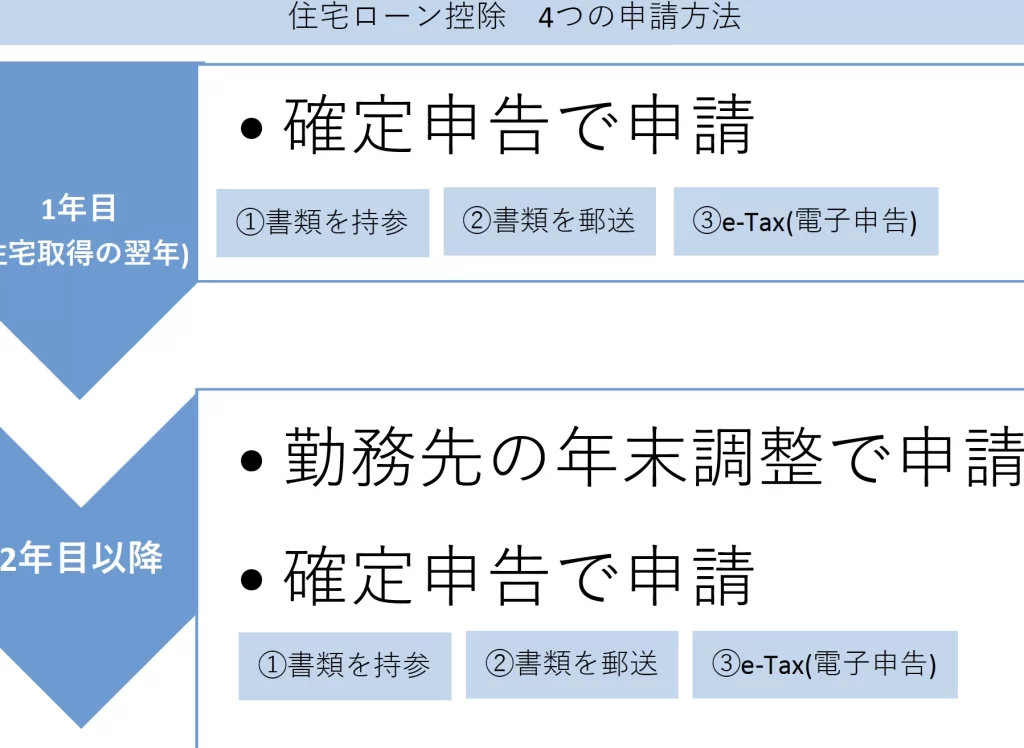
住宅ローン控除を利用するためには、申請手続きが必要です。ここでは、具体的な方法について詳しく説明します。
必要な書類
申請に必要な書類は以下の通りです。
- 住宅借入金等特別控除額の計算明細書: 自分で記入し、提出します。
- 源泉徴収票: 所得税の納付状況を示す証明書です。
- 住民票: 購入物件に実際に居住していることを確認するために必要です。
- 登記事項証明書: 購入した不動産の所有権を証明します。
これらの書類は正確かつ最新の情報で準備し、一度確認してから申請に臨みます。
申請の流れ
申請手続きは次のステップで進めます。
- 必要書類を準備する: 上記リストから必要なものを揃えます。
- 税務署へ提出する: 書類一式を管轄の税務署へ持参または郵送します。
- 控除額通知書が届く: 税務署が処理後、控除額通知書が自宅に届きます。
- 確定申告時に適用する: 通知内容をもとに、次回の確定申告時に適用させることができます。
住宅ローン控除の計算方法
住宅ローン控除の計算方法は、正確な金額を把握するために重要です。私たちは、具体的な数値や条件を確認しながら、そのプロセスを見ていきます。
控除額の算出
控除額は、借入金残高に基づいて算出されます。基本的には次の要素が関与します:
- 借入金残高: 住宅取得時点での残高が重要です。
- 適用税率: 通常は1%ですが、新築の場合、特例によって最大2%となることもあります。
- 控除期間: 最大で10年間続く場合があります。
例えば、借入金残高が3000万円で、適用税率が1%の場合、年間の控除額は30万円になります。この数字を10年間繰り返すことで、総合計300万円を所得税から差し引けます。これにより、大きな経済的メリットが得られるわけです。
控除期間の理解
控除期間について理解することも不可欠です。通常、この制度では以下の条件があります:
- 新築または中古物件による差異: 新築物件には特例措置があり、中古物件では一般的な枠組みが適用されます。
- 居住開始日からカウント: 実際に居住を始めた年からカウントされます。
- 最長10年まで適用可能: 所定の条件を満たせば、この期間中ずっと利用できる可能性があります。
住宅ローン控除と税金の関係
住宅ローン控除は、所得税から控除される制度であり、税金の負担を軽減する重要な手段です。私たちがこの制度を理解することで、経済的なメリットを最大限に活用できるようになります。
税金への影響
住宅ローン控除によって受けられる影響は大きいです。具体的には、
- 借入残高に基づく控除:年間の控除額は、借入残高に1%または2%を適用した額となります。
- 所得税の軽減:これにより、実際に納めるべき所得税が減少します。
- 総合的な負担軽減:長期的には、10年間で相当額の節税効果が期待できます。
例えば、3000万円の借入れで1%の場合、毎年30万円が戻り、10年間では300万円になります。この金額は、多くの家庭にとって大きな助けとなります。
他の控除との併用
住宅ローン控除は他の控除とも併用可能です。主な例として、
- 医療費控除:医療費が高額になった場合、その分も別途申請できます。
- 扶養控除:家族構成によって加算される扶養関連の特典があります。
- 寄附金控除:特定団体への寄付も考慮されるため、一緒に申告できます。
まとめ
住宅ローン控除は私たちの経済的負担を軽減する強力なツールです。この制度を活用することで税金の還付が受けられ、長期的には大きな節税効果が期待できます。必要書類や申請手続きさえしっかりと行えば、スムーズに控除を受けることが可能です。
また他の控除と併用できるため、私たちの生活全体にわたって支援してくれる存在となります。ぜひこの機会に住宅ローン控除について理解を深めて、自分たちの経済状況を見直してみましょう。