住宅ローンを考えるとき、私たちが最初に気になるのは「何歳まで組めるのか?」ということです。家を購入するための大きなステップですが、自分たちがどれくらいの年齢まで借り入れ可能なのかは重要なポイントです。特に、若いうちから計画的に資産形成を進めたいと思う方には、知識が欠かせません。
住宅ローンの基本知識
住宅ローンは、家を購入するために必要な資金を借りる方法です。私たちが理解すべき重要なポイントは、このローンの特性や種類です。
住宅ローンとは
住宅ローンとは、主に不動産購入を目的とした長期的な融資のことです。この融資では、不動産そのものが担保となります。一般的には、返済期間が10年から35年まで設定されます。また、借入額や金利によって毎月の返済額も変わります。これらの要素を考慮しながら計画的に検討することが大切です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれ特徴が異なるため、自分たちの状況に合ったものを選ぶ必要があります。
- 固定金利型: 金利が一定で安心感があります。
- 変動金利型: 市場金利に連動して変化し、初期費用が低めです。
- フラット35: 長期固定金利で、最長35年まで利用可能です。
- 借換え型: 他社から新たな貸付を受けて既存の負債を整理します。
住宅ローンを組む年齢制限
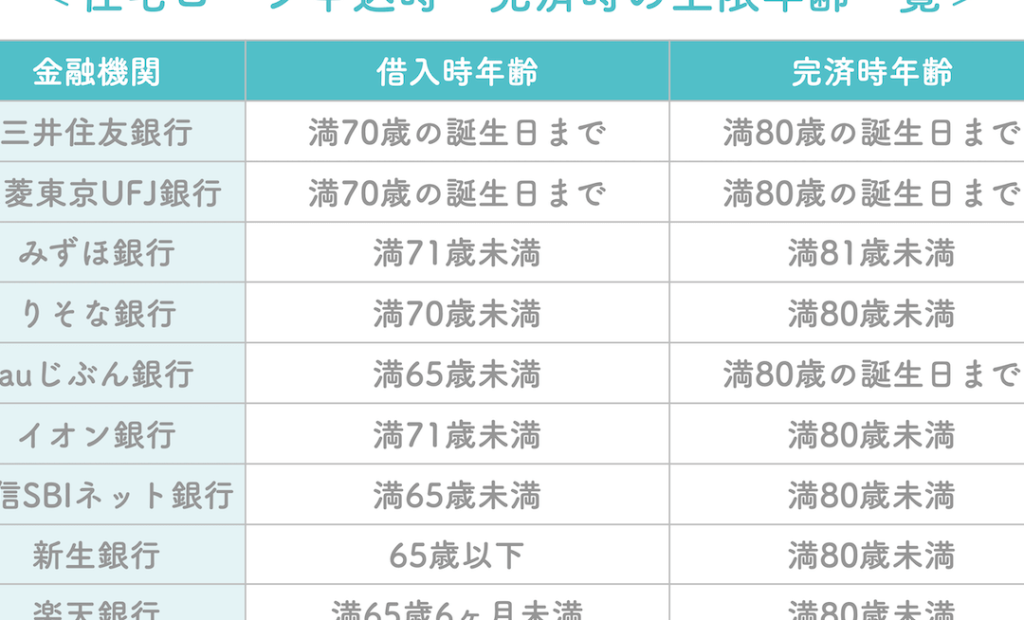
住宅ローンには年齢による制限が存在します。この制限は、金融機関や融資の種類によって異なるため、注意が必要です。
年齢制限の背景
多くの金融機関では、借入者が完済時に70歳または75歳になることを基準としています。つまり、借入期間を考慮すると、多くの場合40代後半から50代前半までが適切な借入年齢といえるでしょう。そのため、若い世代にとって早期に計画を立てることが重要です。また、高齢化社会において、返済能力についても慎重な審査が行われます。
年齢によるローンの条件
住宅ローンには年齢に応じた様々な条件があります。以下のようなポイントがあります:
住宅ローンの適用年齢
住宅ローンを利用する際、借入者の年齢は重要な要素です。金融機関によって、貸出条件や制限が異なるため、理解しておくことが大切です。
若年層向けのオプション
若い世代には、20歳以上であれば申し込み可能な住宅ローンがあります。特に35歳以下の場合、長期返済プランを選択できるため、月々の負担を軽減できます。また、多くの金融機関では早期返済やボーナス返済に柔軟な対応もあります。このようなオプションを活用すると、将来的な支出計画に余裕が生まれます。
住宅ローンを組む際の注意点
住宅ローンを組む際、いくつかの重要な要素に注意が必要です。これらのポイントを理解することで、より良い選択ができるようになります。
借入額と返済計画
借入額は、返済計画に大きな影響を与える。金融機関によって異なるが、一般的には年収の5倍程度が上限とされる。例えば、年収600万円の場合、借入額は最大で3000万円になる。しかし、月々の返済額や生活費も考慮しないといけない。返済期間も重要であり、長期プランならば月々の負担が軽減される。一方で短期プランでは総支払利息が少なくなることもあるため、自分たちのライフスタイルに合ったプランを選ぶべきだ。
まとめ
住宅ローンを組む際の年齢制限や返済プランの選択は非常に重要です。私たちが適切なタイミングで計画を立てることで、将来の負担を軽減しながら安心して暮らすことが可能になります。
特に若い世代は早期に情報を集め、自分たちのライフスタイルや収入に合ったプランを選ぶことが求められます。金融機関によって異なる条件やオプションもあるため、慎重に検討することが大切です。
これから住宅購入を考えている私たちは、しっかりとした知識と計画性で素晴らしい未来を築いていきましょう。