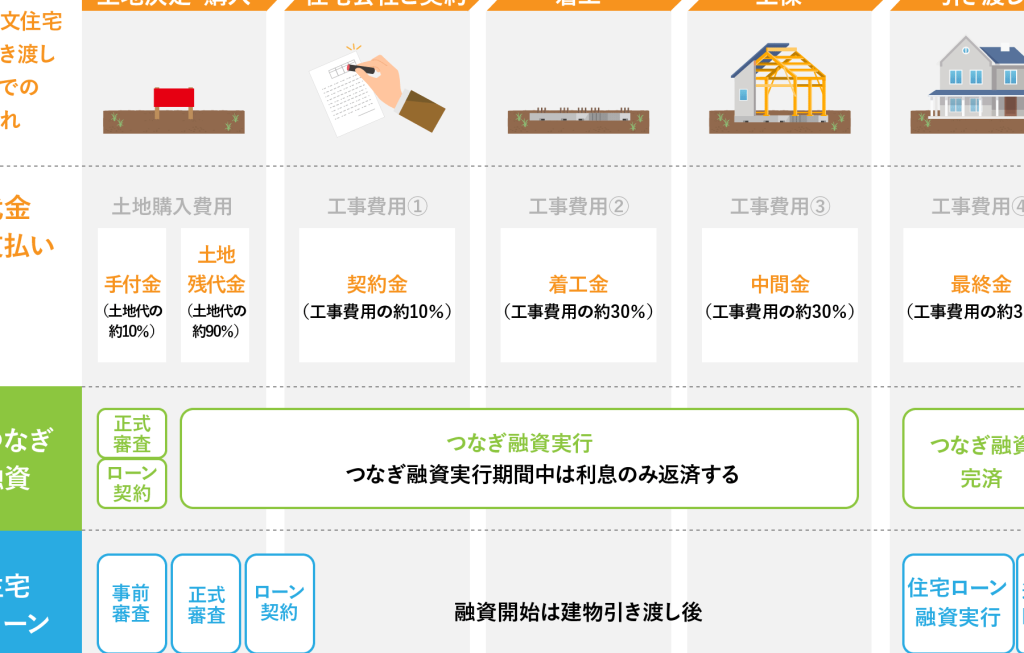
住宅を購入する際、資金の流れをスムーズにするための方法としてつなぎ融資とは 住宅ローンが注目されています。私たちもこの制度について知っておくと、より良い選択ができるでしょう。では、このつなぎ融資は具体的にどのようなものなのでしょうか?
つなぎ融資の基本
つなぎ融資は、住宅購入時に必要な短期的な資金を提供する金融商品です。主に、既存の住居を売却して新しい家を購入する際に使われます。この融資を利用すると、流動性が高まり、スムーズに新居へ移ることが可能となります。
つなぎ融資とは
つなぎ融資は、住宅ローンの一部として位置付けられています。具体的には、新しい物件を取得するために一時的に借り入れるお金であり、通常数ヶ月から1年の期間で返済します。また、この融資は一般的に、不動産売却代金や他の長期ローンが確定した後に返済されます。これによって、一時的な経済的負担を軽減できます。
つなぎ融資の目的
つなぎ融資の主な目的は、新居への移行を円滑化することです。以下の理由から、多くの場合この方法が選ばれます:
住宅ローンの概要
住宅ローンは、主に家を購入するための資金を提供する長期的な融資です。これにはいくつかの種類があり、各種融資の商品によって異なる特徴や条件があります。
住宅ローンの種類
- 固定金利型: 金利が一定で、返済期間中変わらないタイプです。市場金利の変動に影響されず、安定した返済が可能です。
- 変動金利型: 市場金利に応じて金利が変更されるタイプです。初期段階では低い金利設定ですが、将来的には上昇するリスクがあります。
- フラット35: 35年間固定された低金利で借り入れできる商品で、高額な物件にも適用されます。この選択肢は安定性と長期的な計画に向いています。
住宅ローンの選び方
住宅ローンを選ぶ際には、以下のポイントを考慮します。
- ライフスタイル: 自分たちの生活スタイルや収入状況に合ったタイプを選ぶことが重要です。
- 返済計画: 短期間または長期間で返済するプランを検討し、自分たちの経済状況に合うものを見つけましょう。
- 金融機関の比較: 各金融機関ごとの条件や手数料なども確認し、自分たちに最適なオファーを探します。
つなぎ融資と住宅ローンの関係
つなぎ融資は、住宅ローンと密接に関連しています。この金融商品は、既存の住居を売却する際に新しい家の購入資金を一時的に補う役割を果たします。私たちは、この仕組みを理解することでより円滑な不動産取引が可能になります。
つなぎ融資の利点
つなぎ融資にはいくつかの利点があります。まず、新居への移行がスムーズになることです。具体的には以下のような点が挙げられます。
- 即時性: 売却手続きが完了していなくても、新しい物件購入に必要な資金が得られます。
- 流動性向上: 短期間で返済できるため、一時的に負担が軽減されます。
- 競争力維持: 物件購入を急ぐ状況でも迅速に対応できます。
これらの利点から、つなぎ融資は多くの場合、不動産取引で非常に便利です。
つなぎ融資の注意点
しかし、注意すべきポイントも存在します。私たちはリスク管理を忘れてはいけません。以下にその主な注意点を示します。
- 返済義務: 一定期間内に返済しないと高い利息が発生する可能性があります。
- 借入限度額: 資金調達額には制限がありますので事前確認が必須です。
- 条件付き契約: 不動産売却価格やタイミングによって影響を受ける場合があります。
つなぎ融資の利用手順
つなぎ融資を利用する際の手順は明確で、スムーズに進めることが可能です。以下に具体的な流れを示します。
申し込みの流れ
- 事前相談: 金融機関と初回相談を行い、自分たちのニーズを伝えます。この段階で、必要な情報や条件について確認します。
- 書類提出: 必要書類を準備し、金融機関に提出します。通常、身分証明書や収入証明書などが求められます。
- 審査: 提出した書類に基づき、金融機関が審査を実施します。このプロセスには数日から数週間かかる場合があります。
- 契約締結: 審査が通過すると、契約内容について説明されます。内容に納得できれば契約を締結します。
- 資金提供: 契約後、指定口座に融資金が振り込まれ、新居購入への移行が始まります。
必要書類と条件
つなぎ融資の申請には特定の書類と条件があります。主なものは次の通りです:
- 身分証明書: 運転免許証やパスポートなど
- 収入証明書: 給与明細や確定申告書
- 不動産関連資料: 売却予定物件の登記簿謄本や新居購入契約書
まとめ
つなぎ融資は住宅購入の際に重要な役割を果たします。この融資を利用することで、短期的な資金が確保でき、スムーズに新居へ移行できます。既存の住居を売却する前でも、新しい家の支払いが可能になるため、流動性が高まります。また、返済期間は通常数ヶ月から1年と短いため、一時的な経済的負担も軽減されます。
さらに、私たちが選ぶ住宅ローンの種類や特徴も考慮する必要があります。固定金利型や変動金利型など、多様な選択肢が存在し、それぞれ異なるメリットがあります。自身のライフスタイルや返済計画に合った最適なプランを見つけることが大切です。
注意点として、つなぎ融資には返済義務や借入限度額があります。リスク管理を徹底しないと、不測の事態に備えられません。具体的には、審査基準や契約条件を理解しておくことが重要です。
手続きについても把握しておくべきです。事前相談から始まり、書類提出・審査・契約締結・資金提供という流れで進みます。必要書類には身分証明書や収入証明書などがありますので、これらを整えておくことでスムーズに申請できます。
結論
つなぎ融資は住宅購入の際に私たちが利用できる強力なツールです。この制度を上手く活用することで、スムーズに新居へ移行することが可能になります。短期的な資金を確保しながら既存の住居を売却するプロセスも円滑に進められます。
ただし、返済義務や借入限度額といった注意点もしっかり理解しておく必要があります。リスク管理を徹底し、自分たちに最適なプランを選ぶことで、より安心して不動産取引が行えるでしょう。手続きや書類準備もしっかりと行い、新しい生活への第一歩を踏み出しましょう。