住宅を購入する際、私たちが気になるのはやっぱり「住宅ローン控除 年間いくら」かですよね。これによって、年間の税負担が軽減される可能性があります。この制度を上手に活用すれば、家計に大きなメリットをもたらすことができるんです。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に適用される税制上の優遇措置です。この制度を利用することで、私たちの税負担が軽減されます。
住宅ローン控除とは
住宅ローン控除は、借入金利や返済額に基づいて所得税から一定額を控除できる制度です。具体的には、新築または既存の住宅を購入し、そのために借りた資金が対象となります。これによって、年間で受けられる控除額が決まり、最大で数十万円に達することもあります。私たちはこの制度を理解して活用することが重要です。
住宅ローン控除の目的
主な目的は、家計への負担軽減と住環境の向上です。具体的には以下の点があります:
- 経済的支援: 購入時にかかる負担を和らげることで、多くの人々がマイホームを持てるようになります。
- 地域活性化: 新しい住居が増えることで、不動産市場や地域経済も活性化します。
- 安定した生活基盤: 住まいを持つことによって、私たちの日常生活がより安定します。
年間いくら控除されるのか
住宅ローン控除は、年間最大で400万円までの控除が受けられます。この金額は、借入金額や返済期間によって変動します。具体的には、以下の要素が関連しています。
控除額の計算方法
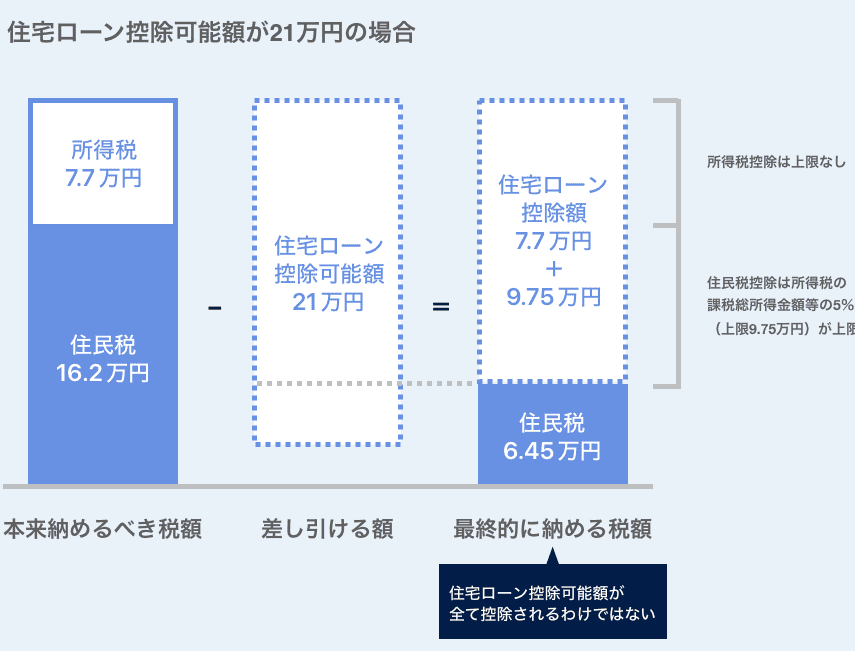
控除額は、借入残高に一定の税率を掛けて求められます。たとえば、新築住宅の場合、初年度は1%の税率が適用されます。その後も年ごとに減少しながら最長で10年間適用可能です。また、条件付きで増加することもあります。これにより、所得税から直接差し引かれるため、大きな経済的メリットがあります。
控除対象となる条件
控除を受けるためにはいくつかの条件があります。
- 住宅購入者本人が居住していること
- 借入金が特定の金融機関から得られていること
- 新築または既存住宅であること
住宅ローン控除のメリット
住宅ローン控除は、家計を支える大きなメリットがある制度です。これにより、税負担の軽減や生活の質向上につながります。
税金の軽減
税金の軽減は、住宅ローン控除の最も重要な利点です。具体的には、年間最大で400万円まで所得税から差し引かれます。この控除額は借入残高に基づいて計算され、新築の場合、初年度は1%の税率が適用されるため、大きな節税効果があります。さらに、この制度では10年間継続して適用可能なので、長期的な視点で見ても経済的影響は大きいです。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これらを理解することで、より効果的に控除を活用できます。
申請手続き
申請手続きは非常に重要である。正確な書類を準備しないと、控除が認められないことがあります。必要な書類には以下が含まれます:
- 所得税の確定申告書
- 住宅借入金等特別控除額の明細書
- 購入した住宅に関する証明書
また、適切なタイミングで提出することが大切です。期限内に申請しないと、その年の控除が受けられなくなる可能性があります。
結論
住宅ローン控除は私たちの家計にとって非常に重要な制度です。この制度を活用することで年間最大400万円の税控除が受けられます。これにより、経済的な負担が軽減されるだけでなく、住環境の向上にも寄与します。
ただし申請手続きには注意が必要です。正確な書類を準備し期限内に提出することが求められます。これらを守ることで、住宅ローン控除の恩恵を最大限に享受できるでしょう。私たちはこの制度を賢く利用して、より良い生活基盤を築いていきたいものです。