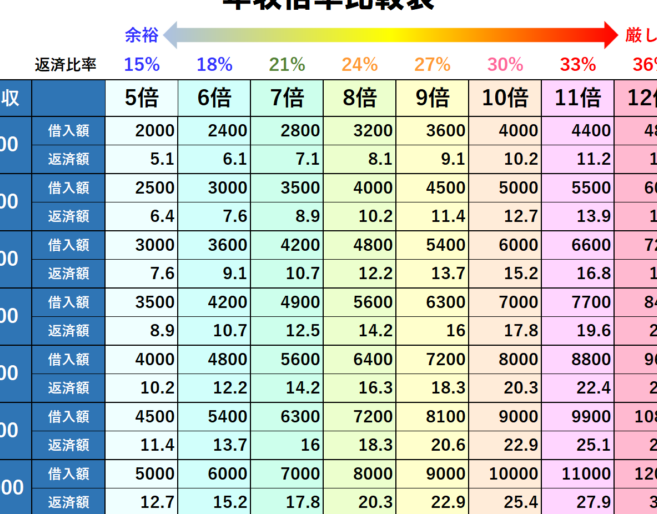
住宅ローンを考えるとき、公務員としての年収がどれくらい影響するのか気になりますよね。特に「住宅ローン 年収の何倍 公務員」というテーマは、多くの人にとって重要なポイントです。私たちも、夢のマイホームを手に入れるためには、どれだけ借りられるのかを理解することが欠かせません。
住宅ローンと公務員の年収
公務員の年収は、住宅ローンを借りる際に重要な要素となります。私たちが理解すべきは、年収によってどれだけの額を借りられるかという基準です。
住宅ローンの基本知識
住宅ローンとは、自宅購入に必要な資金を金融機関から借り入れることです。一般的に、銀行や信用金庫などから提供されます。公務員の場合、安定した職業と確実な収入が評価されるため、有利な条件で融資を受けやすい傾向があります。このような状況では、自己資金や返済能力も考慮されます。また、返済期間は通常15〜35年であり、その間に支払う利息も計算する必要があります。
年収から見た借入の目安
公務員として得られる年収によって、住宅ローンの借入可能額が変動します。一般的には「年収の5倍」が目安とされます。しかし、それぞれ異なる条件があるため、自身の経済状況に応じて判断することが重要です。
具体的には以下の点を考慮します:
- 返済比率:年間返済額は年収のおおよそ25%以内が望ましい。
- 頭金:購入価格の20%程度を自己資金として準備する。
- 他債務:既存の負債も影響するため注意が必要。
公務員の年収とローンの関係
公務員の年収は住宅ローンにおいて重要な要素です。安定した職業があるため、融資を受けやすい傾向があります。
公務員における年収の特性
公務員の年収は一般的に安定しており、昇給も期待できます。具体的には以下のような特徴があります:
- 給与体系:多くの場合、職階によって決まるため、同じ職種内で均等な給与が支払われます。
- 福利厚生:手当や休暇制度が充実している場合が多く、総合的な生活水準を向上させます。
- 退職金制度:退職時にはまとまった金額が支給されるため、将来への安心感を提供します。
このような特性から、公務員は金融機関に対し信頼性が高いと見られています。
ローン審査における公務員の優位性
公務員として働くことによって得られる住宅ローン審査における優位性があります。具体的には次の点が挙げられます:
- 低い金利:金融機関はリスクを減少させたいので、公務員には特別金利を適用することがあります。
- 借入可能額:年収の5倍程度まで借り入れできるケースが多いため、大きな物件購入も可能です。
- 返済比率:年間返済額が年収25%以内であれば良好とされているため、無理なく返済計画を立てられます。
住宅ローンの計算方法
住宅ローンの計算は、借入可能額や返済シミュレーションにおいて重要な要素です。公務員として安定した年収を持つ私たちには、特別な条件が適用されることがあります。
年収の何倍まで借りられるか
一般的に、公務員は年収の5倍程度まで借入可能とされています。この基準は多くの金融機関が採用しており、実際には以下の要素が影響します。
- 借入金利
- 返済比率
- 頭金の額
- 他債務状況
金融機関によっては、これらを考慮しながら融資条件を設定します。例えば、年間返済額が年収の25%以内であれば良好とされます。また、頭金も購入価格の約20%を準備することで、有利な条件で融資を受けやすくなります。
実際の返済シミュレーション
具体的な数字で確認すると理解が深まります。以下に例を示します。
| 年収 | 借入可能額 | 年間返済額 |
|---|---|---|
| 400万円 | 2000万円 | 100万円 |
| 600万円 | 3000万円 | 150万円 |
| 800万円 | 4000万円 | 200万円 |
住宅購入のポイント
住宅購入にはいくつかの重要なポイントがあります。私たちは、これらを理解することで、公務員としての年収を最大限に活用できます。
物件選びの重要性
物件選びは非常に重要です。まず、立地条件が影響します。通勤や通学が便利な場所は、資産価値が高まる傾向があります。また、周辺環境も考慮すべきです。公園や商業施設、医療機関などが近くにあると生活しやすくなります。さらに、物件の種類にも注目しましょう。一戸建てやマンション、それぞれにメリットとデメリットがあります。我々は、自分たちのライフスタイルに合った物件を選ぶことが成功へのカギです。
資金計画の立て方
資金計画は住宅購入で欠かせない要素です。我々は具体的な数字を基に計画を立てる必要があります。以下のステップで進めましょう。
- 予算設定: 年収から借入可能額を算出します。
- 頭金準備: 購入価格の20%程度を目安に頭金を準備します。
- 返済シミュレーション: 年間返済額が年収の25%以内になるよう設計します。
Conclusion
公務員としての年収は住宅ローンを組む際に大きなメリットをもたらします。安定した収入と優遇された金利条件を活用することで、夢のマイホームが現実のものとなります。我々は、借入可能額や返済計画について正確に理解し、自分たちのライフスタイルに合った最適な選択ができるよう努めましょう。
物件選びや資金計画も重要です。これらを踏まえて無理のない返済プランを立てることで、安心して住宅購入が進められます。我々の知識と準備があれば、公務員としての特性を最大限に生かすことができるでしょう。