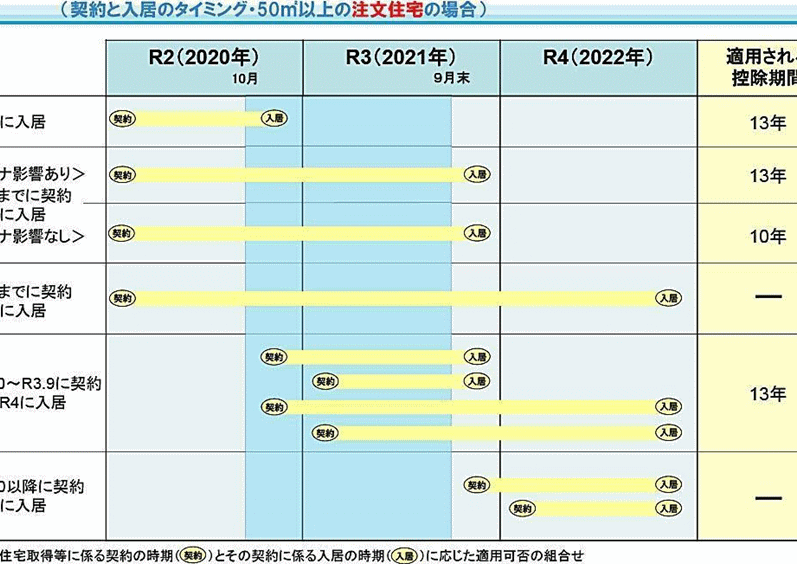
住宅を購入する際、私たちが気になるのは「住宅ローン減税 何年」というポイントです。この制度は、長期にわたって私たちの家計をサポートしてくれる大切な仕組み。実際、どれくらいの期間適用されるか知っていますか?この疑問に答えることで、より賢い資金計画が可能になります。
住宅ローン減税の概要
住宅ローン減税は、住宅を購入する際に受けられる重要な制度です。この制度は、私たちの家計を長期的に支援するために設計されています。 利用者が一定の条件を満たすことで、所得税から控除される金額があります。
具体的には、住宅ローンの年末残高に基づいて控除額が決まります。例えば、借入れした金額や適用期間によって異なるため、自分自身の状況を確認することが大切です。また、この減税は一般的に10年間適用されます。ただし、新築や中古物件によって条件が変わる場合があります。
さらに、控除対象となる金額は最大で400万円とされています。この上限も物件や購入時期によって異なるため、一度具体的な数値を調べてみましょう。では、実際にこの制度を利用するとどうなるのでしょうか?
- 借入残高: 年末時点で残っている借入れ。
- 控除率: 年間1%など。
- 適用年数: 一般的には10年だが状況次第。
住宅ローン減税の期間
住宅ローン減税は、最大で10年間適用される制度です。具体的な対象年数は、物件の種類や購入時期によって異なることがあります。私たちは、この制度を理解することでより良い資金計画が立てられます。
対象となる年数
対象となる年数は、主に新築と中古物件で異なります。一般的には以下のようになります。
- 新築住宅: 最長10年間
- 中古住宅: 通常は5年間(特定条件を満たすと10年間)
また、購入した年によっても控除期間が変わるため、その点にも注意が必要です。
減税の適用条件
減税を受けるためにはいくつかの条件があります。主な条件は以下の通りです。
- 自宅として使用すること: 購入した物件に実際に居住している必要があります。
- 所得制限: 所得が一定額以下であること。
- 借入金残高: 借入金残高が上限内であること(最大400万円)。
住宅ローン減税のメリット
住宅ローン減税には、利用者にとって多くのメリットが存在します。具体的な効果を理解することで、私たちの資金計画をより効果的に立てられます。
税控除の影響
税控除は所得税の軽減に直結します。例えば、年末残高が300万円の場合、年間で3万円の控除が受けられるため、実質的な負担が軽減されます。また、新築住宅では最大400万円まで対象となり、その分だけ控除額も増加します。このように、高額な住宅購入時には特にその恩恵が大きく感じられます。
住宅ローン減税のデメリット
住宅ローン減税にはいくつかのデメリットがあります。これらを理解することで、より良い資金計画が可能です。
取得時の注意点
取得時に気を付けるべき点は多岐にわたります。まず条件を満たさない場合、減税が受けられないことがあります。また、借入金残高が上限を超えると控除額が減少します。このため、自身の財務状況を正確に把握しておく必要があります。さらに、新築や中古物件によって適用条件が異なるため、注意深く確認しましょう。
結論
住宅ローン減税は私たちの家計に大きな影響を与える重要な制度です。その適用年数や条件を理解することで、資金計画がより効果的になります。新築や中古住宅に応じて異なる適用期間を把握し、自分たちの状況に合った対策を講じることが求められます。
またこの制度にはメリットだけでなくデメリットも存在します。自身の財務状況を正確に把握し、必要な条件を確認することで、無駄のない投資が可能となります。これから住宅購入を考えている方々には、この知識が非常に役立つでしょう。