住宅を購入する際、**住宅ローン控除 初年度 いつから**という疑問が頭をよぎることはありませんか?私たちも同じように感じていました。この制度は、初年度の税金負担を軽減する重要な手段です。正しく理解し活用すれば、大きなメリットを得られます。
住宅ローン控除の基本
住宅ローン控除は、住宅購入に伴う税負担を軽減するための重要な制度です。この制度を理解し、正しく活用することで、初年度から大きなメリットが得られます。
住宅ローン控除とは
住宅ローン控除は、借入金利や返済額に応じて所得税が軽減される仕組みです。具体的には、自宅購入時に利用した住宅ローンの年末残高に基づいて一定割合が所得税から控除されます。これにより、私たちの家庭経済への影響は大きくなります。例えば、年間で最大40万円までの控除が認められることもあります。
控除対象となる条件
住宅ローン控除を受けるにはいくつかの条件があります。以下は主な条件です:
- 自宅であること:新築または中古物件でも、自分たちが居住するためのものである必要があります。
- 借入先:金融機関から正式な契約を通じて借り入れたものであること。
- 返済期間:一般的には10年以上の返済期間が求められる場合があります。
初年度の控除の開始時期
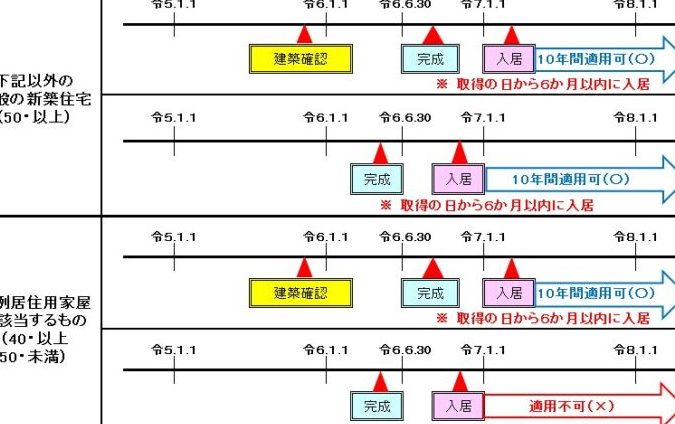
住宅ローン控除の初年度における控除の開始時期は、購入した年や申請状況によって異なる。具体的には、住宅を取得した年の翌年から適用されることが一般的だ。
申請時期の確認
申請期間は通常、確定申告期間に合わせて設定されている。私たちが注意すべきポイントは以下の通りだ。
- 確定申告: 例年2月中旬から3月中旬まで。
- 必要書類: 土地や建物に関する書類、借入金明細書など。
- 早めの準備: 書類を整えることでスムーズな申請が可能になる。
このように、期限内に正確な情報を提出することが重要だ。我々も忘れずに準備しよう。
控除開始日の具体例
控除開始日は実際の契約日や引渡し日によって変わるため、自分たちの場合も確認しておく必要がある。例えば、
- 2023年4月1日に契約した場合:2024年度から控除対象
- 2023年12月31日に引渡しを受けた場合:2024年度から控除対象
住宅ローン控除の計算方法
住宅ローン控除の計算は、正確な金額を把握するために重要です。具体的な数値を基に計算が行われるため、理解しやすい方法で説明します。
控除額の算出方法
控除額は主に年末残高に基づいて決まります。基本的には以下のように計算されます。
- 年末残高 × 1% = 控除額
- 最大控除額は年間40万円(一般住宅の場合)
例えば、年末残高が3,000万円の場合、控除額は次のようになります。
- 3,000万円 × 1% = 30万円
この場合、30万円が所得税から差し引かれます。なお、新築と中古住宅では上限が異なるため注意が必要です。
控除期間について
控除期間は通常10年間であり、その間毎年更新されます。ただし、中古住宅の場合、一部条件によって5年になることもあります。この点についても確認しておくと良いでしょう。
- 新築:最大10年間
- 中古:最大5年間(条件付き)
申請手続き
住宅ローン控除を受けるための申請手続きは、明確なステップに従う必要があります。正しい書類を準備し、流れを理解することでスムーズに進められます。
必要な書類
申請には以下の書類が必要です:
- 土地や建物の売買契約書:自宅購入時に交わした契約。
- 借入金明細書:金融機関からの詳細情報が記載されたもの。
- 年末残高証明書:年末時点での残高を示す証明書。
- 住民票:居住地を確認するための公的文書。
これらの資料は、期限内に提出しないと控除対象になりません。また、各種書類について不備がないようチェックも重要です。
申請の流れ
申請プロセスは次の通り進行します:
- 資料準備:必要な書類を揃えます。
- 確定申告期間内に提出:通常、毎年2月16日から3月15日までが申告期間です。この間に全て提出します。
- 税務署での処理:税務署が受理後、控除額計算を行います。結果通知は郵送されます。
- 控除適用開始:翌年度から所得税から控除されます。
注意点
住宅ローン控除を利用する際には、いくつかの重要なポイントを理解しておく必要があります。これらのポイントを把握することで、申請手続きがスムーズに進むでしょう。
よくある間違い
住宅ローン控除に関するよくある間違いは以下の通りです。
- 年末残高の計算ミス: 控除額は年末残高に基づいて決まりますが、誤った金額で計算すると不正確な控除が適用されます。
- 申請書類の不備: 必要な書類が不足していると、申請が受理されません。特に売買契約書や借入金明細書は必須です。
- 期限の見落とし: 確定申告期間内に提出しないと、控除を受けられません。毎年2月16日から3月15日までが一般的です。
このような間違いを避けることで、より良い結果につながります。
控除を受ける際の注意事項
住宅ローン控除を取得するためには、以下の注意事項があります。
- 自宅として使用すること: 購入した物件は、自分たちが住むためのものでなくてはいけません。
- 適切な借入条件: 銀行などから正式に借り入れたことが条件になります。口頭では認められません。
- 返済期間について: 一般的には10年以上ですが、中古住宅の場合は場合によって5年になることもあります。
Conclusion
住宅ローン控除は私たちの税負担を軽減し、住まいの購入をサポートする重要な制度です。初年度の控除開始時期や必要書類について正確に理解することが、スムーズな申請につながります。
特に契約日や引渡し日によって控除対象が変わるため、注意が必要です。また毎年の確定申告期間内に必要な書類を提出することで、適切な控除を受けられます。
これらのポイントを押さえつつ、計画的に準備していくことが大切です。私たち全員がこの制度を有効活用し、自身の経済的負担を軽減できるよう努めていきましょう。