住宅を購入する際、多くの人が気になるのが住宅ローン減税 どれくらいの恩恵を受けられるかということです。私たちもその一人で、少しでも月々の負担を軽くしたいと考えています。制度が複雑に感じるかもしれませんが、正しい情報を知ることで大きな節約につながる可能性があります。
住宅ローン減税の基本
住宅ローン減税は、私たちが住宅購入時に利用できる重要な制度です。この制度を理解することで、経済的な負担を軽減できます。
住宅ローン減税とは
住宅ローン減税とは、住宅を購入した際に支払った所得税の一部を還付または控除する制度です。具体的には、所定の条件を満たす場合に適用されます。例えば、新築や中古物件、耐震基準を満たすことなどが求められます。また、この制度は最大で10年間利用できるため、大きな節約効果があります。
対象となる住宅
対象となる住宅にはいくつかの条件があります。主なポイントは以下の通りです:
- 新築・中古: 新築だけでなく、中古物件も対象。
- 居住要件: 購入後6ヶ月以内に居住する必要あり。
- 耐震基準: 耐震性能が一定以上であること。
- 面積基準: 専有面積が一定以上(一般的には50㎡以上)であること。
減税の具体的な内容
住宅ローン減税は、多くの人にとって重要な制度です。ここでは、減税の期間や減税率について詳しく説明します。
減税の期間
住宅ローン減税は最大で10年間利用可能です。この期間中、毎年一定額が所得税から控除されます。ただし、条件によっては適用されない場合もあります。例えば、新築物件の場合、購入後6ヶ月以内に居住することが求められます。また、中古物件でも同様の条件があります。
減税率
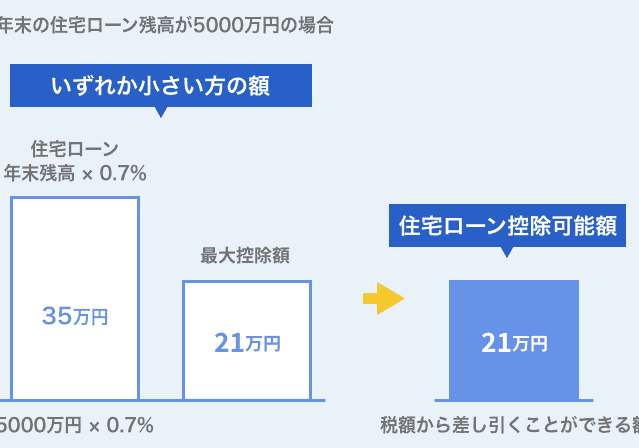
減税率は、基本的には借入金残高の1%程度となっています。しかし、この率は年ごとに異なる場合がありますので、最新情報を確認することが大切です。特定の条件を満たすことで、さらに還付額が増える可能性もあります。例えば、省エネ基準を満たす住宅では優遇措置があるため、有利な条件で申請できるかもしれません。
住宅ローン減税のメリット
住宅ローン減税は、私たちが住宅を購入する際に非常に重要な制度です。この制度によって、経済的負担が軽減されるからこそ、多くの人々が注目しています。
経済的な影響
住宅ローン減税は毎年一定額を所得税から控除できるため、長期的には大きな節約を実現します。例えば、借入金残高が3,000万円の場合、1%の減税率で年間30万円が控除されます。10年間利用すれば300万円の節約になります。また、省エネ基準を満たす物件ではさらに優遇措置があります。このように、適切な条件を満たせば、経済的利益は計り知れません。
注意点とデメリット
住宅ローン減税にはいくつかの注意点やデメリットが存在します。私たちはこれらを理解し、賢明な選択をすることが重要です。
手続きの複雑さ
手続きは時に非常に複雑です。必要書類の準備や申請期限を守ることが求められます。例えば、確定申告を行う際には、以下のような書類が必要となります。
これらの手続きを怠ると、減税の適用が受けられなくなるリスクがあります。また、制度自体も毎年変更される可能性があるため、最新情報を常に確認しておく必要があります。
Conclusion
住宅ローン減税は私たちの経済的負担を軽減するための重要な手段です。この制度を上手に活用することで大きな節約が期待できます。条件をしっかり確認し必要書類を整えることで、確定申告時にスムーズに進められます。
ただし注意点も多いので最新情報を常にチェックしておくことが不可欠です。正しい知識と準備があれば、住宅購入はより安心で負担の少ないものになるでしょう。この機会にぜひ自分たちの将来設計について考えてみましょう。