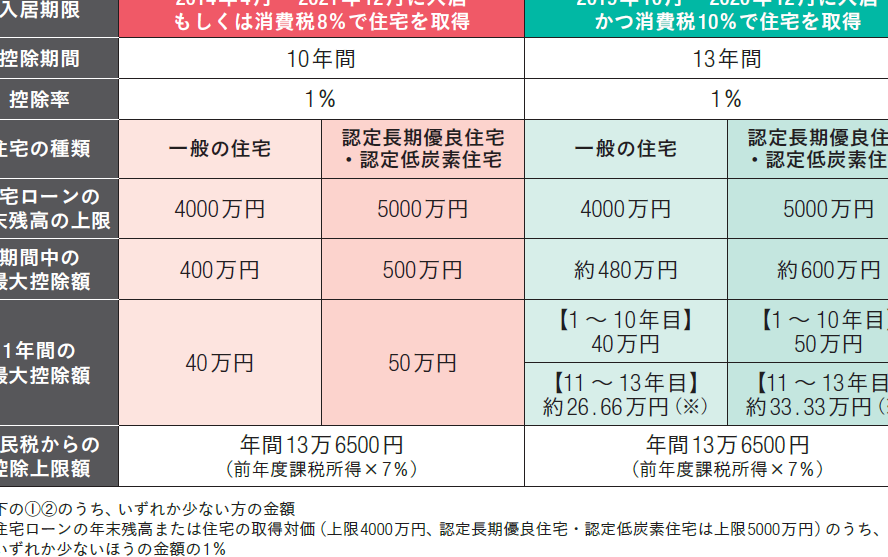
住宅を購入する際、私たちが気になるのは「住宅ローン減税 いくら戻ってくる」ということです。多くの人がこの制度を利用して、少しでも負担を軽減したいと考えています。しかし、具体的にどれくらいの金額が戻ってくるのか、その計算方法や条件については意外と知られていないことも多いですよね。
住宅ローン減税の概要
住宅ローン減税は、住宅購入者にとって非常に重要な制度です。この制度を利用することで、所得税から一定額が控除されます。具体的には、借入金残高の1%が控除対象となるため、例えば2000万円の借入の場合、年間20万円が戻ってきます。
さらに、この制度にはいくつかの条件があります。主な条件としては以下が挙げられます。
- 住宅を新築または購入したこと: 新しい住居である必要があります。
- 居住期間: 購入後6ヶ月以内に実際に居住しなければなりません。
- 合計所得金額: 年間の合計所得金額が3000万円以下であること。
これらの条件を満たすことで、私たちは最大10年間この減税措置を受けることができます。また、控除額は年ごとに変動する場合がありますので、その点も注意が必要です。具体的には毎年見直しされるため、新しい情報を確認しましょう。
いくら戻ってくるのか
住宅ローン減税によって戻ってくる金額は、借入金の残高と所得に依存します。具体的な計算方法や条件を理解することで、どれだけの控除が受けられるか明確になります。
戻ってくる金額の計算方法
戻ってくる金額は、以下のように計算されます:
- 借入金残高 × 1%:例えば、2000万円の借入の場合、年間20万円が戻ります。
- 所得税から控除:この控除は所得税から直接引かれます。
- 最大10年適用:控除期間中は毎年同じ計算式で求めます。
必要な情報を整理しておくと便利です。自分たちの状況に合わせた具体的なシミュレーションも行うことが大切です。
対象となる条件
住宅ローン減税を利用するためには、いくつかの条件があります:
- 新築または購入した住宅であること
- 購入後6ヶ月以内に居住開始
- 年間合計所得3000万円以下
利用する際の注意点
住宅ローン減税を利用するには、いくつかの重要な手続きや条件があります。これらを理解し、適切に対応することで、スムーズに減税を受けることが可能です。
必要な手続き
住宅ローン減税を受けるためには、以下の手続きを行う必要があります。
- 申告書の提出:初年度は確定申告で申請し、その後は年末調整で処理されます。
- 書類の準備:借入契約書や居住証明書などが求められます。
- 所得証明書の収集:前年の所得金額を示す書類も必要です。
これらの手続きを怠ると、控除が受けられない場合があります。特に初年度は期限内に正確な情報を提出することが重要です。
年収との関係
年収と住宅ローン減税には密接な関係があります。所得金額が3000万円以下であることが条件ですが、それ以上の場合でも他の控除と合算して計算されます。このため、自分たちの年収や家族構成によって戻ってくる金額は変動します。また、年収が高いほど控除額も比例して増えるわけではありません。
他の税制優遇との比較
住宅ローン減税は、他の税制優遇と比較しても魅力的な制度です。例えば、所得控除や医療費控除と同様に、住宅ローン減税も所得税から直接引かれるため、実質的な負担軽減が期待できます。 さらに、この制度は特定の条件を満たすことで最大10年間利用可能です。
他の代表的な税制優遇には以下があります:
- 所得控除: 所得金額に応じて一定額が控除される。
- 医療費控除: 自己負担した医療費が一定額を超える場合、その超えた分が控除対象となる。
- 配偶者控除: 配偶者の所得状況により、自身の課税所得から一定額を控除できる。
これらの制度とは異なり、住宅ローン減税では借入金残高に基づいて計算されます。また、年収や家族構成によって戻ってくる金額が異なる点も特徴です。このようにそれぞれの制度には独自のメリットがあります。
実際にどれくらいお得になるかは具体的なシミュレーションで確認できますし、必要書類や手続きも忘れず準備することが重要です。たとえば初年度は確定申告が必要ですが、その後は年末調整で処理されます。この点でも他の優遇措置とは手続き内容が異なるため注意しましょう。
まとめ
この記事では、住宅ローン減税の具体的な内容とそのメリットについて詳しく説明しています。まず、住宅ローン減税を利用することで所得税から借入金残高の1%が控除されるため、例えば2000万円の借入であれば年間20万円が戻ってきます。
次に、この制度を利用するためにはいくつかの条件があります。新築または購入した住宅であること、購入後6ヶ月以内に居住すること、そして年間の合計所得金額が3000万円以下であることです。またこれらの条件を満たすと最大10年間の減税措置を受けられます。
さらに、戻ってくる金額は借入金残高や所得によって異なるため、自分たちに合った具体的なシミュレーションを行う必要があります。計算方法は「借入金残高 × 1%」ですので、その点も理解しておきましょう。この控除は毎年同じ計算式で適用されます。
最後に、初年度には確定申告が必要ですが、その後は年末調整で処理されます。その際には必要書類として借入契約書や居住証明書などを準備することが重要です。手続きを怠ると控除が受けられない可能性がありますので注意してください。また、高年収者の場合でも控除額は比例して増えない点にも注意しましょう。
Conclusion
住宅ローン減税を活用することで大きなメリットが得られることは明白です。私たちがしっかりと条件を理解し必要な手続きを行うことで、毎年の負担を軽減できるでしょう。
特に初年度の確定申告や書類準備は重要ですがこれを乗り越えれば、最大10年間の減税措置が受けられます。私たち自身の状況に合った計算やシミュレーションを行いながら賢く利用していきたいですね。この制度を活用して、より快適な住環境を手に入れましょう。