住宅を購入する際、私たちが気になるのはやっぱり「住宅ローン控除」についてです。この制度を活用すれば、税金の負担を軽減できる大きなチャンスがあります。しかし、年末調整でこの控除を受けるタイミングや手続きには悩む方も多いでしょう。住宅ローン控除 年末調整 いつ行うべきか、その疑問にお答えします。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に適用される税制優遇制度です。この制度を利用すると、支払った住宅ローンの利息分が所得税から控除されます。具体的には、年末調整で申告することで、税金の軽減が期待できます。
概要
住宅ローン控除は、最大で10年間適用される制度です。借入金額や利息によって控除額は異なりますが、多くの場合、年間40万円程度の控除が可能です。また、新築や中古住宅だけでなく、増改築にも適用される点も特徴です。これにより、多くの家庭がこの恩恵を受けています。
利用条件
住宅ローン控除を受けるためにはいくつかの条件があります。以下の要件を満たすことが必要です。
- 居住用: 購入した物件は居住目的であること。
- 借入金限度: 借入金額は4,000万円以下であること(特例の場合あり)。
- 返済期間: ローン返済期間が10年以上であること。
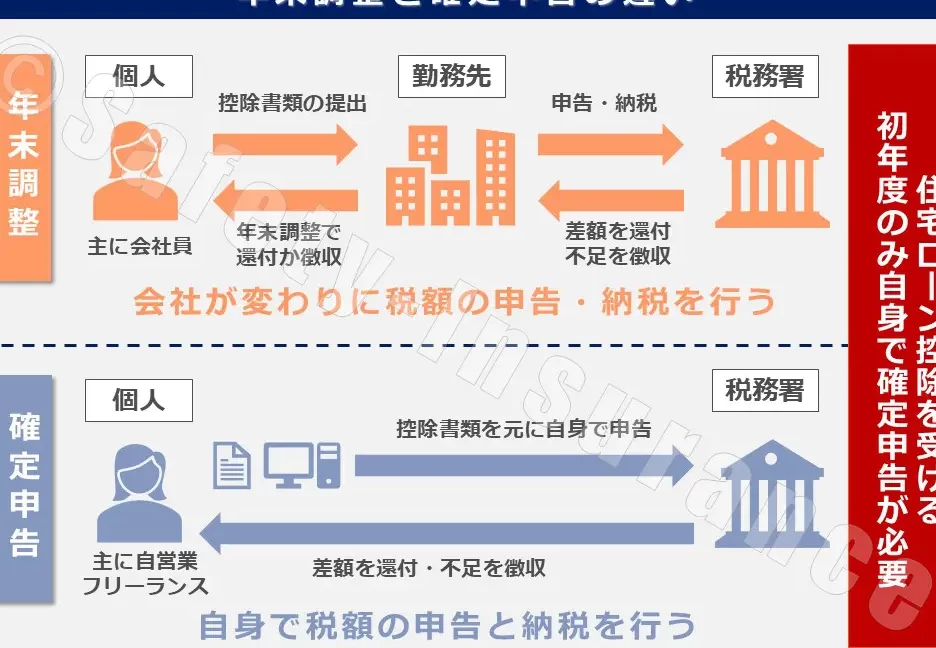
- 確定申告: 初年度は確定申告を行う必要があります。その後は年末調整でも対応可能です。
年末調整の基本
年末調整は、給与所得者が1年間の税額を正確に算出するための重要な手続きです。このプロセスによって、過剰に支払った税金が還付される可能性があります。
年末調整の目的
年末調整の主な目的は、納税者が適切な税額を算出し、不必要な負担を減少させることです。具体的には、以下の点が挙げられます。
- 所得税の精算: 収入に応じて実際に支払うべき税額を見直します。
- 控除適用: 各種控除(医療費控除や住宅ローン控除など)を反映させた結果、最終的な納付額を軽減します。
- 還付金の受け取り: 多くの場合、過剰納付した分が還付されるので、新たな資金源となります。
年末調整の手続き
年末調整にはいくつかのステップがあります。これらを順番に実施することでスムーズに進められます。
- 必要書類の準備: 源泉徴収票や各種控除証明書(住宅ローン残高証明書など)を用意します。
- 申告内容の確認: 所得や経費など、自身の状況と照らし合わせて情報を整理します。
- 申請書類への記入: 給与所得者の場合、「年末調整申告書」に必要事項を書き込みます。
- 提出先への提出: 会社または所属組織へ提出し、その後処理が行われます。
住宅ローン控除の適用タイミング
住宅ローン控除を受けるには、年末調整が重要な手続きとなります。ここでは、具体的な適用時期や申請方法について詳しく見ていきます。
年末調整の時期
年末調整は通常、毎年11月から12月にかけて行われます。この期間に合わせて、給与所得者は税務署に必要書類を提出します。具体的には、**前年の収入に基づいた税額を計算し、不足分や過剰分の精算を行う**ことが目的です。このため、住宅ローン控除もこの時期に合わせて申請することが求められます。ただし、新たに住宅購入した場合は初年度のみ確定申告が必要になる点にも注意しましょう。
住宅ローン控除の申請方法
住宅ローン控除の申請方法は明確です。まず、必要書類として「借入金残高証明書」や「源泉徴収票」を準備することから始まります。その後、以下の手順で進めます。
重要なポイント
住宅ローン控除を年末調整で適用する際、いくつかの重要な事項があります。これらに注意することで、スムーズに手続きを進められます。
申請に必要な書類
申請には以下の書類が必要です。
- 借入金残高証明書: 銀行から取得し、現在の借入金残高を確認できるもの。
- 源泉徴収票: 勤務先から発行されるもので、前年の所得と税額が記載されています。
- 住宅取得証明書: 購入した住宅について説明するための文書です。
これらを準備すれば、年末調整で適切に控除を受けることができます。また、新たに住宅を購入した場合は初年度のみ確定申告が必須ですので、その点も考慮しましょう。
注意すべき変更点
毎年、税制や手続き方法には変化があります。特に以下の点について注意が必要です。
- 控除対象期間: 最長10年間ですが、条件によって異なる場合があります。このため最新情報への確認は欠かせません。
- 借入限度額: 借入金額4,000万円以下という条件がありますが、この上限も見直される可能性があります。
- 居住要件: 控除対象となる物件は居住用である必要があります。今後変更されることもありますので最新情報に目を光らせてください。
結論
住宅ローン控除は私たちの税負担を軽減する大切な制度です。この控除を年末調整で適用することで、毎年の税金が軽くなる可能性があります。必要書類を事前に準備し正しい手続きを行うことが重要です。
特に初年度は確定申告が必須ですが、以降は年末調整でスムーズに対応できます。住宅購入や増改築を考えている方々には、この制度を有効活用してもらいたいと思います。最新の情報や条件について常に確認し、安心して申請を進めていきましょう。