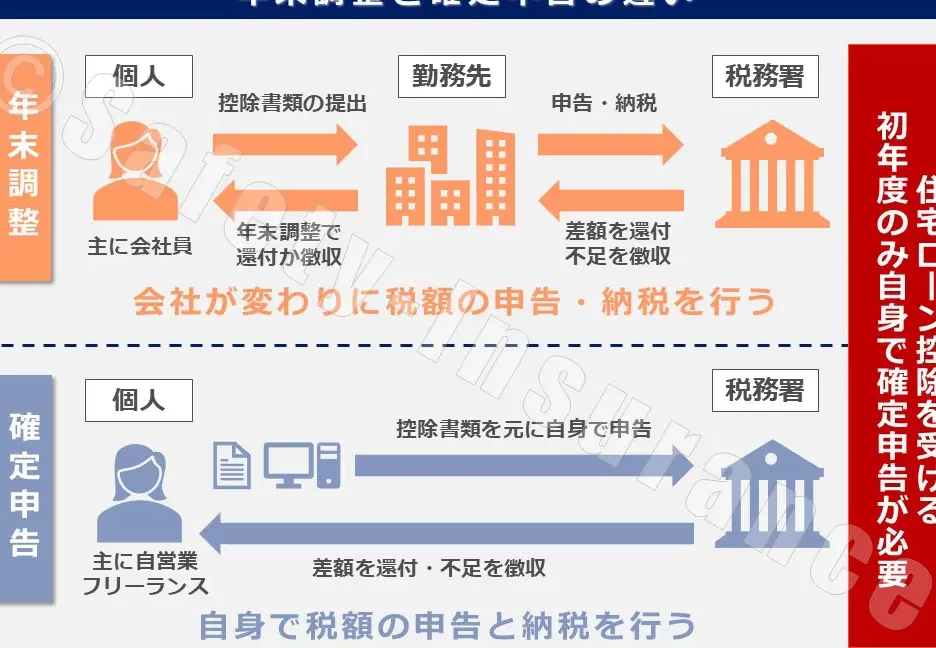
住宅を購入する際、**住宅ローン控除の手続きはいつ行うべきか**という疑問が浮かぶことがありますよね。私たちもこの制度を利用して、賢く資金計画を立てたいと考えています。この控除は税金の負担を軽減する大きなチャンスですが、手続きのタイミングや方法を理解しておくことが重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際にかかる税金を軽減する制度です。この制度は、一定の条件を満たすことで利用可能となります。税金の負担が軽くなるため、多くの人々が活用しています。
住宅ローン控除とは
住宅ローン控除とは、借入れた金額に応じて所得税や住民税から控除される仕組みです。具体的には、借入金利によって計算された額が一定期間にわたり、毎年の納税額から差し引かれます。この控除は新築や中古物件の購入時に適用されます。私たちが知っておくべきポイントとして、初年度と二年目以降では計算方法が異なることがあります。
適用される条件
住宅ローン控除を受けるためにはいくつかの条件があります。
- 借入先:金融機関からの借入であること
- 購入対象:自ら居住するための物件であること
- 所得制限:年間所得が一定額以下であること
- 返済期間:借入れ期間が10年以上であること
手続きの流れ
住宅ローン控除を受けるためには、いくつかの重要な手続きを理解しておく必要があります。ここでは、具体的な流れを示します。
申請書類の準備
必要な書類は事前に揃えておくことが大切です。主な書類には以下が含まれます。
- 借入金契約書
- 物件取得に関する証明書
- 所得税及び住民税の納税証明書
- 控除申告書
これらの資料を整えることで、スムーズに手続きが進みます。また、不足している場合、申請が遅れる可能性があります。
手続きのタイミング
住宅ローン控除を受ける際、手続きのタイミングは非常に重要です。適切な時期に手続きを行うことで、税金の負担を軽減できます。
住宅購入時の手続き
住宅購入時には、まず必要書類を整えることが求められます。具体的には以下の書類を準備します。
- 借入金契約書:金融機関との契約内容が明記されています。
- 物件取得に関する証明書:不動産登記簿謄本などで所有権を証明します。
- 所得税及び住民税の納税証明書:過去1年分の納税状況を確認します。
- 控除申告書:住宅ローン控除を申請するために必要です。
これらの資料は全て揃っていることが望ましく、手続き開始前に確認することが大切です。さらに、購入した年内に申請しないと控除を受けられない場合もあるので注意が必要です。
年末調整での手続き
年末調整では、会社から提供される源泉徴収票や控除申告書を基に手続きを行います。この段階で重要なのは、
- 源泉徴収票:年間給与と所得税額が示されています。
- 控除対象となる領収書:医療費や生命保険料なども含めて整理しておくべきです。
注意点
住宅ローン控除を受ける際には、いくつかの注意点があります。手続きにおいて誤りがないよう、しっかりと確認することが求められます。
よくある間違い
申請時によくある間違いには以下のポイントが含まれます。
- 書類不足: 必要な書類を全て提出しないと、控除対象外になる可能性があります。
- 期限の過ぎた申請: 購入した年内に申請を行わなかった場合、控除が適用されません。
- 不正確な情報: 住所や借入額などの記載ミスは、大きなトラブルにつながります。
これらの点に留意して、手続きを進めることが重要です。
書類不備への対処
万が一書類に不備があった場合には、迅速に対策を講じる必要があります。具体的には次の方法があります。
- 早急な再提出: 不足している書類をすぐに準備し直して再提出します。
- 金融機関との連絡: 自身で確認できない場合は、金融機関へ問い合わせて助言を受けることも良い選択肢です。
- 専門家への相談: 税理士など専門家に相談することで、不安や疑問を解消できます。
Conclusion
住宅ローン控除の手続きは複雑に感じるかもしれませんが正しいタイミングと必要な書類を整えることでスムーズに進められます。私たちはこの制度を有効活用し税金の負担を軽減するためにも自分たちの状況に合った準備が重要です。
申請期限や必要書類についての理解を深めておくことで、不安なく手続きを行えます。万が一不備があった場合でも早急に対処すれば問題解決につながります。これからも賢い資金計画を立てて、安心してマイホームライフを楽しんでいきましょう。