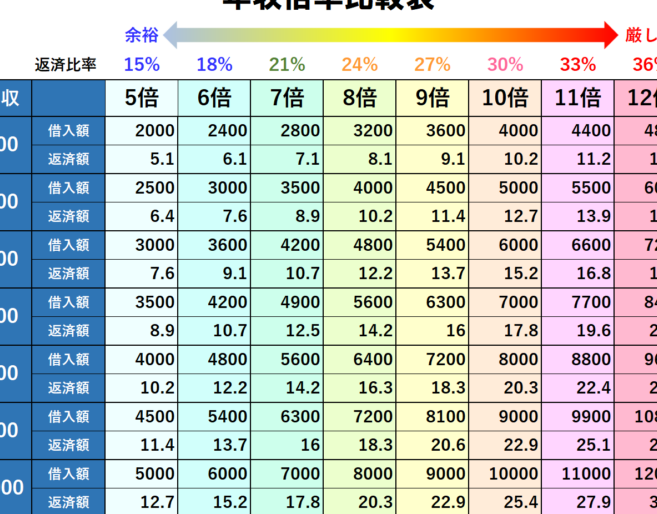
住宅購入を考えるとき、私たちはよく「年収の何倍までなら住宅ローンを組めるのか?」という疑問に直面します。家は人生で最も大きな投資の一つですから、慎重に判断する必要があります。実際、年収に対する住宅ローンの適正倍率を理解することで、自分たちがどれだけの金額を借りられるか、また返済計画がどうなるかが見えてきます。
年収の何倍 住宅ローンの基本
年収に対する住宅ローンの倍率は、借入可能額や返済計画を決定する重要な要素です。適正な倍率を理解することで、安心して住宅購入を進められます。
住宅ローンの仕組み
住宅ローンは、金融機関から資金を借りて不動産を購入するための融資です。返済期間中に利息が発生し、元本とともに月々支払います。一般的には以下のポイントがあります。
- 固定金利:契約時の金利が変わらない。
- 変動金利:市場金利に応じて変動する。
- 保証料:借入額によって必要になる場合がある。
これらの条件によって、毎月の支払い額や総支払額が異なります。我々は、自分たちのライフスタイルや将来設計に合ったプランを選ぶことが大切です。
年収と借入額の関係
年収と借入額には明確な相関があります。一般的には、年収の5~7倍までなら無理なく返済できると言われています。この基準は個人差がありますが、以下の要素も考慮すべきです。
- 生活費:月々どれくらい使うかで負担感が変わる。
- その他債務:他に抱える借入状況も影響する。
- 貯蓄目標:将来への備えとして必要な貯蓄も視野に入れるべき。
年収の何倍の住宅ローンが適切か
年収に基づく住宅ローンの適正倍率を理解することは、賢い投資の第一歩です。一般的には、年収の5〜7倍を目安に借入額を考えると良いとされています。この範囲内であれば、無理なく返済できる可能性が高まります。
一般的な基準
一般的な基準として、多くの金融機関は次のような指針を示しています:
- 年収600万円の場合:借入可能額は3,000万〜4,200万円。
- 年収800万円の場合:借入可能額は4,000万〜5,600万円。
- 年収1,000万円の場合:借入可能額は5,000万〜7,000万円。
これらの数値は、金利や返済期間によっても影響されます。金利が低いほど、高めの倍率でも対応できる場合があります。また、自分自身で計算してみることで、より具体的なイメージが得られるでしょう。
個別の事情による違い
個々人により異なる事情も考慮する必要があります。例えば:
- 生活費:毎月どれだけ支出するかによって、余裕資金が変わります。
- 他債務:カードローンや教育ローンなど、既存の負債状況も影響します。
- 貯蓄目標:将来に向けた貯蓄計画も重要です。
年収に基づく返済負担率
年収に基づく返済負担率は、住宅ローンの借入額を決定する際の重要な指標です。特に、年収の何倍まで借りられるかを理解することで、無理なく返済できる範囲を把握できます。
返済比率の計算方法
返済比率は、年間の返済額を年収で割った値です。この数値が高すぎると、生活費や将来の貯蓄にも影響します。一般的には以下のように計算されます。
- 年間返済額 = 月々の支払い × 12
- 返済比率 = (年間返済額 ÷ 年収) × 100
例えば、年収600万円の場合、月々10万円の支払いなら年間120万円となります。この場合、返済比率は20%になります。多くの場合、この比率が25%以下であれば安心と言われています。
返済負担の影響
住宅ローンによる返済負担は、その後の日常生活にも大きな影響を与えます。たとえば、高い負担割合は次のような問題につながります。
- 貯蓄目標への影響
- 教育費用や医療費用への圧迫
- 資金繰りが難しくなる可能性
住宅ローンを借りる際のポイント
住宅ローンを借りる際には、いくつかの重要なポイントがあります。これらを理解することで、スムーズに住宅購入が進むでしょう。
事前の準備
事前の準備は非常に重要です。まず、自分たちの年収や支出を正確に把握しましょう。次に、以下の項目を確認します。
- 貯蓄額: 頭金としてどれだけ用意できるか。
- 信用情報: クレジットスコアが良好であること。
- 生活費: 必要な毎月の支出額。
これらを整理すると、借入可能額や返済計画が明確になります。また、金融機関による事前審査も受けておくと良いでしょう。この段階で自分たちの条件がわかりますので、不安なく次のステップへ進めます。
金利についての理解
金利は住宅ローンに大きく影響します。固定金利と変動金利では、それぞれ異なる特徴があります。具体的には以下です。
- 固定金利: 借入時点で決まった金利が返済期間中ずっと適用されます。予算計画が立てやすいメリットがあります。
- 変動金利: 市場金利に応じて変動します。初期段階では低いですが、将来的なリスクも考慮しなければなりません。
結論
年収に基づく住宅ローンの倍率を理解することは、安心して家を購入するための第一歩です。我々が考慮すべき要素は多岐にわたりますが、無理のない返済計画を立てることで将来への不安を軽減できます。
金利や生活費など、自分たちの状況に応じた借入額と返済比率を見極めることが重要です。事前準備として正確な情報整理と金融機関での審査も忘れずに行いましょう。これらを踏まえれば、夢のマイホームへの道が開けるでしょう。