住宅ローンの10年固定が終了した後、私たちはどんな選択肢を持っているのでしょうか?この重要な時期に直面することで、多くの人が不安や疑問を抱えることがあります。住宅ローン 10年固定 終了後 どうなるというテーマは、将来の資金計画に大きな影響を与えるため、しっかりと理解しておく必要があります。
住宅ローン 10年固定の基本
住宅ローンの10年固定金利は、多くの人にとって重要な選択肢です。これによって、安定した返済計画が可能になります。私たちは、この仕組みを詳しく理解することが必要です。
住宅ローンとは
住宅ローンは、不動産を購入するために借りる資金のことを指します。主に以下の要素が含まれます:
- 借入額: 購入価格から自己資金を引いた残り。
- 返済期間: 通常、15年から35年まで設定される。
- 金利: 借入時に決定され、変動型または固定型がある。
このような特徴によって、私たちは自身の財務状況やライフスタイルに合ったプランを選ぶことができます。
10年固定金利の仕組み
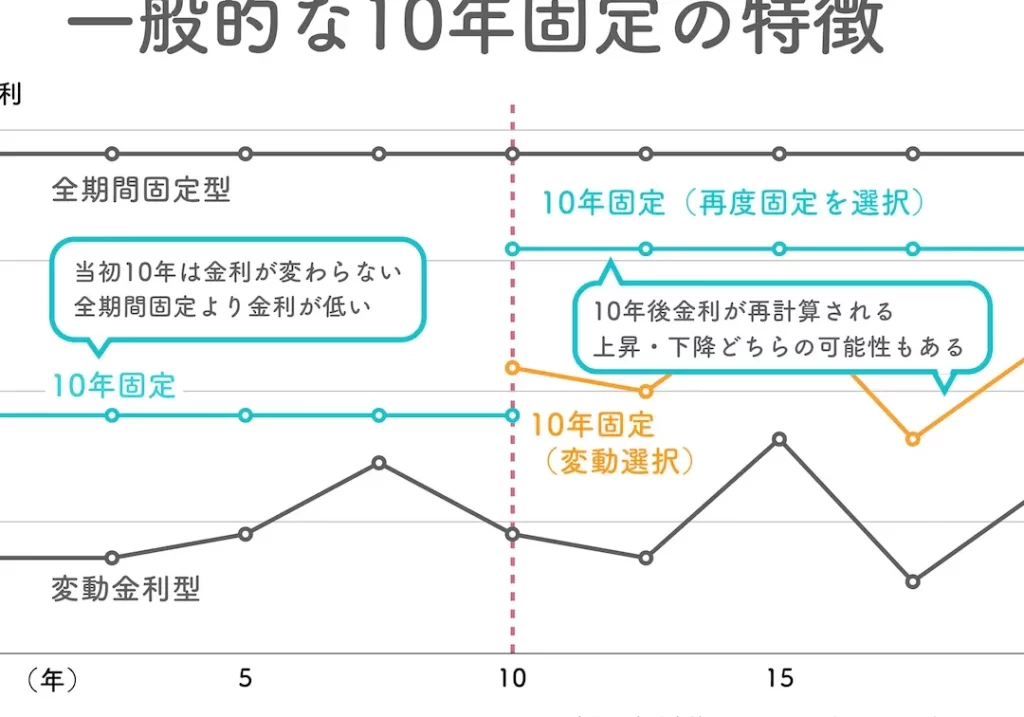
10年固定金利では、契約から最初の10年間は金利が一定です。その後、契約内容によって異なる条件で再設定されます。この仕組みによるメリットには次があります:
- 予測可能性: 月々の返済額が変わらないため、家計管理が容易。
- 低い初期金利: 他の長期固定よりも低い傾向にある。
10年固定終了後の選択肢
10年固定ローンの契約が終了すると、複数の選択肢があります。これらの選択肢を理解することで、最適な資金計画を立てることが可能になります。
変動金利への切り替え
変動金利に切り替えることで、金利が市場に連動して変化します。この選択肢は、初期的には低い金利を享受できる可能性があります。しかし、市場状況によっては将来的に支払い額が増加するリスクも伴います。以下のポイントで把握できます:
- 金利が下落した場合、返済額も減少
- 経済情勢や金融政策によって影響を受けやすい
- 長期的な不確実性が存在しうる
このため、慎重に考慮する必要があります。
再度の固定金利設定
再度固定金利設定を行うと、その後一定期間中は安定した返済計画が維持されます。具体的なメリットとしては次のような点があります:
- 予測可能な返済額で家計管理が容易
- 短期的な経済変動から保護される
- 大きな支出計画やライフスタイル変更時にも安心感を提供
終了後の影響
住宅ローンの10年固定が終了すると、複数の影響が発生します。特に返済額や家計への影響は重要です。
返済額の変動
契約終了後、返済額は選択肢に応じて変動します。もし変動金利を選ぶと、市場金利に連動して毎月の支払いが増減する可能性があります。例えば、初期的には低い金利を享受できるかもしれませんが、将来的には経済状況によって高くなるリスクも伴います。一方で再度固定金利を設定すれば、一定期間内は安定した返済額を維持できます。このため、新たな契約内容によって月ごとの支出が大きく異なることになります。
住宅ローンの見直し
住宅ローン契約終了後の見直しは、財務計画において重要なステップです。私たちが選択肢を理解することで、将来の経済的安定を確保できます。
見直しのタイミング
見直しのタイミングは、金利や市場状況に応じて変わります。一般的には、以下のポイントで見直しを考えるべきです。
- 固定金利期間終了時: 固定金利が終わる前に、新しいプランを検討します。
- 市場金利変動時: 金利が大きく変動した際にも再評価が必要です。
- ライフスタイル変更時: 家族構成や収入状況が変化した場合も要検討です。
これらのタイミングで見直すことで、自身に最適な返済方法を選ぶことが可能になります。
専門家のアドバイス
専門家からのアドバイスは非常に有益です。金融機関やファイナンシャルプランナーと相談することで、次のような情報を得られます。
- 市場動向: 現在及び未来予測について詳しく解説してくれます。
- 個別提案: 自分たちの状況に合った具体的なオプションを提示してくれます。
- リスク管理: さまざまなリスクについて説明し、それへの対策も教えてくれます。
結論
住宅ローンの10年固定が終了した後は選択肢が多くありそれぞれにメリットとリスクがあります。変動金利を選ぶことで初期的な負担を軽減できる一方で将来的な金利上昇に対する不安も増します。一方再度固定金利を設定すれば安心感は得られるものの新たな契約内容によって支出が変わることも理解しておく必要があります。
私たちはこのタイミングでしっかりと見直しを行い自分たちに合った返済方法を見つけることが大切です。また専門家のアドバイスを活用することでより良い選択ができるでしょう。これからの生活設計に向けて慎重に計画していきたいものです。