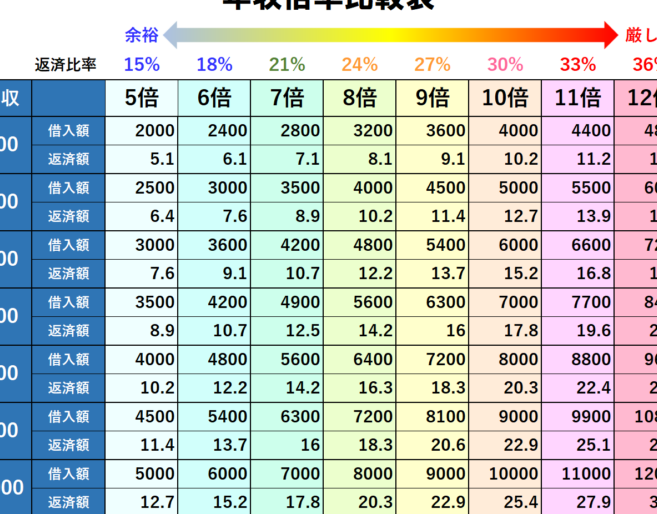
住宅購入を考えるとき、**「年収の何倍までなら安心して住宅ローンを組めるのか?」**という疑問が浮かびます。私たちにとって、理想的な家を手に入れるためには、無理のない返済計画が不可欠です。しかし、多くの人がこの基準を見失いがちです。
住宅ローンの基礎知識
住宅ローンは、家を購入するために必要な資金を借り入れるための金融商品です。私たちが理解すべき重要な点は、返済計画や利率、期間など、多くの要素が絡んでいることです。
住宅ローンとは
住宅ローンとは、不動産を購入する際に利用される融資であり、通常は長期的な返済が求められます。このローンには以下の特徴があります:
- 固定金利型:契約時に設定された金利が返済期間中ずっと変わらない。
- 変動金利型:市場金利に応じて定期的に金利が見直される。
- 元利均等返済:毎月同じ額を支払う方法で、初期の負担感を軽減できる。
これらの選択肢から、自分たちに合ったものを選ぶことが大切です。
年収との関係
年収と住宅ローンには密接な関係があります。一般的には、年収の5倍から7倍程度までの借入額が安全とされています。具体的には次のポイントがあります:
- 無理なく返せる範囲:年収600万円の場合、借入可能額は3000万円から4200万円程度。
- 生活費とのバランス:月々の支出も考慮しながら、適正な借入額を決定する必要があります。
- 将来への影響:子どもの教育費や老後資金も考えつつ判断することが重要です。
年収の何倍が理想か
住宅ローンを組む際、年収の何倍まで借入れることが安全なのかは重要なポイントです。一般的には、年収の5倍から7倍程度が理想とされています。この範囲内であれば、無理なく返済できる可能性が高いです。
年収の目安
具体的な数字を見てみましょう。例えば、年収600万円の場合、以下のように借入額が設定されることがあります:
- 年収600万円: 借入可能額3000万円〜4200万円
- 年収800万円: 借入可能額4000万円〜5600万円
- 年収1000万円: 借入可能額5000万円〜7000万円
これらの金額は一つの目安ですが、自分たちのライフスタイルや将来設計も考慮する必要があります。
生活費とのバランス
生活費とのバランスも忘れてはいけません。毎月支払うべき生活費や教育資金などを考慮すると、以下の点に注意しましょう:
- 固定費: 家賃や光熱費など、定期的に発生する支出。
- 変動費: 食品や交通費など、その時々で変わる支出。
- 貯蓄率: 将来への備えとして一定額を貯蓄すること。
余裕資金の重要性
余裕資金は、住宅ローンを組む際に非常に重要な要素です。無理のない返済計画を立てることで、将来の生活にも安心感が得られます。
余裕を持つ理由
余裕を持つことにはいくつかの理由があります。まず、生活費や教育費などの支出が増える可能性があります。また、急な収入減や失業といったリスクも考えられます。そのため、以下のポイントを考慮することが大切です。
- 固定支出: 家賃や光熱費など毎月必ず必要な支出
- 変動支出: 食費や娯楽費など状況によって変わる支出
- 貯蓄率: 将来への備えとして一定割合を貯蓄する
これら全てを考慮しながら予算を組み立てると、経済的な安定につながります。
予期しない支出への備え
予期しない支出には常に備えておくべきです。例えば、車両修理や医療費など突発的に発生する場合があります。このような事態に直面した時、十分な余裕資金があれば心配が軽減されます。具体的には以下の点が挙げられます。
- 緊急基金: 突然の出費に対応できる資金
- 保険加入: 健康保険や自動車保険でリスクヘッジ
- 柔軟性ある家計管理: 支出調整で不測の事態にも対処可能
住宅ローンの選び方
住宅ローンを選ぶ際には、金利や返済計画が重要な要素となります。これらのポイントを押さえることで、私たちの経済的な安定を図ることができます。
低金利の選択肢
低金利の住宅ローンは、長期的に見ると大きな節約につながる。通常、固定金利型と変動金利型があります。固定金利型は借入時に設定された金利が契約期間中変わらず安心です。その一方で、変動金利型は市場状況によって金利が変化します。このため、初めは低いですがリスクも伴います。また、多くの金融機関ではキャンペーンなどで特別な低金利を提供しています。こうしたオファーを利用することで、更なるコスト削減が可能です。
まとめ
この記事では、住宅ローンを組む際の年収に関する基準を詳しく説明しています。年収の5倍から7倍までの借入額が安全とされており、たとえば年収600万円の場合は3000万円から4200万円が目安です。また、年収800万円なら4000万円から5600万円、年収1000万円の場合は5000万円から7000万円の借入が可能です。
さらに、余裕資金を持つことが経済的安定につながる点も強調されています。生活費や教育費の増加に備えた予算作成や緊急基金の重要性についても触れています。具体的には以下の要素が考慮されます。
- 固定支出
- 変動支出
- 貯蓄率
また、住宅ローン選びでは金利や返済計画が重要な要素であることを忘れてはいけません。固定金利型は安心感がありますが、変動金利型にはリスクも伴います。それぞれの特性を理解し、自分たちに合ったプランを見極めることが大切です。
Conclusion
住宅ローンを組む際には年収とのバランスが非常に重要です。無理のない返済計画を立てることで将来のリスクにも備えられます。私たちは固定支出や変動支出、貯蓄率をしっかり考慮した予算作成が経済的安定につながることを理解しています。
また低金利の住宅ローン選びも大切なポイントです。特別なキャンペーンを利用することで長期的なコスト削減が期待できます。このように、慎重に計画することで安心して夢のマイホームを手に入れることができるでしょう。