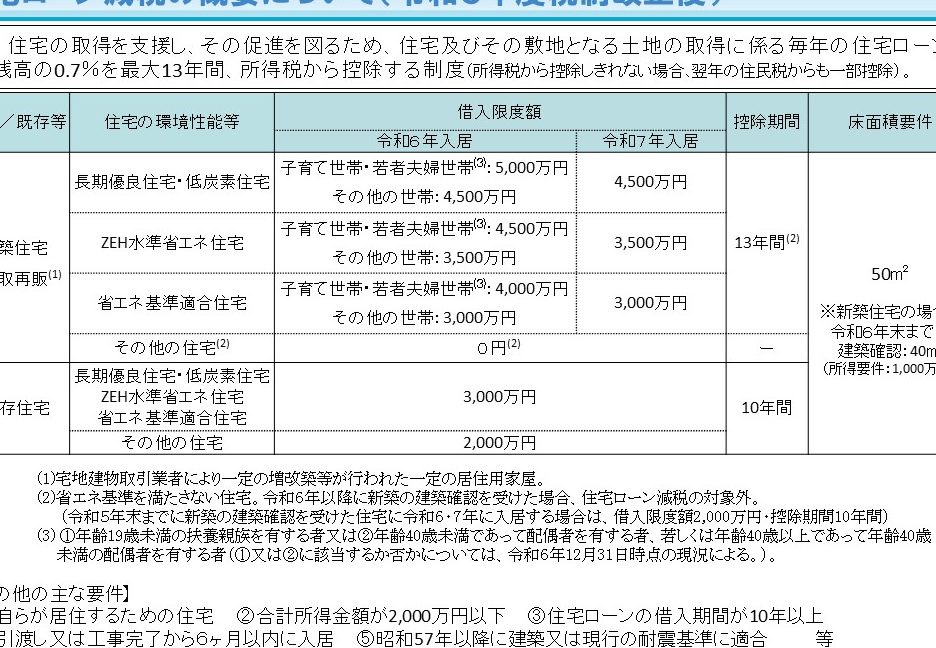
住宅を購入する際に重要な要素の一つが、**住宅ローン控除 40平米 いつまで**というポイントです。私たちが家を手に入れる夢を叶えるためには、この制度をしっかり理解しておく必要があります。特に、40平米以上の物件で適用される控除は、多くの人々にとって大きな助けとなります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に税金が軽減される制度です。この制度を利用することで、私たちの経済的負担を軽減できる可能性があります。以下に詳細を説明します。
住宅ローン控除とは
住宅ローン控除とは、借り入れた住宅ローンの年末残高に応じて所得税から一定額が控除される仕組みです。例えば、2021年度の場合、最大で400万円までの年末残高に対して1%の控除が適用されます。このため、実質的な税負担が軽減されることになります。
対象となる物件の条件
対象となる物件にはいくつかの条件があります。具体的には:
- 居住用: 購入後すぐに住むこと。
- 面積要件: 土地や建物の面積が40平米以上であること。
- 新築または中古: 新築だけでなく、中古でも一定条件を満たせば適用可能。
40平米の住宅における控除
40平米以上の物件には、住宅ローン控除が適用される重要な基準が存在します。この基準は、居住用不動産として認められるための基本的な条件です。
40平米の基準
40平米という面積は、住宅ローン控除を受ける際に必要不可欠な要素です。この基準を満たすことで、私たちは税金軽減の恩恵を享受できます。具体的には、新築または中古物件であっても、居住用として利用されている限り、この面積条件をクリアすることが求められます。さらに、市区町村によって異なる場合もありますので、自分たちの地域における詳細情報を確認しておくことが大切です。
控除を受けるための条件
控除を受けるためにはいくつかの基本的な条件があります。まず最初に、購入した物件が私たち自身の居住用であること。この点は非常に重要です。また、借入額や年末残高についても規定があります。例えば、
- 借入額が最大400万円まで
- 年末残高に対し1%の控除率
- 所得税から直接差し引かれる形で適用される
住宅ローン控除の期間
住宅ローン控除は、税金を軽減するための重要な制度です。この制度がいつまで適用されるかについて詳しく見ていきます。
いつまで控除が受けられるのか
住宅ローン控除は、物件取得年度から最長で10年間適用されます。具体的には、購入した年から数えて10年以内において、その年末残高に応じた控除が行われます。例えば、2021年度に購入した場合、2030年末まで控除を受けられます。ただし、この期間は変更されることがあるため、最新情報を確認する必要があります。
まとめ
住宅ローン控除は、40平米以上の物件を購入した場合に適用される重要な制度です。税金の軽減が可能で、多くの人々にとって大きなメリットがあります。具体的には、借入額が最大400万円まで、年末残高に対して1%の控除率が設定されています。この控除は所得税から直接差し引かれます。
対象となる物件には居住用であることや、新築・中古という条件も含まれています。また、地域によって細かな条件が異なるため、自身の状況を確認することが重要です。さらに、この制度は物件取得年度から最長10年間適用され、その間ずっと税金軽減の恩恵を受けられます。
結論
住宅ローン控除は40平米以上の物件購入時に大きな助けとなる制度です。この控除を利用することで、私たちは税金の軽減を図りながらマイホーム取得を実現できます。借入額や年末残高に応じた具体的な控除内容を理解し、自身の状況に合わせて適用条件を確認することが重要です。
また、控除期間が最長10年間であるため、初めて住宅を購入した際にはそのメリットを最大限に活かすことが求められます。常に最新情報をチェックしつつ、この制度の恩恵を受ける準備を整えましょう。