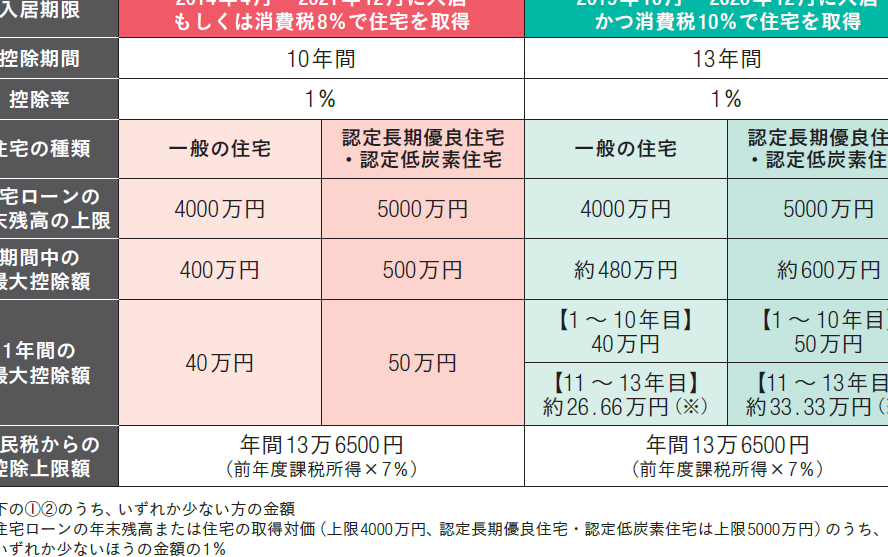
住宅を購入した私たちにとって、**住宅ローン控除は非常に重要な制度**です。この制度を利用することで、年末調整の際に税金が戻ってくる可能性があります。でも、実際にいくら戻るのか気になりますよね?
この記事では、**住宅ローン控除の仕組みや年末調整での具体的な還付額について詳しく解説**します。私たちは、この情報を知ることで賢く家計管理ができるようになるでしょう。さらに、自分たちにどれだけのメリットがあるかを理解することも大切です。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入する際に利用できる重要な税制優遇措置です。この制度を活用することで、年末調整で税金が戻る可能性が高まります。以下では、住宅ローン控除の詳細について説明します。
住宅ローン控除とは
住宅ローン控除とは、私たちが住宅を取得するために借り入れた融資に対して適用される税額控除です。具体的には、年間の支払利息額の一部を所得税から差し引くことができます。この制度により、長期的には大きな節税効果を得られるでしょう。
控除の対象となる条件
控除を受けるためにはいくつかの条件があります。主な条件は以下の通りです:
- 取得者: 申請者本人またはその配偶者。
- 物件: 新築、中古問わず自宅として使用されていること。
- 借入金額: 借入金が一定以上であること(具体的には4,000万円まで)。
- 居住期間: 物件に実際に住んでいる必要があります(居住開始から6ヶ月以内)。
年末調整の仕組み
年末調整は、私たちが一年間に支払った所得税を見直し、過不足を精算する手続きです。この制度を利用することで、節税効果や還付金の受け取りが可能になります。
年末調整とは
年末調整は、会社や団体で働く私たちが対象となる税金の清算プロセスです。勤務先は年間の給与から源泉徴収された税額と実際に支払うべき税額を比較し、必要な場合に過剰分を返金します。これによって、不足分も含めて正確な税負担が実現します。
年末調整に必要な書類
年末調整にはいくつかの書類が必要です。具体的には以下のものがあります。
住宅ローン控除で戻る金額
住宅ローン控除を利用すると、年末調整での税金の還付が期待できる。具体的な戻り金額は、借入金額や支払利息に基づいて計算される。
戻る金額の計算方法
戻る金額は、年間の支払利息に対して一定割合(通常1%)を掛けて算出する。例えば、以下の要素が影響する。
- 借入金額:最大4,000万円まで
- 支払利息:その年に支払った利息総額
- 控除期間:最長10年間適用可能
これらを考慮しながら計算することで、正確な還付額を導き出せる。我々は必要書類と申請手続きを事前に確認しておくことが重要だ。
実際の計算例
実際の計算例を見てみよう。仮に4,000万円の借入れを行い、その年に支払った利息が40万円だった場合、
- 借入金額: 4,000万円
- 年間支払利息: 40万円
- 控除率: 1%
この場合、還付予定額は以下となる。
| 借入金 | 支払利息 | 還付率 | 還付予想 |
|---|---|---|---|
| 4,000万 | 40万 | 1% | 40,000円 |
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要なポイントが存在します。これらを把握することで、より効果的に税金を還付してもらえるようになります。
申請時のポイント
申請時には必要書類を正確に準備することが重要です。具体的には、以下の書類が求められます。
- 住宅ローン控除申請書
- 源泉徴収票
- 支払った利息証明書
- 不動産登記簿謄本
また、控除対象期間内に居住していることも確認しなければなりません。居住実績がない場合、還付金は受け取れません。我々は事前に全ての条件を確認し、手続きをスムーズに進めることが大切です。
条件変更に伴う影響
条件変更によって住宅ローン控除額への影響が出る可能性があります。例えば、借入期間や利率の変更、新たな借入れなどは要注意です。また、売却や転居などでも適用される条件が変わります。このため、自分たちの状況に応じて再評価や見直しを行う必要があります。
まとめ
住宅ローン控除は、私たちが住宅を購入した際に利用できる重要な制度です。年末調整では、この控除を活用することで税金の還付が期待できます。具体的な戻り金額は、借入金額や支払利息に基づいて計算されます。例えば、4,000万円の借入れと年間40万円の支払利息の場合、還付予定額は40,000円になります。
また、年末調整には必要書類が欠かせません。私たちは次の書類を準備する必要があります。
- 住宅ローン控除申請書
- 源泉徴収票
- 支払った利息証明書
- 不動産登記簿謄本
さらに、申請者本人または配偶者が取得者であることや、新築・中古物件に居住していることも確認しなければなりません。条件変更によって控除額への影響が出る可能性も考慮するべきです。そのため、状況に応じて再評価や見直しを行うことが大切です。
Conclusion
住宅ローン控除は家計にとって大きな助けとなります。年末調整を利用することで税金の還付が期待できるため、私たちはこの制度をしっかり活用したいものです。必要な書類や申請手続きについて理解し、適切に準備することが成功の鍵となります。
また控除額への影響を把握し、状況によって見直すことも忘れずに行いましょう。この知識を持つことで、私たちの経済的負担を軽減し、賢い選択ができるようになります。今後も住宅ローン控除のメリットを最大限に引き出していきたいですね。