住宅を購入する際、私たちが気になるのは「住宅ローン控除 いくら戻る」の部分です。税金の還付を受けられるこの制度は、多くの人にとって大きな助けとなります。しかし、具体的にどれくらい戻るのか分からない方も多いでしょう。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に適用される税制上の優遇措置です。この制度により、支払った住宅ローンの利息分が所得税から控除されます。これによって、私たちが受け取ることのできる還付金額は大きく変わります。
住宅ローン控除の概要
この制度では、納税者が借入れた金額や年数に応じて一定割合で控除されます。主なポイントには以下が含まれます:
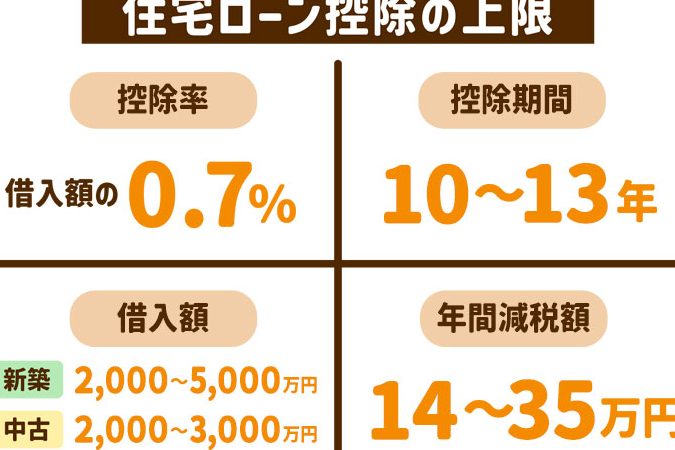
- 控除期間: 最大10年間。
- 最大控除額: 年間40万円まで。
- 対象者: 新築・中古物件を購入した個人。
また、初年度のみ特例として異なる計算方法が適用される場合があります。これらの詳細について理解しておくと良いでしょう。
対象となるローン
対象となる住宅ローンは以下のような条件を満たす必要があります:
- 金融機関からの借入れ: 銀行や信用金庫など正式な金融機関からの借入れ。
- 居住用物件: 購入した物件に実際に住むこと。
- 一定額以上の借入れ: 借入金額が基準を満たしていること。
いくら戻るのか
住宅ローン控除によって還付される金額は、様々な要因によって異なる。一般的には、控除対象となる利息額が大きく関係している。
控除金額の計算方法
控除金額は、支払った利息に基づいて計算される。具体的には、以下のステップを踏むことで求められる:
- 借入金額: 借入れた住宅ローンの総額
- 利率: 年間の住宅ローン利率
- 支払い期間: 実際に支払った年数
例えば、借入金が3000万円で利率が1%の場合、年間30万円の利息が発生する。この場合、初年度は特例として最大40万円まで控除可能だ。ただし、その後は実際に支払った利息分のみが適用される。
年収との関連
年収も控除金額に重要な影響を与える。所得税から直接控除されるため、高い年収の場合でも全ての還付を受けられるとは限らない。高所得者の場合、以下の点を考慮する必要がある:
- 課税所得: 所得税は課税所得に基づいて決定され、その範囲内でしか還付できない。
- 減少リスク: 高年収層では他の税制優遇や負担増加も影響し得る。
住宅ローン控除の手続き
住宅ローン控除の手続きは、必要な書類を用意し、申請方法に従って進めます。これらのステップを正確に行うことで、還付金をスムーズに受け取れる可能性が高まります。
必要書類
住宅ローン控除の申請には、以下の書類が必要です。
- 確定申告書: 年間所得や税額を記載した公式文書。
- 借入契約書: 銀行などから借りたことを証明するための契約書。
- 支払証明書: 支払った利息分が記載された金融機関からの証明。
- 住民票: 現住所を確認するための公的文書。
なお、特例の場合は追加で必要な資料が出てくることもありますので、それに応じて準備しましょう。
申請方法
住宅ローン控除の申請方法にはいくつか選択肢があります。主な流れは以下の通りです。
- 確定申告を行う: 所得税法に基づき、自身で確定申告を提出します。この際、上述した必要書類も同時に提出します。
- 電子申告(e-Tax)利用: インターネット経由で簡単に申請できます。手続きが迅速になる点も魅力です。
- 税務署への訪問: 書類持参で直接税務署へ行く方法もあります。面談形式で不安点について相談できるメリットがあります。
各種控除制度
住宅ローン控除に加え、さまざまな控除制度が存在します。これらの制度を利用することで、家計の負担を軽減できる可能性があります。
住宅取得等資金の贈与税非課税措置
住宅取得等資金の贈与税非課税措置は、親や祖父母から受け取った資金が一定額まで非課税になる制度です。この制度を利用すると、例えば300万円までの贈与が非課税となり、自己資金として活用できます。また、この特例は2023年まで適用されるため、新築や中古物件購入時に大きな助けになります。具体的には、自宅取得に必要な費用を軽減し、より多くの人々がマイホームを持つことを支援します。
すまい給付金
すまい給付金は、住宅購入者への経済的支援策であり、所得制限内であれば最大50万円が給付されます。この給付金は新しく住居を取得した際に申請可能です。具体的な要件としては、年収による制限がありますので注意が必要です。さらに、この施策は住居ローン控除と併用できるため、一層の負担軽減につながります。私たちもこの制度について理解しておくことで、お得に住宅購入へ向かうことができます。
注意点とポイント
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これらを理解しておくことで、還付金を最大限に活用できます。
控除の適用期限
住宅ローン控除には適用期限が存在します。通常、控除期間は最長で10年間ですが、新築や中古物件購入時に初年度だけ特例が適用される場合もあります。この特例では、支払った利息の額に基づいて最大40万円まで控除可能です。さらに、期間中に条件を満たさない場合は控除が受けられなくなることもあるため、その点にも注意が必要です。
Conclusion
住宅ローン控除は私たちにとって大きな経済的利点をもたらす制度です。この制度を最大限に活用することで、還付金を得て住宅購入の負担を軽減できます。特に初年度の特例や他の補助金との併用が可能であることから、計画的な申請が重要です。
手続きには必要書類が揃っているか確認し、正確に進めることがポイントです。私たち全員がこの制度を理解し、賢く利用することでより豊かな暮らしへとつながります。