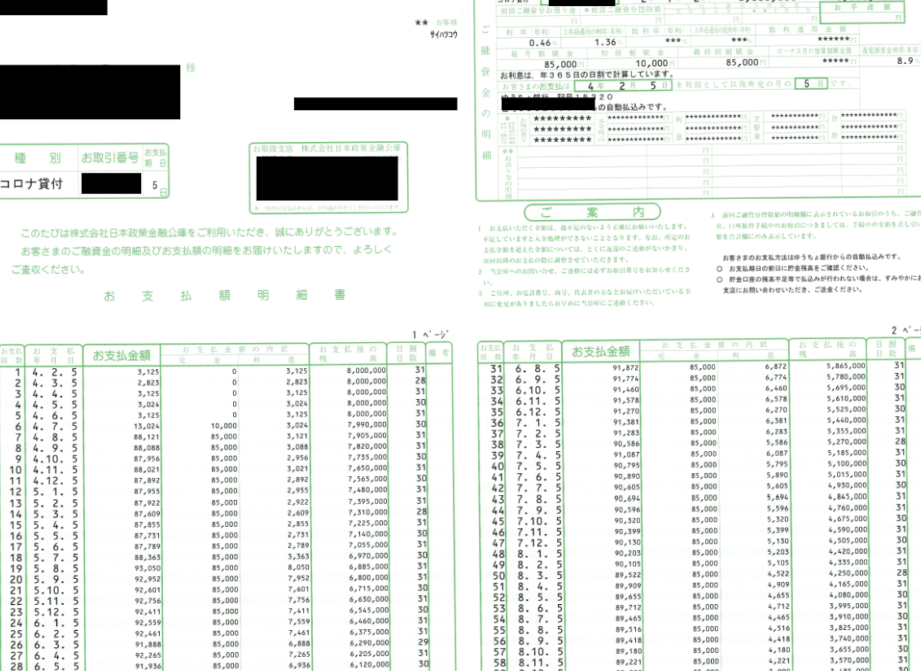
住宅ローンを利用する私たちにとって、返済予定表は非常に重要な情報源です。一体、住宅ローンの返済予定表はいつ届くのでしょうか? そのタイミングを把握することで、計画的に資金管理ができるようになります。
住宅ローン 返済予定表の重要性
住宅ローンの返済予定表は、資金管理において欠かせないツールです。まず、返済計画を明確に把握することで、将来の支出を予測できます。これによって、生活費やその他の支出とのバランスを取ることが可能になります。
また、返済予定表には各回の返済額や利息が詳細に記載されています。これにより、どれだけの期間で完済できるかも一目でわかります。たとえば、30年ローンの場合、毎月の支払い額が固定されていると安心感があります。
さらに、この予定表は借入先とのコミュニケーションにも役立ちます。金融機関から送られる情報を基に、自分たちの状況について具体的な質問ができます。疑問点があれば早めに解決し、不安を軽減することも大切です。
返済予定表が届くタイミング
返済予定表の到着時期は、住宅ローンの手続きにおいて非常に重要です。私たちは、これを理解することで資金管理を効率的に行えます。
申請後の流れ
住宅ローンを申請した後、通常1〜2ヶ月以内に返済予定表が届きます。この期間には、以下のプロセスが含まれます:
- 書類審査:金融機関による必要書類の確認
- 融資決定:融資条件や金額の通知
- 返済予定表作成:借入内容に基づいた詳細な計画書作成
この流れを把握しておくと、いつ頃返済予定表が届くか予測できて安心です。
企業間の違い
金融機関によっても返済予定表が届くタイミングは異なります。一般的には、大手銀行では迅速な対応が期待できます。一方で、中小金融機関の場合、時間がかかることもあります。具体的な違いは以下の通り:
- 大手銀行:1ヶ月以内に郵送またはオンラインで提供
- 中小金融機関:1〜2ヶ月かかる場合あり
- ネット銀行:即日から数日内で電子版配信
返済予定表の内容
返済予定表には、住宅ローンの詳細が記載されています。この表を確認することで、私たちは将来の支出を計画的に管理できます。
基本情報の確認
返済予定表の基本情報には以下が含まれます:
- 借入金額:総額や残高
- 金利:適用される利率
- 返済期間:完済までの年数
- 月々の返済額:毎月支払う金額
これらのデータは、全体像を把握するために重要です。なお、各金融機関によってフォーマットや表示方法が異なることがありますので注意が必要です。
変更点に注意
変更点についても注目すべきです。例えば、
- 金利変動:固定金利から変動金利への切替え
- 特別返済:ボーナス時などに行う追加返済
- 契約条件の変更:借入条件やプラン変更時の影響
返済予定表の利用方法
返済予定表は、住宅ローンの管理に役立つ重要なツールです。私たちはこの表を活用して、資金計画を明確にし、経済的負担を理解します。
まず、返済額の確認ができます。各回の支払金額や利息が詳細に記載されているため、これらを把握することで将来の支出を予測しやすくなります。また、未払い期間や完済までの残り回数も視覚的にわかるため、安心感が得られます。
次に、利息変動への対応が可能です。金利が変動する場合、その影響を早期に察知できる点も魅力です。この情報を元に具体的なアクションプランを考えることができ、自身の財務状況に合わせた調整が行えます。
さらに、この表は借入先とのコミュニケーションにも役立ちます。疑問点や不安な点について具体的な質問が可能であり、それによって信頼関係も強化されます。
結論
返済予定表は住宅ローン管理において欠かせないツールです。私たちがその到着時期を理解することで計画的な資金管理が可能になります。また各金融機関の違いを把握し、必要な情報を早めに受け取ることが重要です。
この表を活用することで将来の支出予測がしやすくなり生活費とのバランスも取りやすくなります。金利変動や契約条件の変更にも注意を払い、適切に対処できるよう心掛けましょう。
安心した住宅ローン生活を送るためには返済予定表と上手に付き合っていくことが大切です。