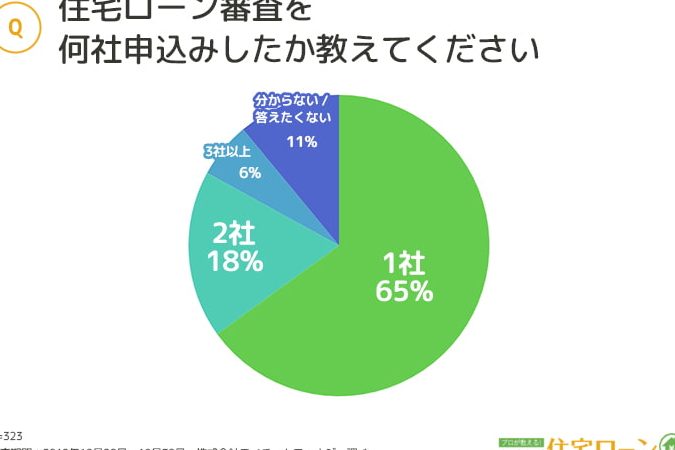
住宅ローンを考えるとき、事前審査を受けることが重要です。しかし、多くの人が「どのくらいの数の金融機関で事前審査を受けるべきなのか?」と疑問に思うでしょう。私たちもその疑問に直面しました。適切な金融機関を選ぶことで、自分たちに最適な条件を見つけられる可能性が高まります。
住宅ローン 事前審査の重要性
住宅ローンの事前審査は、資金計画を立てる上で欠かせないステップです。このプロセスを経ることで、自分たちがどのくらいの額を借りられるか明確になります。さらに、適切な金融機関を選ぶことができ、最良の条件で契約するチャンスが広がります。
また、複数社に事前審査を申し込むことで、それぞれの条件や金利を比較できます。こうした比較は、より有利な契約内容への道筋となります。例えば、ある金融機関では金利が0.5%低かった場合、その差額は長期的には大きな違いになります。
そのため、私たちはまず複数社から情報収集し、それぞれのメリット・デメリットを考慮する必要があります。この段階で十分な準備をしておくと、本審査時に不安要素も軽減されます。また、不動産購入時には特に注意深くなるべきです。
事前審査を提供する主要な金融機関
多くの金融機関が住宅ローンの事前審査を提供しています。各機関には独自の条件や金利があり、比較検討することが重要です。
銀行
銀行は住宅ローンの主要な提供者です。以下は、代表的な銀行とその特徴です。
- 三菱UFJ銀行: 金利が競争力ある上に、優遇プランも充実。
- みずほ銀行: ネット専用ローンで手数料が低め。
- りそな銀行: 地域密着型サービスを展開し、相談しやすい環境。
私たちが選ぶべきは、金利だけでなく、それぞれのサービス内容も考慮に入れることです。
信用金庫
信用金庫は地域密着型の金融機関で、小規模かつ柔軟な対応が特徴です。以下は主な信用金庫です。
- 東京信用金庫: お客様との信頼関係を重視し、個別対応。
- 大阪信用金庫: 地元経済支援に注力し、お得なキャンペーンあり。
信用金庫では、自分たちのニーズに合った融資プランを提案してくれる可能性があります。
保険会社
保険会社も住宅ローンを扱っています。一般的に、他社よりも高額借入れできる場合があります。具体的には次のような保険会社があります。
- 住友生命: 住宅ローンと併せて保険商品も利用可能。
- 明治安田生命: 高額融資向けの商品展開とサポート体制あり。
事前審査の流れ
事前審査は住宅ローンを取得するための重要なステップです。ここでは、事前審査の具体的な流れを説明します。
必要書類
事前審査に必要な書類がいくつかあります。以下が主な書類です。
- 本人確認書類: 運転免許証やマイナンバーカード
- 収入証明書: 源泉徴収票や給与明細
- 資産状況資料: 預金通帳のコピーや不動産評価額
- 借入状況確認資料: 他のローン契約書や残高証明
これらの書類を準備するとスムーズに進行できます。また、金融機関によって要求される書類が異なる場合がありますので、事前に確認しておきましょう。
審査基準
審査基準には複数の要素があります。一般的なポイントは次の通りです。
- 年収: 借入可能額は年収に依存するため、安定した収入が求められる。
- 信用情報: 過去の借入履歴や返済状況が影響する。
- 自己資金比率: 自己資金をどれだけ用意できるかも重要視される。
事前審査を受ける際のポイント
住宅ローンの事前審査を受ける際には、いくつかの重要なポイントがあります。これらを理解することで、より良い条件で借入れが可能になります。
複数社に申し込むメリット
複数の金融機関に事前審査を申し込むことには明確な利点があります。まず、**金利や条件の比較ができるため、自分に最適なプランを見つけやすくなります。また、各金融機関は異なる基準やサービス内容を持っているため、それぞれから得られる情報は非常に貴重です。さらに、競争によって有利な条件が引き出せる**ケースも多々あります。この過程では、各社から提示された金利や手数料などをリストアップし、一目で比較できるようにしておくと便利です。
費用と手数料
事前審査自体には通常費用が発生しない場合が多いですが、一部の金融機関では手数料が必要になることがあります。そのため、事前に確認しておくことが重要です。具体的には以下の費用について注意しましょう:
- 申請手数料: 一部の銀行では事前審査時に求められる場合があります。
- 評価費用: 物件評価に関連した費用も考慮する必要があります。
- 保証料: 一部の場合では保証会社への支払いも発生します。
結論
住宅ローンの事前審査は私たちにとって非常に重要なステップです。複数の金融機関での審査を通じて、より良い条件や金利を見つけるチャンスが広がります。各機関のサービス内容も考慮しながら、自分たちに最適なプランを選ぶことが大切です。
必要書類をしっかり準備し、各金融機関の要求事項を確認することで、スムーズな手続きが可能になります。この段階での計画的なアプローチは、本審査時の不安要素を軽減し、不動産購入への道を確かなものにしてくれるでしょう。皆さんもぜひ積極的に事前審査を活用してください。