住宅購入を考えている私たちにとって、**住宅ローンの金利はいくらか**は非常に重要なポイントです。金利が高ければ高いほど、支払う総額も増えますよね。では、現在の市場での住宅ローン金利はどれくらいなのでしょうか?また、それが私たちのライフプランにどう影響するのでしょう。
住宅ローン 金利の基本
住宅ローン金利は、借り入れ時の重要な要素です。金利が高いと、毎月の返済額や総支払額が増加します。私たちは、住宅ローンにおける基本的な知識を理解することが大切です。
住宅ローンとは
住宅ローンは、自宅購入資金を調達するための借入です。通常、金融機関から貸し出されます。この借入には以下の特徴があります。
- 長期的な返済期間:多くの場合、15年から35年。
- 担保として不動産:購入した物件そのものが担保となります。
- 固定または変動金利:選択肢によって異なる特性があります。
このように、住宅ローンは自宅取得に不可欠な手段です。また、高額になるため、慎重な検討が必要です。
金利の種類
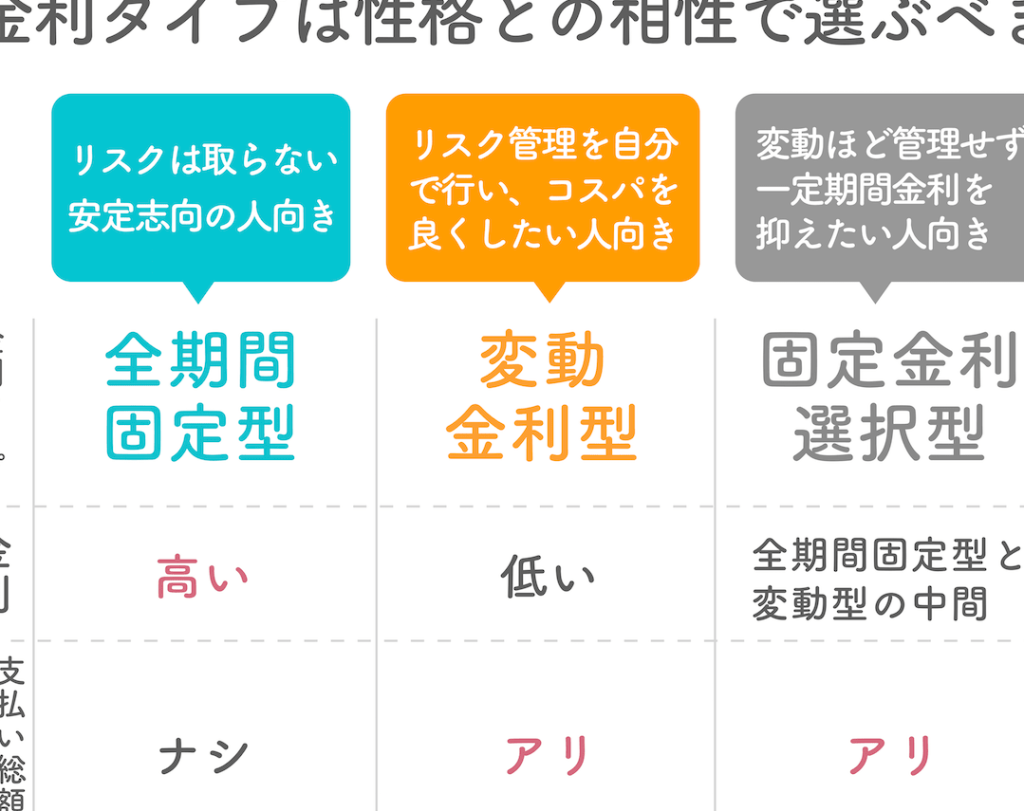
住宅ローンで一般的に見られる金利には二つの主なタイプがあります。それぞれ異なるメリットとデメリットを持っていますので注意しましょう。
- 固定金利
固定金利では契約時に設定された金利が返済期間中ずっと維持されます。これによって将来の支払い計画が立てやすく、不安定さを軽減できます。しかし、市場金利が下落しても影響を受けません。
- 変動金利
変動金利では、市場状況に応じて一定期間ごとに金利が見直されます。このため、一時的には低い支払いで済むこともあります。ただし、市場上昇時には支払い負担も増えるリスクがあります。
日本の住宅ローン金利の現状
日本の住宅ローン金利は、現在多くの人々にとって関心が高いテーマです。金利は市場環境や経済動向によって変動し、私たちの財政計画にも影響を与えます。
固定金利と変動金利の比較
固定金利と変動金利にはそれぞれ特徴があります。
- 固定金利: 返済期間中に一貫した金利で安定性を提供します。このため、長期的な支出予測が容易です。
- 変動金利: 市場による調整に応じて変更します。一時的な低い支払いが可能ですが、将来的に上昇するリスクも存在します。
このように、それぞれ異なるメリットがあります。ライフスタイルや収入状況に応じて選択することが重要です。
金利動向のトレンド
最近、日本の住宅ローン市場では低水準が続いています。例えば、2023年夏頃までは1.0%未満で推移していました。その後、世界的な経済回復やインフレーション懸念から微増傾向にあります。このトレンドは今後も注視すべきです。また、日本銀行の政策決定も影響を及ぼす要因となります。
住宅ローン金利の計算方法
住宅ローン金利の計算は、返済額を決定する重要な要素です。金利が変わると、毎月の支払いや総返済額にも大きく影響します。
金利が返済額に与える影響
金利は、私たちの住宅ローン返済に直接的な影響を及ぼす。具体的には、以下のポイントでその影響が顕著になる。
- 低い金利: 毎月の支払額が減り、長期的には総支払い額も少なくなる。
- 高い金利: 支払いが増え、最終的な返済総額も大きくなる可能性がある。
- 固定金利と変動金利: 固定金利の場合は一定だが、変動金利の場合は市場によって変化し得るため注意が必要。
これらを考慮すると、自分たちに適した金利タイプを選ぶことは非常に重要だと言える。
シミュレーションツールの活用
シミュレーションツールを利用することで、自分たちの条件に合った正確な試算ができる。具体的には以下のような点で役立つ。
- 条件入力: 借入額や期間、希望する金利などを簡単に入力できる。
- 結果表示: 月々の返済額や総支払額など、多角的な情報を提供してくれる。
- 比較機能: 他社との比較もでき、自分たちに最適なプラン選びにつながる。
住宅ローン金利の選び方
住宅ローン金利は、私たちの支払い額や返済計画に大きな影響を与えます。正しい金利を選ぶことが重要です。以下に、選択時のポイントとプラン選びについて詳しく説明します。
金利の見極めポイント
金利を見極める際には、いくつかの要素が関わります。
- 市場動向: 現在の経済状況や日本銀行の政策によって変動するため、最新情報を把握することが必要です。
- 期間別金利: 短期固定金利と長期固定金利では条件が異なるため、自分たちのライフプランに合った期間を考慮しましょう。
- 金融機関比較: 複数の金融機関で提示される条件を比べて、自分たちに最適なものを探すことも大切です。
- 手数料や諸費用: 金利だけでなく、手数料やその他関連費用も考慮しないといけません。
これらのポイントに気を付けることで、自分たちに合った金利を見つけられます。
自分に合ったプランの選択
自分たちに最適な住宅ローンプランは、ライフスタイルや将来設計によります。以下は、その際に検討すべき点です。
- 返済能力: 毎月どれくらい返済可能か試算し、それに基づいて借入額や期間を決定します。
- リスク許容度: 固定金利と変動金利それぞれにはメリット・デメリットがありますので、自身がどれくらいリスクを受け入れられるか考えましょう。
- シミュレーション活用: シミュレーションツールでさまざまなシナリオ(借入額・期間・希望する金利)を試してみると良い結果につながります。
まとめ
住宅ローンの金利は私たちの生活に大きな影響を与える重要な要素です。今後の市場動向や経済環境を注視しながら、自分に合った金利タイプを選ぶことが求められます。特に固定金利と変動金利のメリット・デメリットを理解し、シミュレーションツールを活用することで、賢い選択が可能になります。
ライフスタイルや収入状況によって最適なプランは異なるため、じっくりと検討しましょう。あなた自身の将来設計に合った住宅ローンを見つける手助けができれば幸いです。