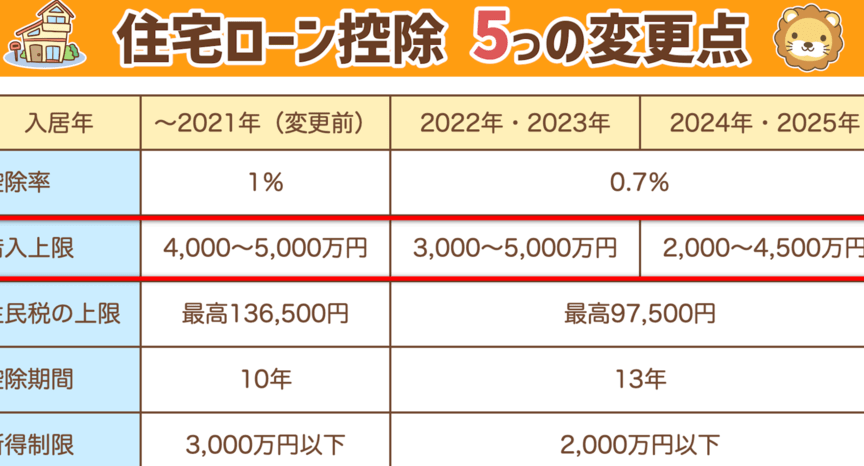
住宅購入を考えている私たちにとって、住宅ローン控除の所得制限が2000万円に設定されることは重要なポイントです。この制度は、家計への負担を軽減し、夢のマイホームを手に入れるための大きな助けとなります。しかし、この所得制限がいつから適用されるのか、多くの人が疑問に思っています。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時に利用できる税制優遇制度です。この制度では、一定の条件を満たす場合に、所得税や住民税から控除を受けられます。特に、中古住宅や新築住宅の取得が対象となります。
2021年から適用されている所得制限についても注目が必要です。具体的には、合計所得金額が2000万円を超えると、控除対象外となります。このため、高所得者層は注意が必要です。
また、控除額は借入金残高に基づいて算出されます。通常、最大で4000万円までの借入金について20年間にわたり控除が可能です。これにより、多くの家庭で経済的負担を軽減できます。
さらに、申請手続きも重要なポイントです。毎年確定申告を行うことで、その年の収入に応じた適切な控除が受けられます。初年度には特別な書類提出が求められることもありますので注意しましょう。
所得制限の内容
住宅ローン控除の所得制限は、私たちがマイホームを取得する際に重要な要素です。特に、合計所得金額が2000万円を超える場合、控除対象外となります。この制限は、高所得者層への配慮として設定されており、税制優遇制度の公平性を保つために必要です。
2000万円の意味
2000万円とは、住宅ローン控除を受けるための所得基準です。この基準を超えると、控除対象から外れます。具体的には以下の点が挙げられます:
このように、2000万円という金額には明確な意図があります。それは、高所得者層への特別な税優遇策ではなく、中低所得者層への支援を重視していることです。
適用される所得
適用される所得には様々な種類があります。基本的には「給与所得」と「事業所得」が主になりますが、それだけではありません。次のような項目も含まれます:
所得制限の施行時期
所得制限が2000万円に設定される制度の施行時期について、明確な理解が必要です。この変更は多くの住宅購入者に影響を与えます。具体的な情報を以下で確認しましょう。
変更前の制度との違い
従来の制度と比較して、今回の所得制限には明確な変化があります。以前は控除対象となる収入上限が異なり、多くの高所得者も恩恵を受けていました。しかし、現在の2000万円という基準は、高所得者層への配慮として導入されています。また、適用される条件や控除額にも見直しが加わっています。これにより、中低所得者層への支援が強化されました。
制度の影響
住宅ローン控除の所得制限が2000万円に設定されることは、私たちの経済状況に大きな影響を与えます。この制度変更によって、特定の世帯や個人がどのように影響を受けるかを見ていきましょう。
対象者への影響
所得制限が2000万円となることで、多くの高所得者層は住宅ローン控除から外れます。具体的には、以下のような点が考慮されます:
- 年収が2000万円以上の場合、控除対象外。
- 家族構成や扶養者数は考慮されず。
- 高所得者層への配慮として導入されたこの制度によって、中低所得者層への支援が強化。
この変化により、高所得者層は税制優遇措置を享受できなくなり、その結果として家計に負担がかかる可能性があります。一方で、中低所得者層には新たな機会が提供されています。
住宅市場への影響
住宅市場にも大きな影響があります。具体的には、この制度変更によって次のような動向が予想されます:
- 高額物件購入意欲減少:高所得者層の控除適用外によって、高額物件への需要減少。
- 中古住宅人気上昇:控除対象となる中古住宅へシフトする傾向。
- 市場全体で価格調整:供給過多と需要減少によって価格調整も見込まれる。
まとめ
住宅ローン控除の所得制限が2000万円に設定されることで、私たちの家計や住宅市場にさまざまな影響が生じます。この制度変更は高所得者層には厳しいものとなりますが、中低所得者層には新たな支援の機会を提供するものです。
私たちはこの動向を注視し、今後の住宅購入計画に活かしていく必要があります。特に2024年以降、新制度への理解を深めて適切な申告と控除を受けることが重要です。これからも変化する状況に合わせて柔軟に対応していきましょう。