住宅を購入することは人生の大きな決断です。その中でも、**住宅ローンは年収の何倍が適切か**という疑問は、多くの人にとって重要なポイントです。私たちもこの問題について考えることが多いですが、正しい情報を知ることで安心して選択できるようになります。
住宅ローンの基礎知識
住宅ローンは、自宅を購入するために必要な資金を借りる手段です。私たちがこのローンを理解することは、賢い住宅購入の第一歩となります。
住宅ローンとは
住宅ローンは、金融機関から借り入れるお金であり、通常、物件価格の70%から90%までカバーします。返済期間は一般的に15年から35年に設定されます。この間、利息が発生し、その額は借入額や利率によって異なります。多くの場合、月々の返済額には元本と利息が含まれますので、計画的な返済が重要です。
住宅ローンの種類
私たちが利用できる住宅ローンにはいくつかの種類があります。以下に主なタイプを示します:
- 固定金利型: 金利が契約時に決まり、その後変わらないタイプ。
- 変動金利型: 金利が市場状況に応じて定期的に見直されるタイプ。
- フラット35: 長期固定金利であり、国土交通省と民間金融機関共同の商品。
年収と住宅ローンの関係
年収は住宅ローンの借入額を決定する重要な要素です。適切な年収の倍数を理解することで、安心して住宅購入を進められます。
年収の計算方法
年収は通常、給与所得や副業などから得る総収入として計算されます。この金額には以下が含まれます。
- 基本給
- 賞与
- 手当(通勤手当や家族手当)
税金や社会保険料を差し引く前の金額であり、これにより正確な借入可能額が把握できます。また、一般的に銀行は年収の5倍から7倍までの範囲で融資を行うことが多いです。したがって、自己資金とのバランスも考慮する必要があります。
住宅ローンの借入基準
住宅ローンを申し込む際には、金融機関が設定した厳格な基準があります。主な基準には次が含まれます。
- 返済比率(年間返済額/年収):この比率は通常25%から35%以内であることが求められています。
- 信用情報:過去の返済履歴やクレジットカード利用状況も考慮されます。
- 勤務形態・雇用期間:正社員か契約社員かによって評価が異なる場合があります。
年収の何倍まで借りられるか
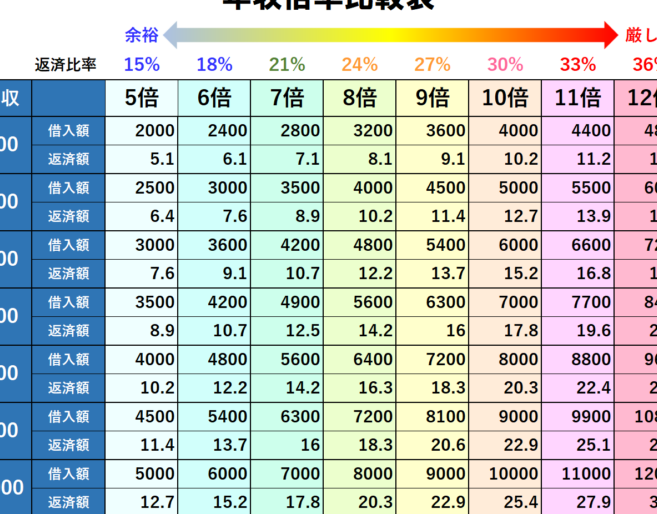
住宅ローンの借入可能額は年収に大きく依存します。一般的に、金融機関は年収の5倍から7倍を基準として融資を行うことが多いです。この範囲内であれば、安定した返済計画が立てやすくなります。
一般的な倍率
一般的には、私たちは以下のような倍率で住宅ローンを考慮します。
- 年収5倍:初めて住宅購入する方には適切とされる基準。
- 年収6倍:中堅層においても支払い能力があると見なされる。
- 年収7倍:高所得者向けだが、リスクも伴うため注意が必要。
このように、各倍率によって借入可能額は異なるため、自分たちの状況に合った選択が重要です。
倍率に影響を与える要因
住宅ローンの借入倍率にはいくつかの要因があります。具体的には以下のポイントが挙げられます。
- 返済比率:年間返済額/年収で25%から35%以内が理想。
- 信用情報:過去のクレジット履歴や債務状況によって評価される。
- 勤務形態:正社員や契約社員など雇用形態も影響する。
- 自己資金割合:頭金として用意できる資金量も重要視される。
住宅ローンを選ぶ際の注意点
住宅ローンを選ぶ際には、いくつかの重要なポイントに注意が必要です。特に金利や返済計画は、私たちの経済的状況に大きな影響を与えます。
金利の違い
金利は住宅ローンの総返済額に直接関係します。固定金利型と変動金利型では、リスクやメリットが異なる。固定金利型では、借入時の金利が返済期間中ずっと一定であるため、将来の支出を予測しやすいです。一方、変動金利型は市場金利によって変動し得るため、一時的に低くても後々高くなる可能性があります。このように、自分たちがどれだけリスクを取れるか考えることが重要です。また、多くの金融機関では、年収や信用情報に基づいて適用される金利も異なるので、それぞれ比較して最適なプランを選びましょう。
まとめ
住宅ローンの年収に対する倍数は私たちのライフスタイルや将来計画に大きな影響を与えます。自分たちの収入や生活費をしっかりと把握し、無理のない返済計画を立てることが重要です。信頼できる金融機関を選び、金利や借入条件を比較することで、自分たちに最適な住宅ローンを見つけられるでしょう。
また、借入倍率だけでなく返済比率や自己資金も考慮することで、より安心して家購入へのステップを進めることができます。これからも必要な情報を集めて、賢い選択をしていきましょう。