住宅を購入する際に、私たちが気になるのは「住宅ローン控除何年受けられるのか」ということです。住宅ローン控除は、私たちの経済的負担を軽減する大切な制度ですが、具体的にどのくらいの期間受けられるのかを知っている人は少ないかもしれません。これが分かれば、将来の計画も立てやすくなりますよね。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に受けられる税制優遇の一つです。この制度は、住宅ローンの借入金に対して年末のローン残高に応じた控除を受けられる仕組みです。
住宅ローン控除とは
住宅ローン控除は、所得税から税額控除を受けることができます。具体的には、年間で控除できる額は上限が設定されており、2023年度の上限は40万円です。この控除は、住宅を取得した年から始まり、最長で10年間にわたり受けられます。控除を適用するためには、居住用の住宅であることが必須です。
対象となる住宅
住宅ローン控除の対象となる住宅には、いくつかの条件があります。具体的には、以下のような住宅が対象です。
- 新築: 新たに建設された住宅
- 中古住宅: 購入時に一定の耐震基準を満たす場合
- 増改築住宅: 既存の住宅に対する大規模な改修を行った場合
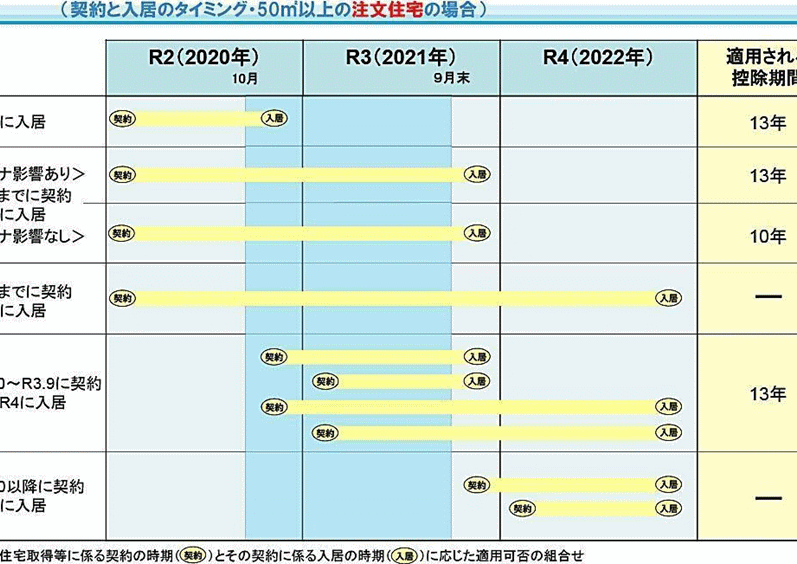
住宅ローン控除の適用期間
住宅ローン控除は、住宅を購入する際に大きな支援を提供する制度です。この制度の利用可能期間は、期間を理解することで、計画的に利用できます。
控除を受けられる年数
住宅ローン控除は、住宅を取得した年から始まります。控除の適用期間は最長で10年間です。この間、年末の残高に基づいて毎年控除が適用され、2023年度の控除上限は40万円です。例えば、もし住宅を2023年に購入した場合、2023年から2032年まで控除が受けられます。
控除取得の条件
控除を受けるためには、いくつかの条件があります。まず、対象になる住宅は以下の通りです:
住宅ローン控除の計算方法
住宅ローン控除の計算は、正確な理解が必要です。控除額は年末の残高に基づき、対象となる借入額に応じて変動します。
控除額の計算
控除額は以下のように計算されます。
- 初年度から適用:控除は、住宅を取得した年から適用されます。
- 年間控除上限:2023年度の控除上限は40万円です。
- 借入残高に基づく:毎年、年末の借入残高に0.7%を乗じた額が控除されます。例えば、借入残高が6000万円の場合、年間の控除額は42万円(6000万円 × 0.7%)です。ただし、上限に達する場合はその上限となります。
控除が適用される期間は最長で10年間です。最初の5年間は、控除額が大きく、次の5年間は控除額が減少することがあります。具体的な計算は、適用年度の変更に注意して確認が必要です。
申請手続き
控除申請にはいくつかの手続きがあります。以下が主なステップです。
- 必要書類の準備:住宅の登記簿謄本、借入金の契約書、年末残高証明書が必要です。
- 確定申告の実施:確定申告を行うことで、控除を受けることができます。税務署に提出する際、申告用紙に必要事項を記入します。
- 受け取り確認:税務署からの通知をもって、控除が正しく適用されたか確認できます。
住宅ローン控除を受けるための注意点
住宅ローン控除を適用する際には、いくつかの注意点が存在します。しっかり理解しておくことで、スムーズに控除を受けられます。
注意すべき要件
住宅ローン控除の適用を受けるためには、以下の要件を満たす必要があります。
- 新築住宅: 新たに購入した住宅であること。
- 耐震基準: 中古住宅は一定の耐震基準をクリアしていること。
- 改修經歷: 大規模な改修を行った住宅も対象となる場合がある。
- 借入額の上限: 控除対象となる借入額には制限があるため、事前の確認が必要。
また、住宅が自己居住用であることも重要です。投資用や賃貸用の住宅は対象外です。
変更点について
住宅ローン控除には年度ごとの変更点が存在する場合があります。たとえば、控除額上限や対象年数が毎年見直されることがあります。そのため、最新の情報を常に確認することが求められます。特に、2023年度の控除上限は40万円ですが、年度が進むにつれて変動の可能性も否定できません。
結論
住宅ローン控除は、私たちが住宅購入時に経済的な負担を軽減するための重要な制度です。この制度を理解し活用することで、将来の計画をより具体的に立てることができます。控除を受けるためには、対象となる住宅の条件を満たし、必要な手続きをしっかりと行うことが大切です。
また、控除の適用期間や計算方法を把握しておくことで、私たちの資金計画に役立ちます。最新の情報を常に確認し、適切な対応をすることで、住宅ローン控除を最大限に活用していきましょう。