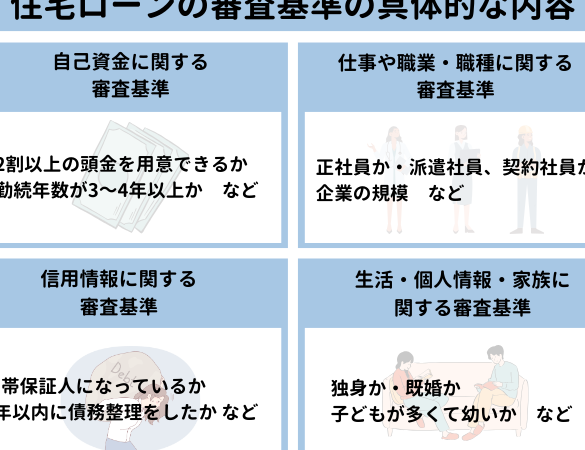
住宅を購入する際に欠かせないのが住宅ローン審査です。しかし、私たちはこの審査がどこまで調べられるのか気になりますよね。信用情報や収入証明など、さまざまな要素が影響します。これからその詳細を探っていきます。
住宅ローン審査の基本
住宅ローン審査は、借入れ可能額や返済能力を決定する重要なプロセスです。私たちがこの審査を理解することで、より良い準備ができます。
審査の重要性
住宅ローン審査は、金融機関が貸し出すリスクを評価するために不可欠です。信用情報や収入状況の確認によって、借り手の返済能力が判断されます。この審査によって、適切な金利や融資額が決まります。信頼できる情報提供が求められるため、正確なデータを基にした申請が大切です。
審査の流れ
住宅ローン審査にはいくつかのステップがあります。主な流れは以下の通りです:
- 申し込み: 必要書類を提出して申し込みます。
- 仮審査: 初期的な信用調査と条件チェックが行われます。
- 本審査: 詳細な情報確認と分析を行います。
- 契約締結: 条件に合意後、正式に契約します。
審査で調べられる項目
住宅ローン審査では、金融機関が貸出を判断するためにさまざまな情報を調査します。主な確認事項には以下の3つがあります。
収入の確認
収入の確認は、借入れ可能額を決定する重要な要素です。私たちの年収や月収が正確に申告されているかどうかが評価されます。また、安定した職業や雇用形態も考慮されます。例えば、正社員の場合は信用度が高くなる傾向があります。副業やフリーランス収入も含めることができる場合がありますので、給与明細や確定申告書などの提出が必要です。
借入状況の確認
借入状況は、自身の負債管理能力を示す指標となります。現在抱えている他のローンやクレジットカードの残高などがチェックされます。この情報によって、返済能力を総合的に判断します。もし他社から多数の借り入れがある場合、高いリスクと見なされることがあります。また、借金比率(年間返済額/年収)も重視され、この比率によって融資可否が影響を受けることがあります。
住宅ローンの種類と審査基準
住宅ローンにはさまざまな種類があり、それぞれ異なる審査基準があります。一般的に、借入者のニーズや状況に応じて選択肢が変わります。
固定金利と変動金利
固定金利は、契約期間中ずっと同じ金利が適用されるタイプです。このため、返済計画が立てやすく、将来の支出を予測できます。一方で、変動金利は市場の動向により金利が見直されるため、将来的に支払い額が増えるリスクがあります。私たちが選ぶ際には、
- 固定金利:安定した返済
- 変動金利:低い初期コスト
という特徴を考慮します。それによって、自分たちのライフプランに合った選択ができるでしょう。
住宅財団融資と民間融資
住宅財団融資は、公的機関から提供されるもので、比較的低い金利で長期にわたって借りられます。この場合、収入条件や物件要件など厳しい審査基準があります。一方で民間融資は、
- 銀行や信用組合から提供
- 融資条件は多様性あり
審査におけるポイント
住宅ローン審査の過程では、さまざまな要因が重要視されます。これらの要因を理解することで、審査の通過率を高められます。
審査に影響する要因
審査で考慮される主な要因には以下があります:
- 信用情報: 信用情報機関から取得した信用スコアや取引履歴が評価され、過去の返済状況が重視されます。
- 収入証明: 年収や月収、その安定性が確認され、正確な書類提出が求められます。
- 借入状況: 他のローン残高やクレジットカード利用状況もチェックされ、総合的な返済能力が判断されます。
- 雇用形態: 正社員か非正規かによっても評価基準は異なり、安定した職業はプラス材料になります。
審査通過のための対策
効果的な対策を講じることで、審査通過が近づきます。具体的には以下のことに留意します:
- 信用スコア向上: 過去の遅延記録を解消し、新たな負債を避けてスコア向上を目指します。
- 書類準備: 収入証明や税金関連書類など必要書類は早めに整え、不足なく提出します。
- 借入比率管理: 総借入額と年収との比率を見直し、高すぎない水準に抑える努力が必要です。
- 相談先選び: 条件に合った金融機関を選ぶことも大切で、それぞれ異なる基準や利率があります。
結論
住宅ローン審査は私たちの夢を実現するための大切なステップです。このプロセスを通じて、信用情報や収入状況がしっかりと評価されることで、より良い条件で融資を受けることが可能になります。正確なデータをもとにした申請や適切な対策を講じることで、審査通過率を高められるでしょう。
私たちはこれらの要素を理解し準備することで、自信を持って住宅購入に挑むことができます。今後も賢く情報収集し自分たちに合った選択肢を見つけていきたいですね。