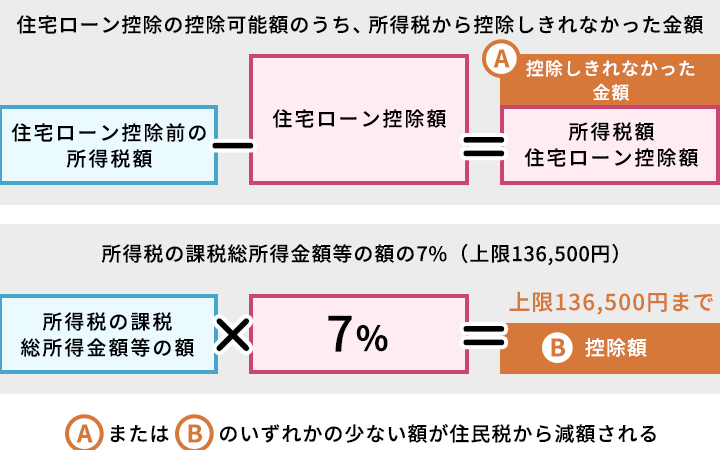
住宅を購入する際、私たちが気になるのはその費用だけではありません。特に住宅ローン控除 何税というテーマは、多くの人にとって大きな関心事です。この控除制度を理解することで、私たちは税金の負担を軽減し、賢い資産形成が可能になります。
住宅ローン控除の基礎知識
住宅ローン控除は、私たちが家を購入する際に大きな助けとなる制度です。この控除を理解することで、税金の負担を軽減できる可能性があります。
住宅ローン控除とは
住宅ローン控除とは、私たちが住宅ローンを利用して家を購入した場合に受けられる税額控除です。この制度は、返済期間中に支払った利息の一部を所得税から差し引くことができます。具体的には、年末残高に応じて一定割合の控除が適用されます。例えば、新築の場合は最大で1%の控除が受けられます。この制度は、私たちが持ち家を取得しやすくするために設計されています。
住宅ローン控除のメリット
住宅ローン控除は、税負担を軽減し、私たちの資産形成に寄与する重要な制度です。この制度によって得られる利点は多岐にわたります。
税金軽減の仕組み
住宅ローン控除では、支払った利息が所得税から差し引かれます。具体的には、年末残高に基づいて計算される一定割合が適用されます。例えば、新築の場合は最大1%の控除があります。このため、実質的な税負担が軽くなることが期待できます。
住宅ローン控除の申請方法
住宅ローン控除を利用するには、正しい申請手続きが必要です。以下に、申請に必要な書類や手続きを詳しく説明します。
必要書類
住宅ローン控除を申請する際には、いくつかの書類が必須です。主な必要書類は次の通りです。
- 借入金額証明書:金融機関から発行される、借入金額を示す文書。
- 契約書の写し:不動産購入時に交わした売買契約書や建築請負契約書。
- 年末残高証明書:毎年12月31日時点での残高を示す金融機関からの証明。
- 確定申告書:所得税の確定申告を行う際に提出するフォーム。
これらの資料は全て正確で最新状態であることが求められます。特に年末残高証明書は重要なので、早めに準備しておきましょう。
申請手続き
住宅ローン控除の申請手続きはシンプルですが、順序が大切です。具体的な流れは以下になります。
- 確定申告期間中に必要事項を記入:通常、2月16日から3月15日の間に行います。
- 必要書類を揃える:上記で挙げた必要資料を一緒に提出します。
- 税務署へ提出:役所またはオンラインで提出可能です。
注意点とデメリット
住宅ローン控除には注意すべき点やデメリットがいくつか存在します。これらを理解することで、より賢く制度を利用できます。
適用条件の確認
住宅ローン控除を受けるためには、厳密な適用条件があります。具体的には、居住用の物件であることや、一定の借入金額に達していることが求められます。また、新築または中古物件によっても条件が異なる場合があります。さらに、控除対象となる期間にも制限があり、その間に居住を継続している必要があります。適用条件は年ごとに変更される可能性もあるため、最新情報の確認が必須です。
まとめ
住宅ローン控除は私たちの税負担を軽減し資産形成に大きく貢献する重要な制度です。この制度を上手に活用することで、持ち家取得がより現実的になります。申請方法や必要書類を正確に理解し準備することで、スムーズな手続きが可能です。
ただし適用条件や期間には注意が必要であり定期的な情報確認も欠かせません。住宅ローン控除を最大限に活用して、賢いマネープランを実現しましょう。