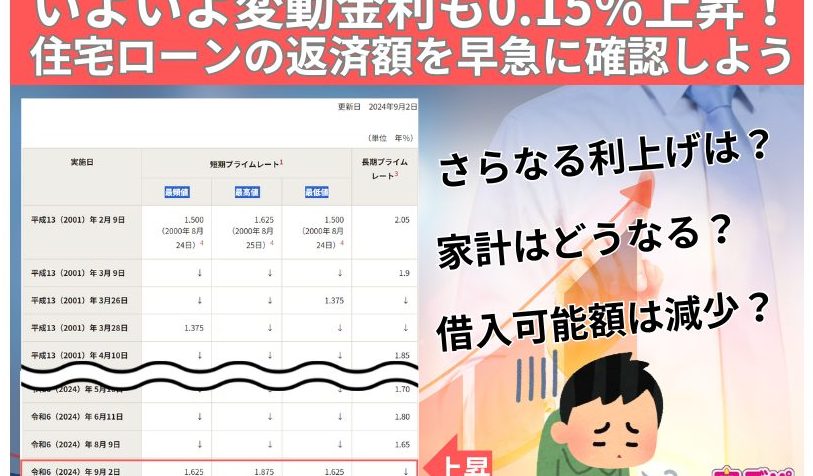
住宅ローンの変動金利について考えたことはありますか?私たちの生活に大きな影響を与えるこのテーマは、特に最近の経済状況を背景に、ますます重要になっています。変動金利がいつ上がるのかを知ることは、賢い住宅ローンの選択に欠かせません。
住宅ローン 変動率の基礎知識
住宅ローンの変動金利は、金利が市場の動向に応じて変動する仕組みです。このセクションでは、変動金利と固定金利の違いについて詳しく解説します。
変動金利とは
変動金利とは、住宅ローンの金利が一定期間ごとに見直される金利タイプです。たとえば、3ヶ月ごとや1年ごとに金利が更新されます。これにより、経済の変化や中央銀行の政策金利に影響を受けやすくなります。変動金利は、固定金利と比べて最初の金利が低いため、短期的にはお得な選択肢です。しかし、将来的に金利が上昇する場合、返済額が増加する可能性があります。
固定金利との違い
固定金利は、契約時に設定された金利が全期間にわたり変わらないタイプの金利です。たとえば、35年間の返済期間中に金利が変わることはありません。安定した返済計画を希望する場合、固定金利が適しています。ただし、固定金利の金利は高くなる傾向があります。これに対し、変動金利は最初の金利が低く、経済状況によってはメリットがあります。
| 特徴 | 変動金利 | 固定金利 |
|---|---|---|
| 金利更新頻度 | 定期的に変動する | 期間全体で固定 |
| 初期コスト | 低い | 高い |
| リスク | 上昇の可能性あり | 安定性が高い |
変動金利の影響
変動金利は、私たちの住宅ローン返済額に直接的な影響を持つ。変動金利が上昇すると、返済額も増加する可能性があるため、しっかりとした知識が求められる。
住宅ローン返済額への影響
住宅ローンの変動金利は、タイミングによって私たちの月々の返済額を変化させる。具体的には次の要素が影響する:
- 金利の見直し:金利の変動があるたびに返済額が見直される。
- 借入額の大きさ:借入額が大きいほど、金利上昇時の影響が大きくなる。
- 残存期間:返済の残存期間が長いほど、今後の金利変動の影響が長期にわたる。
私たちは、現在の金利や経済状況をよくチェックし、将来の返済負担を見極めることが大切だ。
市場金利との関係
変動金利は市場金利と密接に関連している。市場金利が上昇する場合、金融機関は金利を引き上げる傾向がある。具体的には次のポイントがある:
- 中央銀行の政策:中央銀行の金利操作が市場金利に影響を及ぼす。
- 経済指標:インフレ率やGDP成長率などの経済指標が金利の動向に関わる。
- 国際情勢:世界的な経済情勢や金利の変動も、私たちの変動金利に影響を及ぼすことが多い。
変動金利が上昇するタイミング
変動金利は、経済の様々な要因に基づいて変動します。特に金利の上昇は、次の2つの主要な要因に影響されることが多いです。
経済状況の変化
経済状況が変化すると、金利に影響を与えるそうです。たとえば、経済成長が加速し、インフレ率が上昇すると、金利も上がる可能性があります。以下は、経済変化により金利が上昇する典型的な要素です。
- インフレの上昇: 商品やサービスの価格が上がると、中央銀行が金利を引き上げることがあります。
- 雇用状況の改善: 失業率が低下すると、消費が増えることから金利が上がる可能性があります。
- 企業投資の増加: ビジネスが活発化すると、資金需要が増え、金利が上昇することがあります。
私たちは、こうした経済指標の変化を注視し、変動金利の動向に備える必要があります。
中央銀行の政策
中央銀行の決定は、変動金利に大きな影響を与えます。金利政策を変更することで、経済の方向性を調整しようとします。以下のような政策が金利に影響を及ぼします。
- 金利の引き上げ: インフレや過熱経済への対応として、中央銀行が金利を上げることがあります。
- 量的緩和政策の終了: 資金供給が減少すると、金利が上昇するリスクが増します。
- 金融政策の予測: 政策の変更予想が市場に与える期待感によっても金利が変動します。
変動金利の予測と対策
変動金利の動向を把握することは、私たちの住宅ローン戦略において重要です。市場や経済の変化に素早く対応するために、適切な情報を用い、行動に移すべきです。
金利上昇の予測方法
金利の上昇を予測する方法はいくつかあります。例えば:
- 経済指標の分析:GDP成長率、失業率、物価指数などのデータをチェックすることで、経済の健康状態が把握できます。
- 中央銀行の動向:日本銀行の政策決定や金利の見直しを注視し、変更が予測される場合は備える必要があります。
- 市場のトレンド:国債の利回りや株価の動きも、変動金利の方向性に影響を与える重要な要素です。
これらの情報を総合的に分析することで、金利の上昇を予測する助けになります。
上昇に備えるための対策
変動金利の上昇に備えるための対策も重要です。具体的には以下のような方法があります:
- 資金計画の見直し:収入や支出を再評価し、返済可能な範囲内での資金計画を立てることが求められます。
- 借入額の調整:初期の借入額を低めに設定し、金利上昇時の負担を軽減する方策を検討しましょう。
- 固定金利への移行を検討:変動金利のリスクが高まる場合、固定金利への切り替えを考えるのも一つの選択肢です。
まとめ
私たちは住宅ローンの変動金利についての理解を深めることで、将来の返済負担を軽減する道を見つけることができます。経済状況や中央銀行の政策に敏感であることが、賢い選択につながります。
変動金利の動向を把握し、適切な対策を講じることで、私たちの住宅ローン戦略を強化できます。市場の変化に迅速に対応し、必要な情報を基に行動することが重要です。こうした取り組みが、安心した住宅ローン生活を実現する助けとなるでしょう。