住宅を購入する際、多くの人が気にするのが**住宅ローン控除はどこから受けられるのか**という点です。私たちもこの制度を利用して、賢く資金計画を立てたいと考えています。住宅ローン控除は、税金の負担を軽減する素晴らしい手段ですが、具体的にどのように活用できるのか、またどこから申請するのかを理解することが重要です。
住宅ローン控除の基礎知識
住宅ローン控除とは、住宅ローンを利用して家を購入した際に受けられる税金の控除制度です。この制度により、所得税や住民税が軽減され、経済的な負担が軽減されることがメリットです。
住宅ローン控除とは
住宅ローン控除は、住宅取得者が借り入れた住宅ローンの利息に対する税金の一部を控除できる制度です。具体的には、控除の対象となる金額に応じて、一定割合が所得税から差し引かれます。この制度は、住宅購入を促進し、住環境の整備を目的としています。
どのように適用されるか
住宅ローン控除が適用されるには、以下の要件を満たす必要があります。
- 住宅の購入:控除対象となるのは、新築住宅、中古住宅、建売住宅など、多様な物件。
- 居住要件:住宅に住み始めた日から6ヶ月以内に居住を開始することが条件。この期間内に居住しなければ、控除の申請ができなくなる。
- 借入金の上限:控除対象になる借入額には上限があり、制度によって異なるが、最大4,000万円程度である場合が一般的。
住宅ローン控除の対象
住宅ローン控除を適用できる条件について詳しく見ていきます。この控除は適切な住宅と借入金に関連しています。
対象となる住宅の条件
対象となる住宅には、いくつかの重要な条件があります。私たちが確認すべきポイントは以下の通りです。
- 新築または中古住宅: 新しく建てられた住宅だけでなく、中古住宅も対象です。ただし、中古住宅の場合、購入から一定の期間内に居住する必要があります。
- 居住面積: 住宅の(延床面積)が50㎡以上である必要があります。加えて、過半数を居住のために使用していることが求められます。
- 居住要件: 住宅の購入後、居住を開始し、一定の期間(通常は6ヶ月以上)居住することが求められます。
- 住宅が耐震基準を満たしていること: 住宅が現在の耐震基準を満たしている必要があります。新築の場合、この基準をクリアしていることは再確認しておくことが大切です。
対象となる借入の条件
住宅を購入するための借入金に関しても、いくつかの条件があります。具体的なポイントは次の通りです。
- 借入金の上限額: 借入金の額に上限があります。たいてい、上限は4,000万円となっています。
- 借入期間: 借入期間は最短10年間であるべきです。期間が短いと控除の対象にならないことがあります。
- 適用金利: 借入金利は、定期的に見直しが必要です。市場金利に基づいて、金利が低い場合でも順守しなければなりません。
- 返済能力の確認: 住宅ローン控除を受けるには、自身の返済能力が求められます。安定した収入があることが重要です。
住宅ローン控除の申請方法
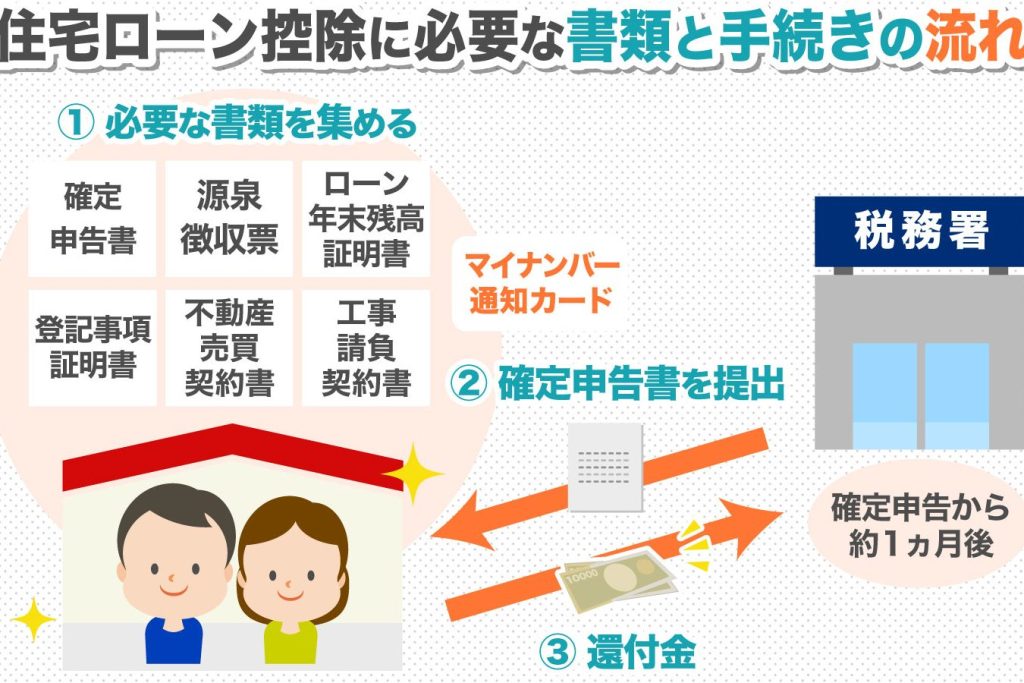
住宅ローン控除を申請するためには、いくつかの手順と書類が必要です。正確な情報を元に、手続きを進めていきましょう。
必要書類
申請に必要な書類は次の通りです:
- 住宅借入金等特別控除申告書: 申告情報を提示するための書類
- 年収証明書: 所得を証明するための給与明細や源泉徴収票
- 登記簿謄本: 住宅の所有権を示すための公的文書
- 住宅ローンの借入契約書: 借入金額や金利の明示
- 住宅の写真: 購入住宅の現況を示すため
これらの書類を準備することで、申請プロセスがスムーズになります。
申請の流れ
住宅ローン控除を受けるための申請の流れは次のステップで進めます:
- 確定申告の準備: 申告書類や必要書類を揃えます。
- 税務署へ提出: 確定申告期間内に、書類を地域の税務署へ提出します。
- 控除証明書の受領: 税務署から控除証明書が発行されます。
- 次年度の申告: 毎年、控除の適用を継続する場合、再度必要書類を揃えて申告します。
住宅ローン控除の影響
住宅ローン控除は、税金や家計に重要な影響を及ぼします。この制度を理解することで、適切な資金計画が可能となります。
税金への影響
住宅ローン控除は、社会における税金の軽減に貢献します。具体的には、以下のような影響が見られます。
- 所得税の軽減: 住宅ローンの利息分が所得税から控除されます。これにより、税負担が大幅に軽減されます。
- 住民税の軽減: 所得税だけでなく、住民税も減少するため、年間での税金支出が抑えられます。
- 税制度の安定性: 住宅関連の税優遇が維持されることで、長期的な税収の安定が期待できます。
また、税金の軽減により、返済計画も組みやすくなるため、住宅取得者にとって大きなメリットとなります。
家計への影響
家計の側面でも、住宅ローン控除は重要な意味を持ちます。具体的な影響は次の通りです。
- 毎月の返済額の軽減: 税金の控除によって、住宅ローンの実質的な負担が軽くなります。これにより、毎月の支出が抑えられます。
- 資金の余裕: 税金が軽減されることにより、家庭の収入に余裕が生まれ、教育費や生活費に充てる資金が増えます。
- 貯蓄の促進: 家計が楽になることで、貯蓄や投資にまわせる資金が増加します。
住宅ローン控除を利用する際の注意点
住宅ローン控除を利用する際には、いくつかの注意点が存在します。これらを理解することで、効果的に控除を受けられます。
変更点と最新情報
住宅ローン控除の制度は、定期的に改正されることがあります。例えば、最近の変更では控除率や控除期間に関する規定が修正されています。これには以下のものが含まれます。
- 控除率の変更: 一部の住宅の控除率が見直され、適用対象が大幅に増加しました。
- 控除期間の延長: 新たに適用される住宅に関して、控除期間が延びているため、長期的な計画が可能になります。
最新の動向をチェックするために、国税庁の公式サイトや関連する政策記事を定期的に確認するのが良いでしょう。
適切な活用法
住宅ローン控除を有効に活用するためのポイントがあります。これらの方法に注意を払うと、控除利益を最大化できます。
- 早期の申請: 控除を受けたい年の確定申告は早めに行うことが重要です。
- 必要書類の整理: 申請に必要な書類は、事前に整理しておきます。
- 収入状況の確認: 年収が控除に影響するため、適切な収入証明を用意します。
- 住宅の維持管理: 住宅が法令の基準を満たしているか、定期的に確認します。
Conclusion
住宅ローン控除を上手に活用することで私たちの家計は大きく助けられます。この制度を理解し適切に申請することが重要です。必要書類を整え早めに手続きを進めることで控除の恩恵を受けやすくなります。
また最新の変更点を常にチェックし、条件を満たすように心掛けましょう。住宅ローン控除は私たちの生活をより豊かにする手段ですから、しっかりと活用していきたいですね。