住宅ローンを組むとき、私たちが最も気になるのは「みんないくら払ってるの?」ということです。多くの人が同じ質問を抱えていますよね。実際、住宅ローンは人生で最も大きな出費の一つですから、自分だけではなく他の人々の状況も気になります。
住宅ローンの基礎知識
住宅ローンは、私たちが家を購入する際に利用する重要な金融商品です。多くの人がこの仕組みや種類について理解しておくことが大切です。
住宅ローンとは何か
住宅ローンとは、主に不動産を取得するために金融機関から借りる資金です。この貸付金は担保として購入した物件が設定されます。通常、返済期間は10年から35年と長期にわたります。また、利率や返済方法によって総支払額が異なるため、自分のライフプランに合った選択が必要です。
住宅ローンの種類
私たちにはさまざまな住宅ローンの選択肢があります。以下は一般的な種類です。
- 固定金利型: 金利が契約期間中ずっと同じであるため、安定した返済計画を立てやすい。
- 変動金利型: 金利が市場の動向によって変動し、その分支払い額も変わる可能性があります。
- フラット35: 長期固定型であり、一定期間ごとに借り換えや見直しも可能ですが、条件があります。
みんなの支払い額
住宅ローンの支払い額は、地域や条件により大きく異なる。私たちが調査した結果を以下に示す。
平均的な支払い額の調査結果
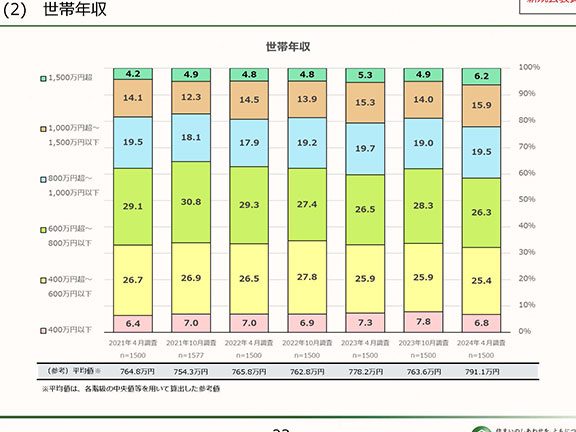
最新のデータによると、日本全体での平均的な住宅ローン返済額は約月々15万円から20万円である。この金額には、金利や返済期間によって変動する要素も含まれている。具体的には次の通りだ。
| 年間収入 (万円) | 月々の支払い額 (円) |
|---|---|
| 400 | 150,000 |
| 600 | 200,000 |
| 800 | 250,000 |
多くの場合、年収が高いほど返済額も増える傾向が見られる。ただし、自分たちのライフスタイルや貯蓄状況を考慮することが重要だ。
地域別の支払い額の違い
地域ごとの住宅ローン返済額にも顕著な差がある。例えば、東京都では平均して月々25万円程度になる一方で、地方都市では15万円前後となる。このような差は、不動産価格や地元経済にも影響されている。以下に主要都市とその平均的な支払い額を示す。
| 都市名 | 月々の支払い額 (円) |
|---|---|
| 東京 | 250,000 |
| 大阪 | 200,000 |
| 名古屋 | 180,000 |
| 福岡 | 160,000 |
住宅ローンの返済期間
住宅ローンの返済期間は、借入額や金利に影響を与える重要な要素です。一般的に、返済期間は10年から35年まで選択可能で、それぞれのライフスタイルや財政状況に応じた選択が求められます。
返済期間の選び方
返済期間を選ぶ際には、以下のポイントを考慮します。
- 生活費とのバランス: 毎月の支払いが生活費に与える影響を確認すること。
- 将来計画: 子供の教育資金や老後資金など、他の資金計画との整合性。
- 金利タイプ: 固定金利型と変動金利型で異なる負担感が生まれるため、自分に適したタイプを見極める必要があります。
これらを基に、自分たちに最も適した返済期間を決定しましょう。
返済期間による支払い額の変化
返済期間によって毎月の支払い額は大きく異なります。通常、短い返済期間では月々の支払い額が高くなり、一方で長い場合は低く設定されます。具体的には、
| 返済期間 | 月々の支払い目安 |
|---|---|
| 10年 | 約30万円 |
| 20年 | 約18万円 |
| 30年 | 約13万円 |
みんなが選ぶ金利タイプ
住宅ローンを選ぶ際の金利タイプは、私たちの返済額に直接影響を与える重要な要素です。多くの人々がどの金利タイプを選んでいるかについて見ていきましょう。
固定金利と変動金利
固定金利型は、借入時に決定した金利が返済期間中変わらないため、安定した支払い計画が立てやすい。これに対して、変動金利型は市場の動向によって金利が変わるため、将来的なリスクも伴う。例えば、一部では固定金利を選ぶことで安心感を得ている一方で、他では低い初期負担を求めて変動金利を好む傾向があります。実際、多くの借り手は最初の数年間だけでも低い支払い額を重視することがあります。私たちはそれぞれのライフスタイルや経済状況に応じた最適な選択肢を考慮する必要があります。
金利選択の影響
選んだ金利タイプによって月々の支払い額や総返済額に大きな違いが出る。例えば、固定金利の場合、高い安定性が得られる反面、市場環境によっては長期的には高くつくこともあります。一方で変動金利の場合、短期間ではコスト削減できる可能性もあるものの、大幅な上昇リスクも内包しています。私たちが具体的な数字として理解しやすくするためには以下のポイントに注目します:
- 固定期間中は一定
- 変動の場合、市場連動
- 経済情勢への感度
結論
住宅ローンの支払いは私たちの生活に大きな影響を与える重要な要素です。地域や金利タイプによって支払い額が異なるため、各自の状況に応じた選択が求められます。平均的な返済額を理解することで、より具体的で現実的なライフプランを立てる助けになります。
また、固定金利と変動金利それぞれの特徴をしっかり把握し、自分たちの経済状況や将来計画に最適な選択肢を見つけることが大切です。これから住宅ローンを考える際には、情報収集と比較検討が不可欠です。私たちも共に賢い選択をしていきましょう。