住宅ローンを利用する際、余りの金額がいつ振り込まれるのか気になる方も多いでしょう。私たちもその疑問を抱えていました。このプロセスは複雑に思えるかもしれませんが、実際には理解しやすい部分もあります。住宅ローンの余りが振り込まれるタイミングについて正確な情報を知ることで、計画的に資金管理を行うことができます。
住宅ローンの仕組み
住宅ローンは、家を購入するために必要な資金を金融機関から借り入れる方法です。私たちが理解する重要なポイントは、住宅ローンの返済が長期にわたって行われることです。
住宅ローンとは
住宅ローンとは、主に不動産の購入や建築に使われる融資であり、一般的には数千万から数億円まで貸し出されます。通常、期間は10年から35年程度設定されています。また、金利には固定金利と変動金利があります。固定金利の場合、契約時の金利が適用され続け、一方で変動金利では市場状況によって変更されます。このように、多様なプランが存在します。
余りとは何か
余りとは、住宅ローンの借入額が実際の支出よりも多くなる場合を指します。例えば、新築物件を購入した際に必要となる費用として以下があります:
- 土地代
- 建物代
- 登記費用
- 税金や手数料
余りの発生タイミング
住宅ローンの余りは、契約内容や支出状況によって異なるタイミングで発生します。具体的な理解を深めるために、以下のポイントを押さえます。
住宅ローンの返済スケジュール
住宅ローンの返済スケジュールは通常、月ごとの一定額返済が一般的です。このスケジュールに基づき、次のような要素が関連します:
- 元金と利息: 毎月の支払いには元金部分と利息部分が含まれています。
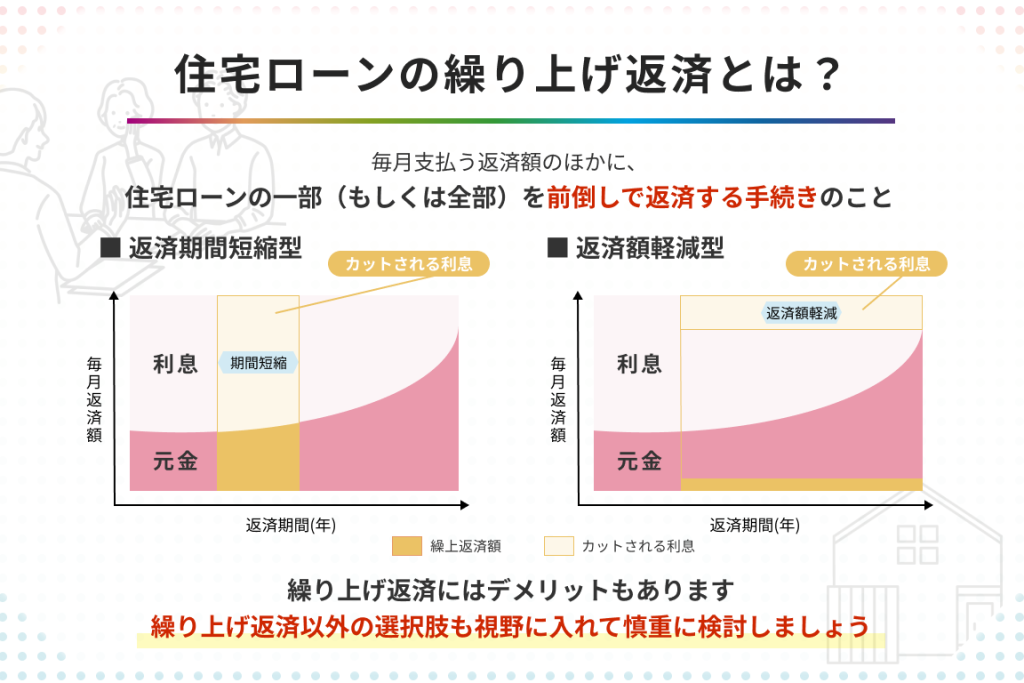
- 繰上げ返済: 繰上げ返済を行うことで早期に残高を減少させられ、その結果として余りが発生する可能性があります。
- 固定・変動金利: 金利形態によっても毎月の支払い額が変わります。特に変動金利の場合、市場金利による影響で予測困難な場合があります。
これらの要因から、余りがいつ振り込まれるかは個々人で異なることになります。
余りが発生する理由
余りが発生する主な理由はいくつかあります。以下に挙げる点を考慮すると良いでしょう:
- 融資額過剰: 購入時に計画より多く借入れた場合、その差額として余りが残ります。
- 実際支出と予算差: 新築物件購入時、土地代や建物代以外にも登記費用や税金など様々な費用があります。そのため、予算内で収まらないこともあります。
- 追加費用未考慮: 家具設置やリフォーム等、一見忘れやすい追加費用も影響します。
余りの振込み時期
住宅ローンにおける余りが振り込まれるタイミングは、契約内容や銀行の処理状況によって異なる。具体的なスケジュールを知ることで、計画的な資金管理が可能になる。
融資契約の遵守
融資契約は、金融機関との合意を示す重要な文書です。この契約には、返済スケジュールや利率などが明記されています。また、余りの発生にはこれらの規定が影響します。例えば、
- 契約通りの支出管理
- 繰上げ返済の実施
- 費用超過の場合の調整
これらを遵守することで、余りがいつ振り込まれるか予測しやすくなります。
銀行の処理スケジュール
銀行によって異なる処理スケジュールも考慮する必要があります。一般的に、余りは以下のタイミングで振り込まれます。
- 月末または翌月初め
- 申請から数営業日後
- 特殊事情発生時にはさらに遅延する可能性あり
余りの利用方法
余りが発生した場合、その金額をどのように活用するかは重要なポイントです。資金を効果的に使うことで、私たちの将来の経済状況も改善できる可能性があります。
追加返済の選択肢
余りを使って住宅ローンの追加返済を行うことは、利息負担を軽減する有効な手段です。例えば、毎月の返済額を減らすことで、長期的には大きな節約につながります。さらに元本が早く減少するため、残高も短期間で減ります。このような計画的な資金管理は、家計全体にも良い影響を与えるでしょう。
結論
住宅ローンの余りがいつ振り込まれるかは多くの要因に依存しています。我々が理解しておくべきことは、契約内容や銀行の処理状況が大きな影響を与えるという点です。計画的な資金管理を行うことで、予測できる部分も増えます。
余りを上手に活用することで、利息負担を軽減し将来的な家計にもプラスの影響があります。これらの知識を元に、賢い選択をしていきましょう。