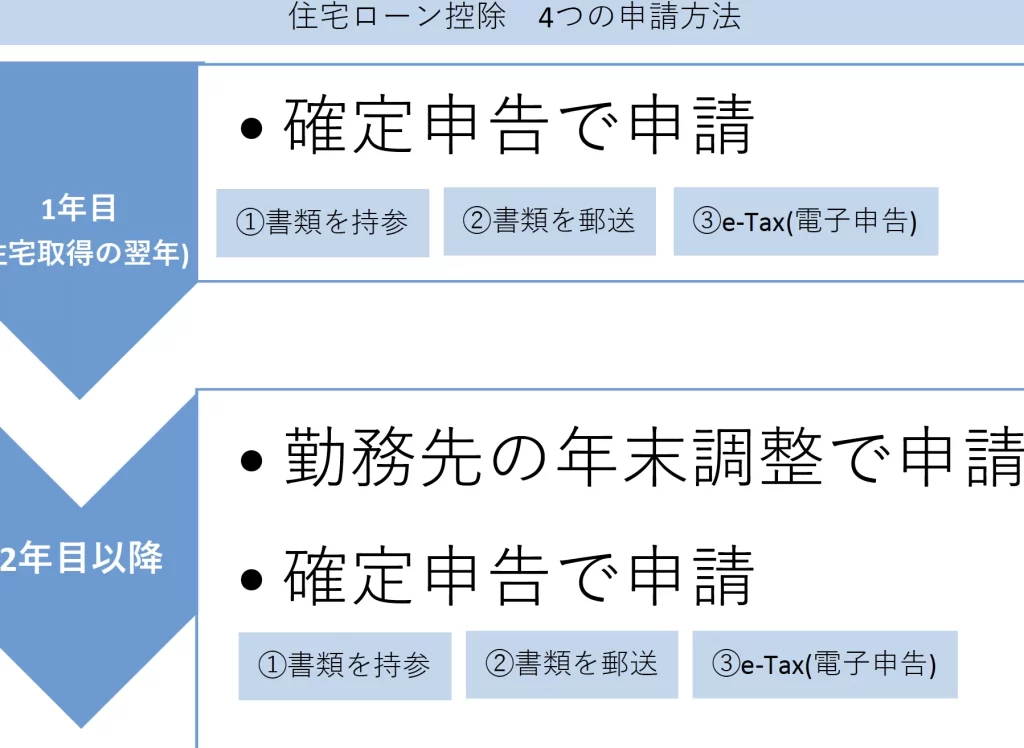
住宅を購入する際に心強い味方となるのが住宅ローン控除です。この制度を利用すれば、毎年の税金が軽減されるだけでなく、将来的には大きな金額が戻ってくる可能性もあります。しかし、実際にどうやって戻ってくるのか、そのプロセスは意外と複雑です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の軽減措置です。この制度を利用することで、納めるべき所得税が減少し、最終的には大きな金額が戻ってくることがあります。
住宅ローン控除とは
住宅ローン控除は、一定の条件を満たす場合に、自宅購入時の借入金利に応じて所得税から控除される制度です。具体的には、年間で最大400万円までの借入残高に対して1%程度が適用されます。これにより、毎年税金の負担が軽くなります。また、この控除は10年以上続けて適用できるため、大きな節税効果が得られます。
控除の対象となる条件
住宅ローン控除を受けるためにはいくつかの条件があります。以下は主な要件です:
- 自宅として使用:購入した物件は自分たちが住む自宅である必要があります。
- 借入期間:借入期間が10年以上であること。
- 新築または中古物件:新築だけでなく、中古物件でも対象になる場合があります。
- 年収制限:年収によって適用される上限額があります。一般的には3,000万円以上の場合、段階的に減少します。
住宅ローン控除の申請方法
住宅ローン控除を受けるには、いくつかの手続きが必要です。しっかりとした準備が重要であり、特定の書類を揃えることでスムーズに申請できます。
必要な書類
申請に必要な書類は以下の通りです。これらを全て揃えておくことで、控除の手続きが簡単になります。
- 借入金契約書: 借入内容や返済条件を示す重要な文書。
- 住民票: 現住所を証明するために必要。
- 源泉徴収票: 所得税額を確認するために提出します。
- 確定申告書: 控除対象となる年収などを記載したもの。
- 借入先金融機関からの証明書: 借入残高や金利について記載された正式な文書。
申請の手続き
- 必要書類を準備する: 書類不備によって遅延しないよう注意しましょう。
- 確定申告を行う: 年度末までに所轄税務署へ提出します。この際、控除対象となる情報も必ず記載します。
- 通知カード受領後、適用開始されることを確認する: 税務署から送付される通知カードで適用状況を確認できます。
控除金額の計算方法
住宅ローン控除の計算は、借入金額や返済状況によって異なる。具体的な控除金額を把握するためには、以下の項目を理解する必要がある。
返済額に応じた控除
<強>住宅ローンの残高に基づく控除が適用される。</強>年末時点での借入残高が基準となり、最大400万円まで約1%が所得税から控除される。例えば、借入残高が300万円の場合、年間3万円の税金軽減効果が期待できる。このように、毎年の返済額に応じて控除額も変動することを覚えておこう。
控除の適用期間
住宅ローン控除は、特定の期間にわたり税金を軽減する制度です。この制度には初年度とその後の継続的な控除が含まれます。
初年度の控除
初年度、住宅ローン控除は購入した年から適用されます。具体的には、借入残高に基づいて計算された額が所得税から差し引かれます。例えば、年間で最大400万円までの借入残高に対して約1%が適用されるため、初年度であれば最高4万円程度の税金軽減が期待できます。ただし、自宅として使用することや他の条件を満たす必要があります。
継続した控除の手続き
継続した控除を受けるためには、毎年手続きを行うことが求められます。私たちは以下の点に注意するべきです:
- 年末時点での借入残高を確認
- 確定申告書類を正確に準備
- 適切な証明書類(住民票や源泉徴収票など)を提出
結論
住宅ローン控除は私たちの家計に大きな助けとなる制度です。正しい手続きを踏むことで税金負担を軽減し、将来的にはかなりの額が戻ってくる可能性があります。必要書類を整え確定申告を行うことが成功の鍵です。
毎年継続して控除を受けるためには、条件を満たすことや適切な時期に申請することが重要です。この制度を上手に活用し、賢く資産形成につなげていきましょう。