住宅ローンを利用している私たちにとって、**住宅ローン減税 いつ戻ってくる**という疑問は非常に重要です。この制度を上手に活用することで、家計の負担を軽減できる可能性があります。しかし、具体的な還付時期や手続きについては多くの人が知らないことが多いですよね。
住宅ローン減税の概要
住宅ローン減税は、住宅を購入する際に借入れたローンに対して適用される税制の優遇措置です。この制度を利用することで、私たちの家計への負担が軽減される可能性があります。具体的な内容について詳しく見ていきましょう。
住宅ローン減税とは
住宅ローン減税は、年末時点で残高がある住宅ローンに基づいて所得税から一定額を還付する仕組みです。例えば、最大で400万円まで控除対象となります。また、この制度は新築、中古物件とも適用可能です。特に長期にわたって安定した返済ができる人々には、大きなメリットがあります。
減税の適用条件
住宅ローン減税を受けるためには、以下の条件を満たす必要があります:
- 対象物件:自己居住用の住居であること。
- 借入限度額:借り入れ金額が4,000万円以下であること(一般的なケース)。
- 申告手続き:確定申告を行うこと。
- 所有期間:登記日から一年以内に居住開始すること。
住宅ローン減税の申請手続き
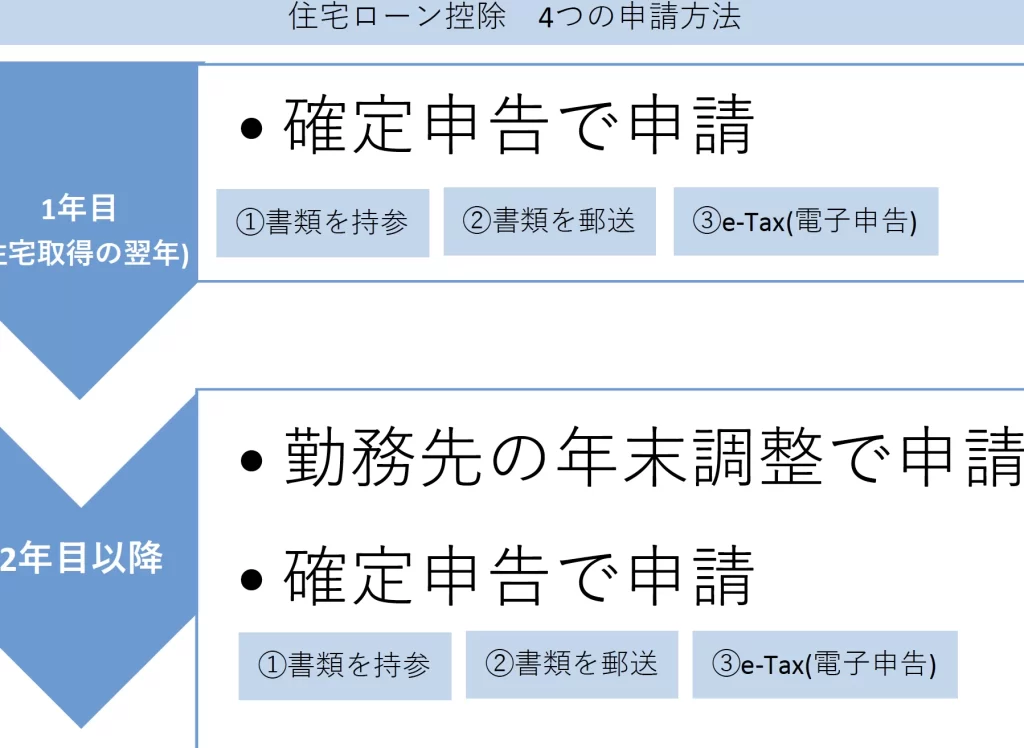
住宅ローン減税を受けるためには、正確な申請手続きが必要です。適切な書類を準備し、ステップに沿って進めれば、スムーズに還付を受けられます。
申請に必要な書類
住宅ローン減税の申請には、以下の書類が必要です。
- 確定申告書:所得税の計算に使用する基本的な書類。
- 借入金の残高証明書:金融機関から発行されるもので、年末時点での残高を示す。
- 登記簿謄本:自宅が自己居住用であることを証明するための資料。
- 住民票:居住地を確認するための公式文書。
これらは必須となり、不足していると申請が遅れる可能性があります。また、提出期限にも注意が必要です。
申請方法のステップ
住宅ローン減税の申請は以下のステップで行います。
- 必要書類を揃える: 上記で挙げた全ての書類を集めます。
- 確定申告を作成する: 書類に基づいて確定申告書を正確に記入します。
- 提出先へ送付または持参する: 所轄税務署へ郵送か直接持参します。
- 還付金額通知を待つ: 審査後、還付金額について通知が届きます。
住宅ローン減税の返還時期
住宅ローン減税の返還は、確定申告を通じて行われます。通常、申告後1ヶ月から2ヶ月以内に還付金が口座に振り込まれます。この期間は、各税務署の処理状況や混雑具合によって変動することがあります。
返還が行われるタイミング
返還は毎年実施され、確定申告を行った翌年の3月頃から始まります。また、初回の申請後は、継続的な手続きが不要であるため、一度正しく申請すればその後も自動的に適用されます。さらに、追加書類などが必要ない場合も多く、多くの方々にとって便利な制度です。
返還額の計算方法
返還額は住宅ローン残高に基づいて計算されます。具体的には以下のステップで求められます。
住宅ローン減税のメリットとデメリット
住宅ローン減税には多くの利点が存在する一方で、注意すべき点もあります。これらを理解することで、制度をより有効に活用できるでしょう。
メリット
住宅ローン減税によって所得税が軽減される。年末時点で残高がある住宅ローンに対し、最大400万円まで控除可能です。この制度は家計の負担を軽減し、資金繰りを助けます。また、初回申請後は自動的に適用されるため、一度手続きすれば継続して恩恵を受けられます。
確定申告後1ヶ月から2ヶ月以内に還付金が振り込まれる。この迅速な返還プロセスは多くの人々にとって大きな便利さです。加えて、自宅購入時の支出を抑えることができるため、将来の資産形成にも寄与します。
デメリット
必要書類や手続きが煩雑になる場合がある。確定申告書や借入金の残高証明書など、多数の書類提出が必須です。これらを書類整備ミスによって申請遅延につながることも考えられますので注意しましょう。
住宅ローン減税に関する最新情報
私たちは、住宅ローン減税に関する最新の情報を提供します。法律や施策の変更が影響を及ぼすため、正確な理解が重要です。
法改正の影響
法改正は住宅ローン減税制度に大きな影響を与えています。例えば、最近の改正では控除対象額や適用条件が見直されました。具体的には以下の点があります:
- 控除対象期間:従来よりも短く設定されるケースが増えてきている。
- 借入上限額:一部地域で制限が厳しくなることもある。
- 自己居住要件:賃貸物件への適用は制限される可能性があります。
これらの変更について把握しておくと、申請時に不利益を避けられます。
施策の変更点
施策にもいくつかの変更点があります。主なポイントとして次のような内容があります:
- 電子申請導入:手続きがオンライン化され、効率的になっている。
- 書類提出簡素化:必要書類が減少し、スムーズな申請を可能にしている。
- 還付金振込時期:通常より早く振り込まれる場合もあり、多くの場合1〜2ヶ月以内です。
Conclusion
住宅ローン減税は私たちの家計を助ける大切な制度です。正しい手続きを行うことで、還付金が迅速に口座に振り込まれます。特に初回の申請を済ませれば、その後の手続きが簡素化されるため多くの人にとって利用しやすいものとなっています。
しかし、必要書類や法改正には注意が必要です。最新情報を常に把握することで、スムーズな申請と適用を実現できるでしょう。我々全員がこの制度を理解し有効活用することが、より良い暮らしへの第一歩です。