住宅ローンの仮審査を受ける際、多くの人が気になるのはその履歴がいつまで残るかということです。私たちもこの疑問に直面したことがあります。仮審査の履歴は、信用情報にどれくらい影響を与えるのでしょうか?この点について理解しておくことは、将来の借入や資金計画にとって非常に重要です。
住宅ローンの仮審査とは
住宅ローンの仮審査は、借入希望者が正式な申請を行う前に、金融機関がその人の信用力や返済能力を評価するプロセスです。この段階での結果は、実際の融資可否に大きく影響します。
仮審査の基本概念
仮審査では、主に以下の要素が確認されます。
これらを基にして、金融機関は貸付可能額を算出します。したがって、この段階でしっかりとした情報を提供することが重要です。また、多くの場合、仮審査は無料で受けられるため、気軽に申し込むことができます。
審査の重要性
仮審査は将来の融資計画において極めて重要です。まず第一に、自分自身の財政状況を理解できるからです。その上で他社との比較も容易になり、自分たちに最適な条件を見つける手助けとなります。さらに、不合格となった場合でも、その理由を分析し改善策を講じることで、本申し込み時には有利な条件で進められる可能性があります。
履歴の保存期間
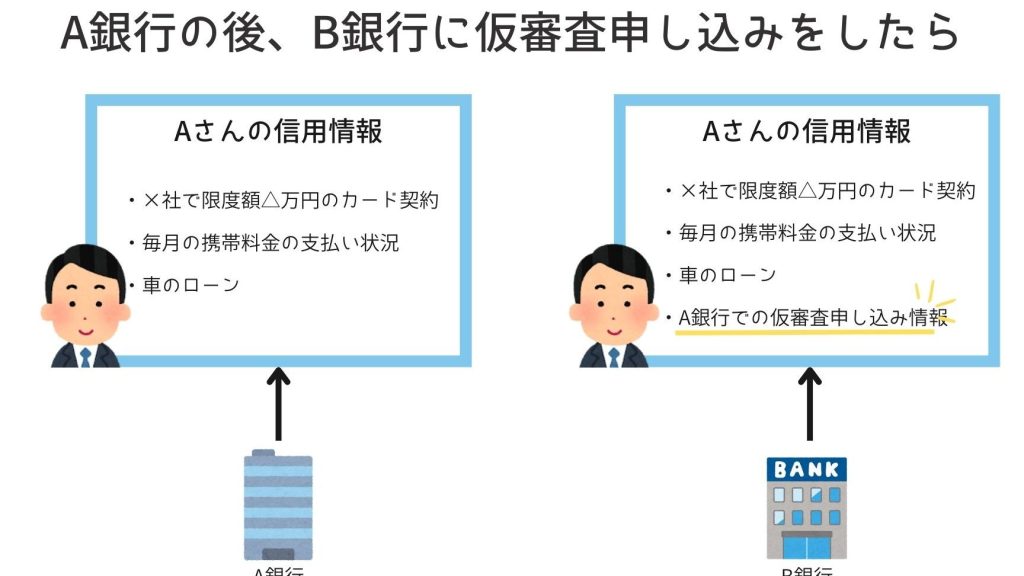
仮審査の履歴は、金融機関にとって重要な情報です。この履歴は、信用情報として一定期間保存されます。
一般的な保存期間
一般的には、仮審査の履歴は約6ヶ月から1年の間にわたり保存されることが多いです。具体的には以下のようになります:
- 6ヶ月:一部の金融機関では短期間で消去される場合があります。
- 1年:多くの場合、この期間内で確認可能です。
- 2年以上:特定の条件や不正利用があった場合などでは、さらに長期にわたって残ることもあります。
例外的なケース
ただし、例外も存在します。以下の場合には、履歴がより長く残ることがあります:
- 複数回申請した場合:同じ借入希望者が何度も仮審査を受けた際、その全ての履歴が記録され続けます。
- 信用評価に影響する事象があった場合:例えば、不払いなどによって信用情報が更新された際、その関連情報も保持されやすいです。
借入者への影響
仮審査の履歴は、借入者に多くの影響を与える。そのため、これを理解することが重要だ。
信用情報への影響
仮審査の履歴は信用情報に記録される。金融機関はこの情報を基に評価を行う。一般的に、仮審査の履歴は約6ヶ月から1年保存される。ただし、不正利用や特定の条件がある場合には、2年以上残ることもある。また、複数回仮審査を受けた場合や信用評価に影響を及ぼす出来事があった場合、その履歴はさらに長く保持される。これは将来の融資申請時にも影響する可能性があり注意が必要だ。
仮審査の申請手続き
仮審査を申し込む際には、いくつかの重要なステップがあります。まず、必要な書類を用意することが求められます。
申請に必要な書類
仮審査の申請には以下の書類が必要です:
- 本人確認書類:運転免許証やパスポートなど。
- 収入証明書:給与明細や源泉徴収票のコピー。
- 資産状況報告書:預金通帳や不動産登記簿謄本など。
- 借入状況確認書類:他社からの借入残高証明書。
これらの資料は、金融機関が私たちの信用力を評価するために不可欠です。正確で最新の情報を提供することで、スムーズな仮審査が実現します。
申請の流れ
仮審査の申し込み手続きは次のように進みます:
- 事前準備:必要な書類を揃える。
- オンラインまたは対面で申し込み:金融機関指定フォームに記入し、提出。
- 審査開始:金融機関が提出された情報を基に評価を行う。
- 結果通知:数日から1週間程度で結果が知らせられる。
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要な要素を考慮する必要があります。私たちは、これらの要素が将来の返済計画に影響を与えるため、慎重に比較検討することが大切です。
金利の比較
金利は、住宅ローンにおいて最も重要な要素の一つです。金利が低いほど、総返済額は少なくなります。以下の点を押さえておきましょう。
- 固定金利と変動金利:固定金利は返済期間中一定であり、変動金利は市場状況によって変わります。
- 他社との比較:複数の金融機関から見積もりを取得し、それぞれの金利や手数料を比較します。
- 特典やキャンペーン:初回契約時に特別優遇される場合もありますので確認しましょう。
返済計画の立て方
効果的な返済計画を立てることは、長期的な資産形成につながります。無理なく返済できるプランが求められます。次のポイントに注意してください。
- 月々の支払い額:収入とのバランスを考えた月々の支払い額を設定します。
- ボーナス併用型:ボーナス時に多めに支払うことで、総返済額を減少させる方法もあります。
- 早期繰上げ返済:余裕がある場合には早期繰上げ返済を行うことで、更なる節約が可能です。
Conclusion
仮審査の履歴がどのように影響するかを理解することは私たちの住宅ローン計画において非常に重要です。履歴が残る期間やその内容によって将来の借入条件が変わる可能性があります。私たちは、仮審査を通じて自身の財政状況を見直し、適切な金融機関との比較を行うことで賢い選択をすることができます。
これから住宅ローンを検討する際には、正しい情報と準備が成功へのカギとなります。金利や返済計画についても十分な知識を持つことで、より良い条件で融資を受けられるチャンスが広がります。このプロセス全体を大切にしながら進めていきましょう。