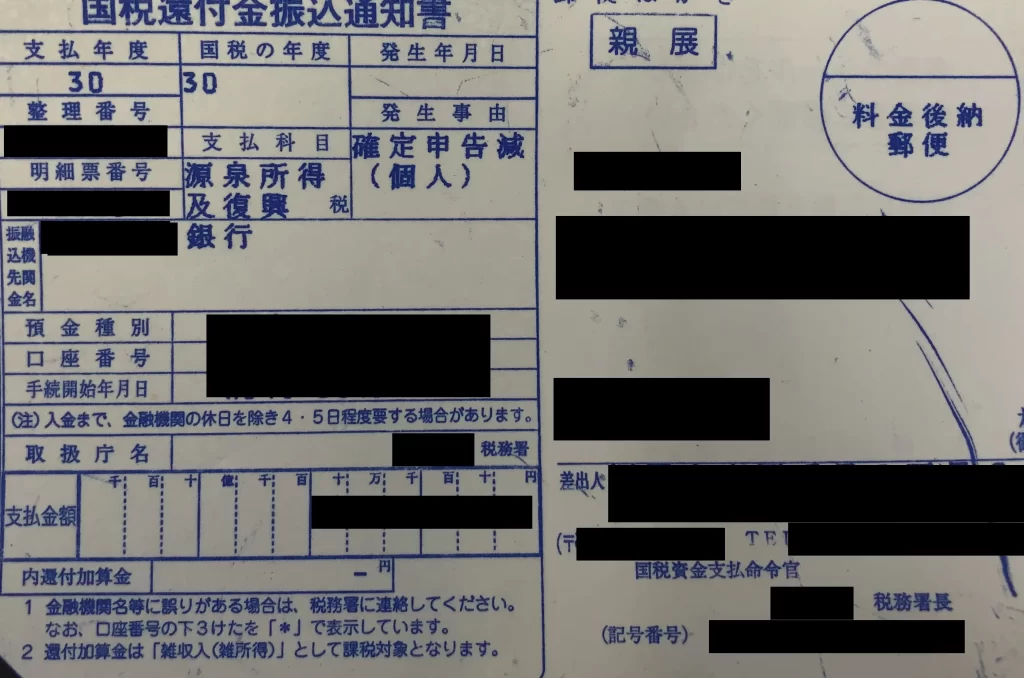
住宅ローンを利用している私たちにとって、住宅ローン控除の振り込み時期は非常に重要です。この控除によって、毎年の税負担が軽減され、家計に大きな助けとなります。しかし、具体的にいつ振り込まれるのか、またその手続きはどうなっているのか、疑問に思う方も多いでしょう。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際のローン返済に対する税金の軽減制度です。この制度は、家計への助けとなり、多くの人々にとって重要な経済的支援になります。
住宅ローン控除とは
住宅ローン控除とは、住宅購入のために借り入れたローンに基づき、所得税や住民税の一部を還付する制度です。控除額は借入金額や返済期間に応じて異なります。具体的には、借入金の1%が控除されることが一般的です。この控除は、住宅購入者が税金を軽減できる大きなメリットを提供します。
対象者と条件
住宅ローン控除の対象者には、以下の条件があります。
振込時期について
振込のタイミングは住宅ローン控除を受ける上で重要な要素です。この控除は、年に一度、税金の還付として返ってきます。具体的な振込スケジュールについて把握することが大切です。
控除の申請期間
控除の申請期間は、通常、毎年の税務申告時期と一致します。**私たちが理解している限り、一般的に申請は1月から3月まで行う必要があります。**この期間内に申請書類を正確に提出することで、翌年度の控除が受けられます。具体的な手続きには以下の項目があります。
- 必要書類の準備
- 確定申告書の作成
- 提出先の確認
これを怠ると、控除の適用が受けられない場合があります。
振込のタイミング
振込自体は、税務申告の審査が完了した後に行われます。**私たちの調査によると、通常、振込は5月から6月頃になります。**ただし、申告内容によっては振込時期がずれることもありますので、早めに申請を済ませることが重要です。おおよその流れは以下の通りです。
- 申請書類の提出
- 税務署の審査開始
- 確定後の振込手続き
振込の手続き
振込の手続きは、住宅ローン控除を正しく利用するために欠かせない。必要書類の準備や申請手順を把握することが重要だ。以下で、手続きに必要な書類や流れについて詳しく説明する。
必要書類
住宅ローン控除の申請には、以下の書類が必要だ。これらを整えておくことで、スムーズな手続きが可能になる。
- 確定申告書:収入や控除を申告するための書類。
- 住宅借入金等特別控除申告書:住宅ローン控除を受けるための専用申請書。
- 居住証明書:住宅に居住していることを証明するための書類(例:住民票)。
- ローン契約書のコピー:借入れの詳細を確認するための書類。
- 支払い証明書:年間のローン返済状況を示す書類(例:金融機関からの領収書)。
これらの書類を事前に準備することで、申請時の手間を減らせる。
手続きの流れ
住宅ローン控除の申請手続きは、以下の流れで進めることができる。
- 書類の準備:必要書類をすべて揃える。注意深く確認を行う。
- 申告書の記入:確定申告書と住宅借入金等特別控除申告書を正確に記入する。
- 税務署への提出:書類を税務署に提出する。オンラインでの提出も可能だ。
- 審査の待機:税務署での審査が行われる。通常、数週間から数ヶ月かかる。
- 振込待機:審査通過後、金融機関から控除額が振り込まれる。この時期は一般的に5月から6月にかけて。
振込が行われない場合
振込が行われない状況は、住宅ローン控除を受ける際の大きな悩みのひとつです。振込が行われない理由を理解し、適切に対処することが重要です。
よくある原因
振込が行われない原因はいくつか考えられます。以下に主な原因をリストアップします。
- 申請書類の不備: 不完全な書類や必要な書類が不足している場合、振込が行われないことがある。
- 税務署の審査遅延: 確定申告の審査が長引くと、振込タイミングに影響を及ぼす。
- 申請の期日を過ぎた: 申請の提出が締切を過ぎている場合、振込は行われない。
- 所得制限の不適合: 住宅ローン控除の対象者としての条件を満たしていないことが原因。
- 申請者情報の不一致: 異なる情報が申請と記録で確認された場合、振込が行われない。
対処法
振込が行われない場合の対処法として、以下の手順を提案します。
- 書類を再確認する: 提出した書類の内容を確認し、必要な書類が揃っているか再チェックする。
- 税務署への問い合わせ: 確認が必要な場合、税務署に直接連絡し、進捗状況を確認することができる。
- 正確な申請情報の保持: 所得情報など、すべての情報が正確であることを再確認する。これにより、情報の不一致を防ぐ。
- サポートを求める: 専門家や税理士に相談し、必要な手続きを確実に行うことが重要だ。
住宅ローン控除を有効活用するために
住宅ローン控除を有効に活用するには、さまざまな要素を考慮することが重要です。ここでは、税負担を軽減するための方法や、賢い住宅ローンの選び方について詳しく説明します。
その他の節税対策
住宅ローン控除だけでなく、他の節税対策も考慮すべきです。こうした節税対策には以下のようなものがあります。
- 教育資金贈与の非課税措置
子どもの教育資金を贈与する際、一定の金額が非課税になります。
- 医療費控除
一定額を超えた医療費に対して控除を受けられます。
- ふるさと納税
地方自治体に寄付をすることで、税金の控除と返礼品が受け取れます。
これらの対策も併用すれば、全体的な税負担をさらに軽減できます。
賢い住宅ローンの選び方
住宅ローンを選ぶ際は、注意深く検討する必要があります。具体的には、以下のポイントを考慮してください。
- 金利のタイプ
固定金利か変動金利か。それぞれのメリット・デメリットを理解し、自分に合った選択をする。
- 返済期間
長期と短期の返済プランがあり、返済負担や総支払額が異なる。自身のライフプランに適した期間を選ぶことが重要。
- 借り入れ額
不要な借入は避け、生活に支障を来たさない範囲での借り入れを考える。
Conclusion
住宅ローン控除の振り込み時期や手続きについて理解を深めることは、私たちの家計を支える上で非常に重要です。正しい手続きを踏むことで、税金の還付をスムーズに受けることができるため、しっかりと準備を整えましょう。
振込が行われない場合のリスクも考慮し、必要書類の確認や申請内容の正確さを保つことが求められます。住宅ローン控除を最大限に活用し、賢い選択をすることで、私たちのライフスタイルをより豊かにすることが可能です。今後の計画に役立てていきましょう。