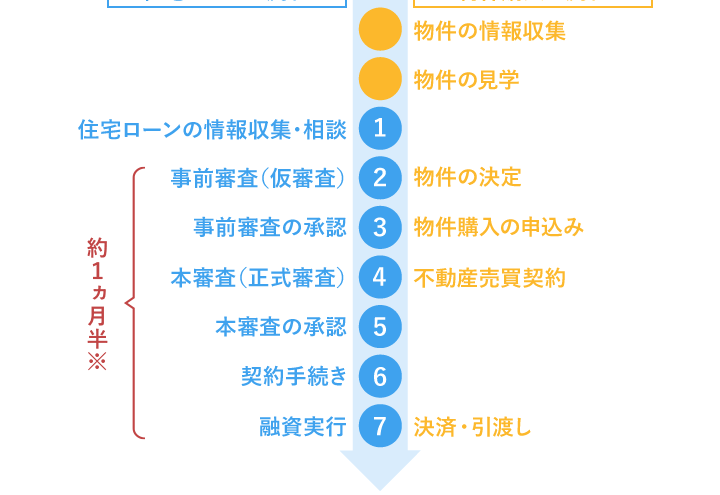
住宅ローンを検討している私たちにとって、審査のプロセスは避けて通れない重要なステップです。**住宅ローン 審査 どれくらいかかる**という疑問を持つ方も多いでしょう。審査にかかる時間や流れを理解することで、安心して次のステップに進むことができます。
住宅ローン 審査の概要
住宅ローンの審査は、金融機関が借り手の信用状況を確認するプロセスです。この審査の目的は、返済能力を算定し、リスクを評価することです。具体的には、以下の要素が考慮されます。
- 収入状況:安定した収入が維持されているか確認します。年収や勤続年数が重要な指標となります。
- 信用情報:過去の借入履歴や返済状況をチェックします。これには、クレジットカードの利用履歴も含まれます。
- 借入額:希望する貸付額が返済可能か、各種負担率を考慮に入れ比較します。
一般的に、審査には約1週間から2週間かかります。しかし、必要書類の準備状況によっては、もう少し時間がかかることもあります。事前に必要な書類を揃え、スムーズに提出することがポイントです。
さらに、各金融機関によって審査基準や流れが異なるため、複数の機関での比較が有益です。たとえば、金利や手数料、返済条件が異なるため、条件をしっかり把握することが重要です。
審査にかかる時間の目安
住宅ローンの審査には、一定の時間がかかる。私たちの調査によると、一般的に約1週間から2週間ほどで結果が出る。ただし、必要書類の準備状況によっては、これより長くなる場合もある。このプロセスを少しでもスムーズにするために、流れやポイントを理解しておくと良い。
書類提出から結果通知までの流れ
- 書類準備: 必要な書類を揃える。通常、本人確認書類、収入証明書、職業証明書などが必須だ。
- 書類提出: 金融機関に書類を提出する。この時、しっかりと書類に不備がないか確認することで、余計な時間を省ける。
- 審査開始: 金融機関が書類を受け取り、審査が始まる。これには信用情報の確認や返済能力の評価が含まれる。
- 結果通知: 結果が出たら、金融機関から通知が届く。この時、承認と同時に必要な次のステップも示される。
審査を早めるポイント
スムーズな書類提出が鍵だ。必要書類を事前に準備し、記入ミスを避けることが重要。さらには、次のポイントも参考にするべきだ。
- すべての書類が最新のものか確認する。
- 信用情報を事前に確認し、問題があれば対処しておく。
- 不明点があれば、金融機関に問い合わせることで疑問を解消する。
- 複数の金融機関に同時に申し込むことで、合格する確率を上げる。
審査の影響要因
審査にかかる時間や結果に影響を与える要因は多岐にわたります。これらの要因を理解することで、住宅ローンの審査を有利に進める方法が見えてきます。
収入や職業の影響
収入や職業は、審査において非常に重要な要素です。安定した収入がある場合、金融機関は返済能力を高く評価します。例えば、月収が30万円以上のフルタイムの正社員は、パートタイムの低収入の方よりも有利になります。また、職業によっても評価が異なります。公務員や大手企業の社員は、より信頼性が高いと見なされやすいです。しかし、短期的な雇用やフリーランスの場合、収入の変動があるため、慎重に審査されることがあります。
信用情報のチェック
信用情報は、借入金の可否を決定づける重要な要素です。履歴に遅延や未払いがあれば、審査にマイナスの影響を与えます。信用情報は、借り手の過去の金融行動を示すもので、金融機関はこれをもとにリスクを判断します。前もって自分の信用情報を確認しておくことが大切です。クレジットカードの延滞歴があれば、その改善を目指すことが望ましいです。具体的には、以下の点に注意が必要です。
- 過去の借入金の返済履歴
- 現在の借入額と限度額
- 新たなクレジットカードの申請状況
審査後のプロセス
審査後のプロセスは、結果通知から始まります。まずは、金融機関から住宅ローンの審査結果が告げられます。合格の場合、契約手続きが必要です。もちろん、条件によっては契約内容の調整が求められることもあります。
その後、以下のステップが続きます。
契約後には、返済計画について考慮する必要があります。実際に、返済額や期間をしっかりと把握することが重要です。また、住宅ローンの金利についても、変動金利か固定金利かを選択する際のポイントがあります。
Conclusion
住宅ローンの審査プロセスは私たちにとって重要なステップです。審査にかかる時間や必要書類を理解することで、スムーズに進めることができます。信用情報や収入状況に応じた審査基準を把握することが、成功への鍵です。
また複数の金融機関を比較することで、最適な条件を見つけることができます。結果通知後の契約手続きも忘れずに行い、返済計画をしっかり考えることが大切です。これらを踏まえて、安心して住宅ローンの審査に臨みましょう。