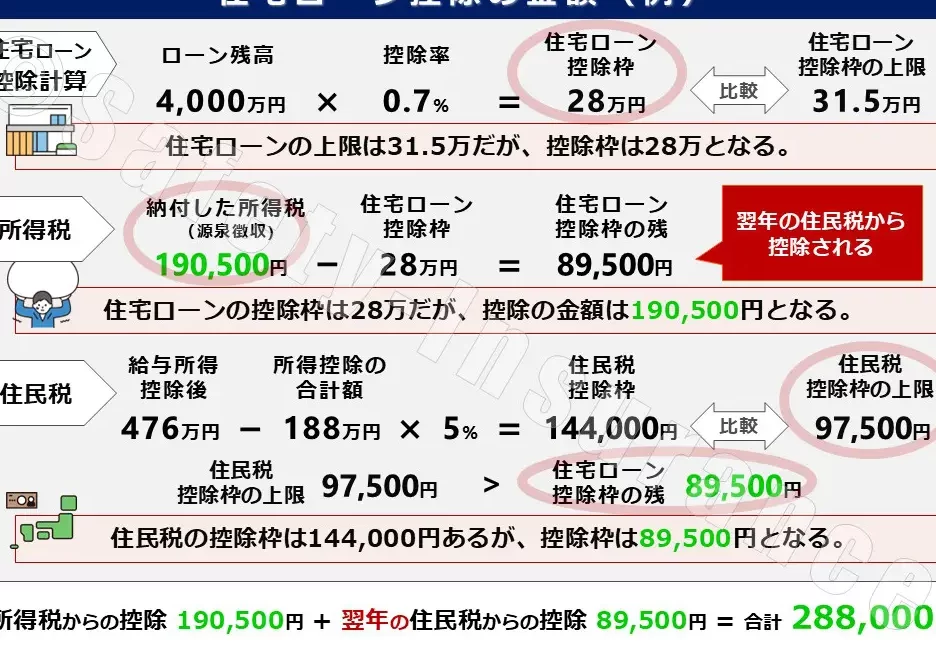
住宅を購入する際、私たちが気になるのは「住宅ローン控除」のメリットです。この制度を利用することで、どれくらいお得になるのか、具体的な数字や条件を知りたいと思いませんか?実際に適用される控除額は人それぞれですが、その恩恵を最大限に活用することができれば、家計への影響は大きいです。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入する際に受けられる税制上の優遇措置です。この制度によって、支払った住宅ローンの利息分から一定額が所得税から控除されます。具体的には、控除期間や対象となる金額について理解することが重要です。
住宅ローン控除とは
住宅ローン控除は、年末時点で残高の1%を最大10年間にわたり所得税から控除できる制度です。これにより、私たちの家計負担が軽減されます。また、新築だけでなく、中古物件やリフォームにも適用されるため、多様な選択肢があります。
住宅ローン控除の対象
対象となる借入金は、自ら居住するための家屋に対して行われたものです。具体的には以下の条件があります:
- 新築・中古住宅どちらも対象
- リフォーム資金も含まれる
- 借入先は金融機関または公的機関のみ
住宅ローン控除のメリット
住宅ローン控除は、私たちにとって大きな経済的利点を提供する制度です。この控除を利用することで、税金の軽減や家計への影響が明確になります。
税金の軽減効果
住宅ローン控除によって、支払った利息分から一定額が所得税から差し引かれます。これにより、実際の負担額が軽減されるため、多くの家庭で利用されています。具体的には、最大40万円まで控除可能です。また、新築や中古住宅だけでなくリフォーム資金にも適用されるため、多様なニーズに応えられます。さらに、この制度では最大10年間にわたり控除が受けられるため、中長期的な経済支援となります。
ケーススタディ
住宅ローン控除の具体例を見てみましょう。実際にどれくらいお得なのか、数字で示します。
実際の控除額の例
新築住宅の場合
- 借入金額:3,000万円
- 年利率:1.0%
- 控除期間:10年
- 最大控除額:40万円
この場合、支払った利息から計算される控除額は約400万円です。したがって、税金負担が大幅に軽減されます。
中古住宅の場合
- 借入金額:2,500万円
- 年利率:1.5%
- 控除期間:10年
- 最大控除額:30万円
こちらでは、年間約300万円の税金が軽減される可能性があります。このように、借入条件によっても控除額は変わります。
受け取った利用者の声
多くの利用者からポジティブなフィードバックがあります。例えば、
住宅ローン控除を受けるための条件
住宅ローン控除を受けるには、いくつかの条件がある。これらの条件を満たすことで、控除を適用できる。
申請手続き
まず、申請手続きが必要だ。税務署に提出する書類や期限について把握しておくことが重要になる。また、初年度には確定申告が必須であり、その後は年末調整で対応可能だ。この流れを理解しスムーズな申請を心掛けよう。
必要書類
次に必要な書類について確認する。我々が準備すべき主な書類は以下の通りだ:
- 給与所得者の場合:源泉徴収票
- 借入先からの証明書:住宅ローン残高証明書
- 登記簿謄本:購入した住宅の所有権証明
- 契約書:売買契約または建築請負契約
結論
住宅ローン控除は私たちの家計に大きな助けとなる制度です。この控除を上手に活用することで、税金負担が軽減され、より快適な生活を実現できます。条件を満たすことや申請手続きの流れをしっかり理解し、必要書類を整えることでスムーズに申請できるでしょう。
多くの家庭がこの制度によって恩恵を受けており、将来的な経済的安定にも寄与しています。私たちもぜひこの機会を逃さず、自分たちのライフスタイルに合った住宅購入やリフォーム計画を立てていきたいですね。