住宅を購入する際、私たちが最も気になるのは**住宅ローンの金利でいくら払うか**ということです。金利はローンの総支払額に大きな影響を与えるため、適切な情報を持つことが重要です。私たちが選ぶ金利によって、毎月の返済額が変わり、最終的な支払額も大きく変動します。
住宅ローンの基本知識
住宅ローンは、私たちが住居を購入するために資金を借りる手段です。借入額や返済期間に応じて、毎月の支払額や総支払額が決まります。そのため、住宅ローンを利用する前に基本を理解することが重要です。
住宅ローンとは
住宅ローンとは、不動産を取得するための借入金であり、返済は長期間にわたります。通常、金利の影響を受け、これが毎月の返済額や総支払額に反映されます。以下は住宅ローンの基本的な特徴です。
- 借入先は主に銀行や信販会社
- 返済期間は一般的に10年から35年
- 借入額は不動産購入価格の80%から100%
金利の種類
金利は住宅ローンの返済額に直接影響します。金利の種類は主に以下の2つに分かれます。
- 固定金利: 借入期間中、金利が変動しないタイプ。返済額が安定しており、長期的な計画が立てやすい。
- 変動金利: 金利が市場の変動に応じて変わるタイプ。初期金利は低いが、将来的には上昇するリスクもある。
住宅ローンの金利について
住宅ローンの金利は、私たちにとって非常に重要な要素です。金利の違いは毎月の支払額や最終的な総支払額に直結します。そのため、金利の種類や計算方法を理解することは、経済的な計画を立てる上で欠かせません。
固定金利と変動金利
固定金利は、ローン契約時に設定された金利が返済期間中変わらないため、毎月の返済額が安定的です。このタイプの金利は予測しやすく、長期的に計画しやすいです。一方、変動金利は、市場の金利に連動して変わるため、将来的な支払額の変化に注意が必要です。変動金利のメリットは、初期段階で金利が低く設定されることが多く、短期的には利息の支払いが少なくなる可能性があります。しかし、将来的な金利上昇のリスクも伴います。
金利の算出方法
住宅ローンの金利は、いくつかの要因で決まります。主な要因には以下が含まれます。
- 市場金利: 国の金融政策や経済状況によって変動します。
- 信用スコア: 借り手の信用履歴に基づいて、金利が異なることがあります。
- 契約条件: 住宅ローンの種類や返済期間により、適用される金利も違います。
住宅ローンの返済シミュレーション
住宅ローンの返済額を把握することは、私たちが経済的に計画を立てる上で非常に重要です。具体的な金額を知ることで、無理のない返済計画を立てられます。
毎月の返済額の計算方法
毎月の返済額は、以下の要素を考慮して計算されます。
- 借入額: 住宅購入価格の80%から100%まで。
- 金利: 固定金利または変動金利に基づく数値。
- 返済期間: 一般的に10年から35年。
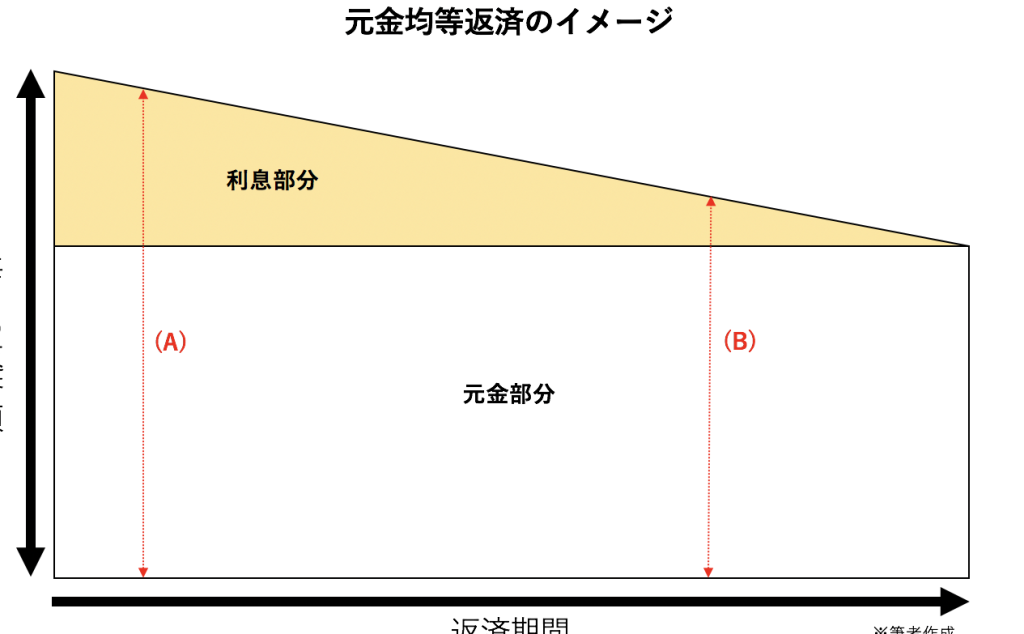
これらの数値を用いて、元利均等返済方式や元金均等返済方式のいずれかで計算します。例えば、借入額が3000万円、金利が1.5%、返済期間が30年の場合、毎月の返済額は約10万円になります。このように、具体的なシミュレーションが重要です。
総返済額の考え方
総返済額は、毎月の返済額に返済期間を掛け合わせた数値です。私たちは、以下の計算式を使用します。
- 総返済額 = 毎月の返済額 × 返済回数(返済回数は月数で表す)。
住宅ローンの金利がもたらす影響
住宅ローンにおける金利は、私たちの支払い総額に直接的な影響を及ぼす重要な要素です。金利の変動によって毎月の返済額が異なるため、正しい知識を持つことが重要です。
支払い総額への影響
金利が高いと、支払い総額が増加します。たとえば、借入額3000万円、金利2.5%、返済期間30年の場合、総返済額は約5000万円に達します。一方、金利が1.0%の場合、総返済額は約3700万円となり、差額は1300万円以上です。このように、金利がわずかに変わるだけで、私たちの支払う金額も大きく変わるのです。したがって、金利の選択が長期的な経済計画に大きく影響することを忘れないでください。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、金利だけがすべてではありません。私たちは、以下の要素も考慮することが重要だと考えます。
金利以外の考慮事項
住宅ローンを選ぶ際に、金利以外にも重要なポイントが存在します。具体的には以下の要素が挙げられます。
- 返済方式: 元利均等返済や元金均等返済のいずれかを選ぶ必要があります。
- 借入期間: 10年から35年の間で、将来の安定性を見越した選択が求められます。
- 手数料: ローン契約時にかかる手数料や保証料も考慮するべきです。
- 繰上げ返済: 繰上げ返済が可能かどうか、その条件を確認します。
- 金融機関のサービス: 取り扱い金融機関の顧客サポートや利便性も選定の要素です。
このように、金利以外の要素も選択において大きな影響を与えます。
自分に合ったローンを選ぶ方法
私たちが自分に合った住宅ローンを見つけるためには、以下のステップを踏みます。
- 収入の確認: 自分たちの収入や支出を把握し、無理のない返済額を算出します。
- 生活プランの考慮: 家族構成や将来のライフイベントを考えたプランを作成します。
- 複数の金融機関の比較: いくつかの金融機関から条件を取り寄せ、比較します。
- 専門家の意見を聞く: ファイナンシャルプランナーや住宅ローンの専門家に相談することも重要です。
- シミュレーションを行う: 実際の月々の返済額を試算し、具体的な数字で理解を深めます。
結論
住宅ローンの金利は私たちの経済計画に大きな影響を与えます。適切な金利を選ぶことで、毎月の返済額や総支払額を大きく変えることができます。固定金利と変動金利の特徴を理解し、自分たちのライフスタイルや将来の計画に合った選択をすることが重要です。
また、金利だけでなく、返済方式や借入期間、手数料なども考慮する必要があります。複数の金融機関を比較し、シミュレーションを行うことで、より良い選択ができるでしょう。私たちの未来を見据えた賢い住宅ローン選びが、安心した生活につながります。