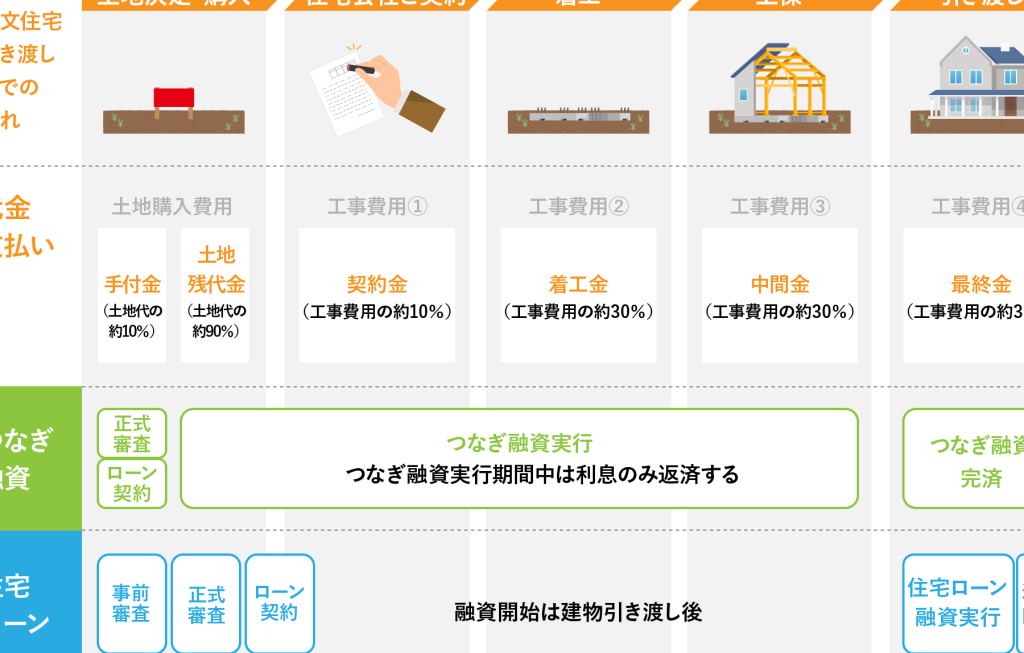
住宅購入を考えている私たちにとって、資金計画は欠かせない要素です。特に「住宅ローン つなぎ融資とは」、この制度を理解することが成功のカギとなります。この融資は、新しい家を建てる際や購入する際に、一時的な資金を確保するための重要な手段です。
住宅ローン つなぎ融資とは
住宅ローン つなぎ融資は、新しい住居を取得する際に短期間の資金を提供する制度です。この融資は、主に新築や中古物件の購入時に必要となります。具体的には、現在の住居を売却し、新しい住居に移るまでの間、一時的にお金が必要になる場合があります。このような状況でつなぎ融資が役立ちます。
私たちは、つなぎ融資にはいくつかの重要なポイントがあることを理解しています。
- 利率: つなぎ融資は一般的に、長期の住宅ローンよりも高い利率が設定されることがあります。
- 返済期間: 通常、このタイプの融資は短期間(数ヶ月から1年程度)であり、その後、本格的な住宅ローンへと切り替えられます。
- 用途: 資金は新居購入や建築費用などに使用でき、特定の条件下で柔軟性があります。
また、申請手続きでは以下の書類が求められることが多いです。
特徴とメリット
つなぎ融資には、いくつかの特徴とメリットが存在します。これらを理解することで、より良い資金計画が可能になります。
つなぎ融資の利点
つなぎ融資は、一時的な資金ニーズに対応するため、迅速に手続きを進めることができる。購入したい物件の契約後、売却予定の住宅がまだ売れていない場合でも、新居へスムーズに移行できます。また、返済期間が短いため、早期に本格的な住宅ローンへ切り替えられます。さらに、柔軟性の高い利用方法も魅力です。具体的には以下のような利点があります。
- 短期間で必要なお金を確保できる
- 新居への引越しを遅延なく行える
- 購入費用や建築費用として使用可能
利用する際の注意点
つなぎ融資を利用する際には、いくつかの重要なポイントに留意する必要があります。これらの注意点を理解することで、スムーズな資金調達が実現可能になります。
審査基準
審査基準は金融機関によって異なるが、一般的には以下の要素が考慮されます。
- 収入状況:安定した収入が求められます。
- 信用情報:過去の借入履歴や返済状況が影響します。
- 物件評価:購入予定物件の価値も重視されます。
- 自己資金:自己資金の有無や額面も審査に含まれます。
これらの要素をクリアしないと、融資が承認されない場合があります。そのため、事前に自身の財務状況を確認し、必要な書類を整えておくことが大切です。
返済計画の重要性
返済計画はつなぎ融資を利用する上で非常に重要です。短期間で返済するため、明確な計画なしでは負担になりかねません。我々は次のようなポイントを押さえるべきです。
- 月々の返済額:無理なく支払える額設定。
- 本格的住宅ローンへの切り替え時期:いつまでにつなぎ融資から長期ローンへ移行するか決めること。
- 予想外出費への備え:予算とは別に余裕を持たせておくと安心です。
つなぎ融資の流れ
つなぎ融資を利用する際の流れは、いくつかの重要なステップで構成されています。これらを理解することで、スムーズに申請手続きが進みます。
申し込みの手順
まず、金融機関への問い合わせから始めます。各金融機関によって条件やサービスが異なるため、自分たちに合ったものを選ぶことが大切です。その後、事前審査を受ける必要があります。この段階では、収入状況や信用情報などがチェックされます。次に、正式申請を行うために必要書類を準備します。そして、最後に融資契約を締結し、資金が振り込まれるという流れになります。
必要書類について
つなぎ融資の申請には、多くの場合以下のような必要書類が求められます:
主要な金融機関の比較
つなぎ融資を利用する際、各金融機関の条件やサービスが異なるため、それぞれの特徴を把握することが重要です。ここでは、主要な金融機関について金利やサービスの質を比較します。
金利と条件
各金融機関が設定している金利は様々で、一般的に以下のような特徴があります。
- 銀行A: 年利2.5%、返済期間6ヶ月
- 銀行B: 年利3.0%、返済期間1年
- 信用金庫C: 年利2.8%、柔軟な返済プランあり
このように、金利や返済条件は異なるため、自分たちの状況に合った選択が必要です。また、一部の金融機関では審査基準も異なるため、事前に確認し、自身の信用情報を整理しておくことが大切です。
サービスの質
サービス内容も重要です。迅速な対応や専門家からのサポートが求められます。以下は、サービス面で注目すべきポイントです。
- 対応時間: 銀行Aは平日夜間にも窓口営業を行っている。
- オンラインサポート: 銀行Bではチャットサポートを提供。
- 相談窓口: 信用金庫Cには地域密着型コンサルタントが在籍。
結論
住宅購入においてつなぎ融資は非常に有効な手段です。この制度を利用することで短期間の資金を確保し、新居へのスムーズな移行が可能になります。私たちが注目すべきは、各金融機関の条件やサービスの違いです。
適切な金融機関を選ぶことが成功への鍵となります。また自身の財務状況を把握し返済計画を立てることも重要です。これらの要素を考慮することで、より安心して住宅購入を進められるでしょう。つなぎ融資のメリットを理解し上手く活用していきましょう。