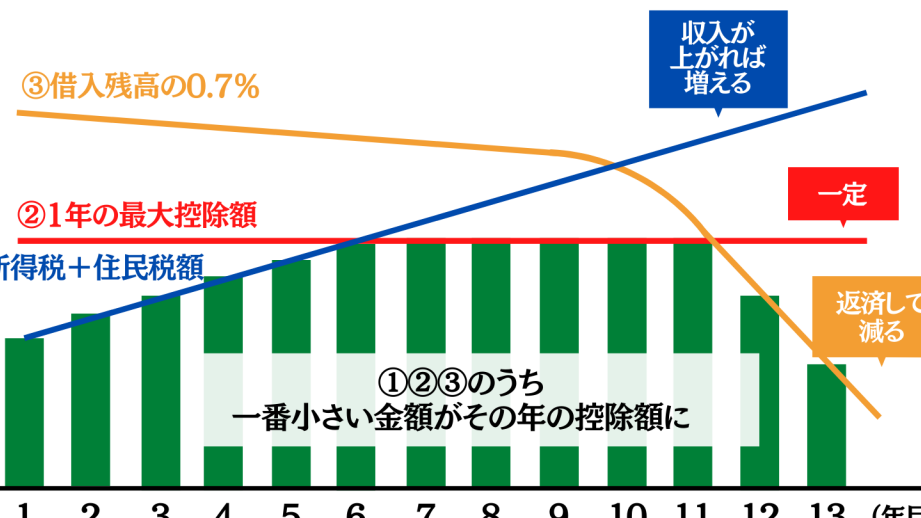
住宅を購入する際に、私たちが考慮すべき重要な要素の一つが住宅ローン控除です。この制度は、税金の負担を軽減し、夢のマイホームを手に入れる手助けとなります。しかし、控除期間には10年と13年という選択肢があり、それぞれのメリットとデメリットを理解することが大切です。
住宅ローン控除の基礎知識
住宅ローン控除は、私たちがマイホームを取得する際に考慮すべき重要な制度です。この制度により、税金の負担を軽減し、住宅購入を後押しします。控除期間には主に10年と13年があり、それぞれ異なるメリットがあります。
住宅ローン控除とは
住宅ローン控除は、私たちが支払った住宅ローンの利息部分に対して税金を軽減する制度です。具体的には、一定の条件を満たすことで所得税から直接控除される形になります。この制度によって年間数十万円の節税効果が期待できます。
利用条件と対象者
利用条件としては、日本国内で新築や中古物件を購入した際に適用されます。また、自ら居住することが前提です。以下のような要件もあります:
10年の住宅ローン控除
10年の住宅ローン控除は、購入した住宅に対して税金を減額する制度です。この期間中、支払った利息部分が所得税から直接控除されます。
メリットとデメリット
10年の住宅ローン控除にはいくつかのメリットがあります。まず、短期間で確実に節税が可能です。年間最大40万円程度の控除が受けられる場合もあります。また、資産形成を早める効果も期待できます。一方で、デメリットとしては長期的なサポートが不足することです。13年と比べて恩恵が少ないため、大きな節税を求める人には物足りないかもしれません。
13年の住宅ローン控除
13年の住宅ローン控除は、長期的な節税効果をもたらす制度です。この期間中に支払った利息部分が所得税から直接控除されます。
メリットとデメリット
メリットとして、年間最大80万円程度の控除が可能である点が挙げられます。これにより、家計への負担軽減を図れる。さらに、長期間にわたり安定した節税ができるため、安心感があります。また、資産形成の観点からも有効です。デメリットには、この控除を受けるための条件が厳しいことがあります。例えば、所得制限や物件条件などが存在します。このため、自分たちに合った選択肢かどうかしっかり確認する必要があります。
どちらを選ぶべきか
住宅ローン控除の期間を選ぶ際、いくつかの重要な要素を考慮する必要があります。私たちが検討すべき主要なポイントには、収入やライフスタイル、将来の計画と金利の影響が含まれます。
収入やライフスタイルの考慮
自分たちの収入状況に基づいて選択肢を評価することは重要です。高い収入の場合、13年の控除が適している可能性があります。一方で、所得制限により10年控除しか利用できない場合もあります。また、家族構成やライフスタイルによっても影響します。例えば:
- 家族が増える予定なら長期的な安定を求めるために13年。
- 短期間で資産形成を重視する場合は10年。
このように、自分たちの状況とニーズに応じて慎重に選択しましょう。
将来の計画と金利の影響
将来設計や金利動向も考慮すべき要素です。固定金利借入の場合、その間に市場金利が上昇すると支払い額への影響が大きくなる可能性があります。一方で、市場金利が低下した場合は借り換えなど新しい選択肢も出てきます。具体的には:
- 長期的な住居計画なら13年。
- 短期間で転居予定なら10年。
結論
住宅ローン控除の選択肢は私たちの将来に大きな影響を与えます。10年と13年それぞれに異なるメリットがあり、私たちのライフスタイルや収入状況によって最適な選択が変わります。
短期間での資産形成を重視するなら10年控除が有効です。一方で長期的な安定や大きな節税効果を求めるなら13年控除が魅力的です。この制度を利用する際は、自分たちの生活設計をしっかり見極めて判断しましょう。最後に、今後の住居計画も考慮して、賢い選択をしていきたいものです。