住宅を購入する際、私たちが直面する大きな選択肢の一つが「住宅ローン 固定 変動 どっち」です。金利の動向や返済計画を考えると、どちらが自分たちに最適なのか悩むことも多いでしょう。固定金利は安定感がありますが、変動金利には魅力的なメリットもあります。
住宅ローンの基本
住宅ローンは、家を購入するために必要な資金を借りる手段です。私たちは、固定金利と変動金利の選択肢があることを理解しています。それぞれの特徴やメリットを把握することで、自分たちに最適なプランを見つけられます。
固定金利と変動金利の違い
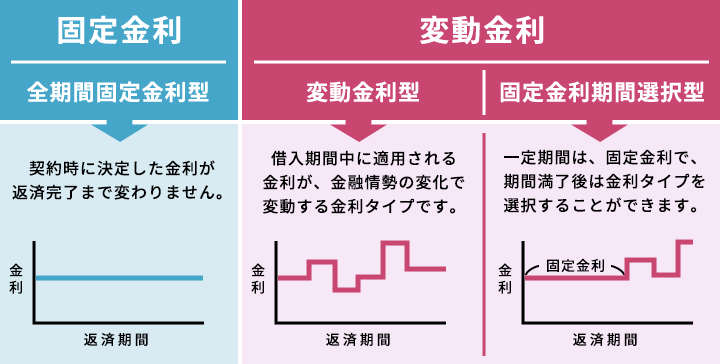
固定金利は、契約時に決まった金利が返済期間中ずっと変わらないタイプです。これにより、毎月の返済額が安定し、家計管理が容易になります。一方で、変動金利は、市場の金利によって返済額が変動します。そのため、一時的には低い金利でスタートできますが、将来的には不確実性があります。このように、それぞれのメリット・デメリットを考慮して選ぶことが重要です。
| 特徴 | 固定金利 | 変動金利 |
|---|---|---|
| 金利の安定性 | 高い | 低い |
| 初期コスト | 高め | 低め |
| リスク | 少ない | 大きい |
住宅ローンの仕組み
住宅ローンは通常、一定期間(例:15年または30年)で設定されます。借り入れる際には、自分たちの収入や支出をもとに適切な借入額を決めます。また、多くの場合、不動産担保として購入予定の物件自体が利用されます。さらに、金融機関によって異なる条件や手数料にも注意が必要です。具体的には以下の要素があります。
固定金利の特徴
メリット
- 安定性: 毎月の返済額が一定であるため、家計管理が容易になります。
- 予測可能性: 金利変動による影響を受けないため、長期的な財務計画が立てやすいです。
- 安心感: 市場金利が上昇しても、自分たちの契約した金利は変わらず、将来的な支出を抑えることができます。
デメリット
- 高めの初期金利: 固定金利は一般的に変動金利よりも高いことがあります。そのため、初期コストが増加する場合があります。
- 柔軟性不足: 一度契約すると早期解約には違約金が発生する可能性があります。この点では注意が必要です。
- 市場機会損失: 市場金利が下落した場合でも、自分たちの固定金利は変更できません。結果として、高い支払いを続けることになるかもしれません。
変動金利の特徴
メリット
- 低い初期金利: 変動金利は通常、固定金利よりも低い初期金利を提供します。これにより、最初の数年間は返済負担が軽減されます。
- 市場の恩恵を受ける: 市場金利が下落すると、我々の月々の返済額も下がります。このため、経済状況によって有利な条件で借り続けられます。
- 柔軟性: 契約内容によっては、中途解約や借り換え時に手数料が少なくて済む場合があります。この点でライフスタイルや経済状況に応じた対応が可能です。
デメリット
- 不確実性: 金利が上昇するリスクがあります。その結果として、将来的には毎月の返済額が増える可能性があります。
- 予測困難: 市場情勢によって影響を受けるため、長期的な財務計画を立てづらくなることがあります。不安定さから資産管理が難しくなることも考えられます。
- 短期間で高額になる場合もある: 初めは低い支払いでも、長期間では高くなるケースも見受けられます。これには十分な注意と計画的なアプローチが求められます。
どちらを選ぶべきか
住宅ローンの選択は、私たちのライフスタイルや経済状況に大きく影響します。それぞれの特徴を理解し、自分たちに最適なプランを見つけることが重要です。
自分のライフスタイルに合わせた選択
私たちの生活スタイルによって、固定金利と変動金利のどちらが適しているかが変わります。以下は考慮すべきポイントです:
- 収入の安定性: 我々が安定した収入を持っていれば、固定金利で長期的な計画を立てられる。
- 将来の計画: 家族構成や転職など、将来的なライフイベントも影響する。
- リスク許容度: リスクを取れるかどうかも重要。変動金利の場合、市場動向によって返済額が増える可能性がある。
自分たちの生活様式と照らし合わせながら、慎重に判断することが求められます。
経済状況と金利動向の影響
経済状況や金利動向は、住宅ローン選びにも大きな影響があります。我々は以下を把握しておく必要があります:
- 市場環境: 金利上昇局面では固定金利がおすすめ。しかし、市場が下落傾向ならば変動金利も魅力的。
- インフレ率: インフレ率が高い場合、実質負担額が増加するため注意。
- 中央銀行政策: 中央銀行による政策変更は市場金利にも直結し、それに伴う返済額への影響も考慮すべき。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。固定金利と変動金利それぞれにメリットとデメリットがあり、どちらが適しているかは個々のライフスタイルや経済状況によります。安定した返済を求めるなら固定金利を検討すべきですし、市場の恩恵を受けたい場合は変動金利も魅力的です。
最後に、自分たちの収入や将来計画を見据えながら慎重に判断することが重要です。これからの生活をより良くするためにも、しっかりと情報収集し、自信を持って選択しましょう。