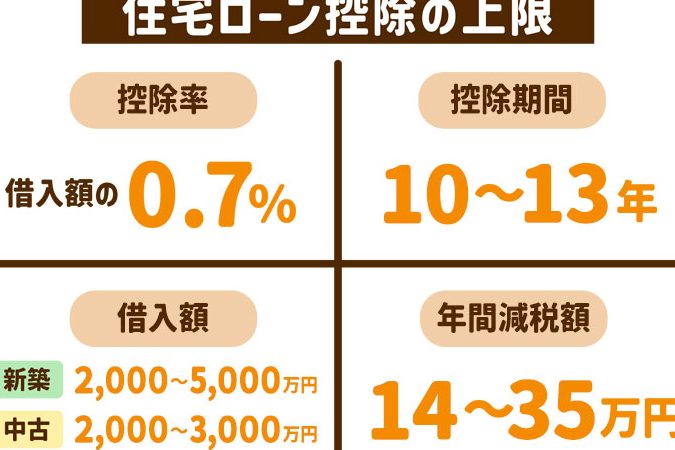
住宅を購入する際、住宅ローン控除は大きな助けになります。私たちもこの制度を利用して、返済の負担を軽減したいと考えています。しかし、具体的に「いくら戻るのか?」という疑問が多くの人にとって重要です。このシミュレーションを通じて、自分たちが受けられる控除額を把握し、計画的に資金管理ができるようになりましょう。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に適用される税制上の優遇措置です。この制度を利用することで、所得税や住民税の一部が還付されます。具体的にどれくらい戻るかを把握することが重要です。
住宅ローン控除の目的
住宅ローン控除の主な目的は、住宅購入者への経済的支援です。私たちが家を買うときに感じる負担を軽減し、安心して新生活を始められるように設計されています。また、この制度は不動産市場の活性化にも寄与します。
対象となる住宅と借入条件
対象となる住宅には、新築・中古ともに含まれます。さらに、以下の条件があります:
シミュレーションの方法
シミュレーションを行うには、いくつかのステップが必要です。これにより、住宅ローン控除額を具体的に把握できます。
必要な情報とデータ
シミュレーションには以下の情報が必要です:
- 借入額:住宅購入時に借りた金額
- 返済期間:ローンの返済期間(通常は10年から35年)
- 利率:適用される金利
- 所得税率:個人の所得税率
- 居住開始日:住宅への入居日
これらのデータを元に、正確な控除額を算出します。
シミュレーションツールの使用方法
シミュレーションツールはオンラインで利用可能で、簡単に操作できます。以下は一般的な手順です:
- ツールにアクセスする。
- 必要な情報(借入額や利率など)を入力する。
- 計算ボタンをクリックする。
- 結果として表示された控除額を確認する。
いくら戻るのか
住宅ローン控除によって、どれだけの金額が還付されるかは、多くの人にとって重要なポイントです。具体的な金額を知ることで、返済計画をより明確に立てられます。
ケーススタディ
実際のケーススタディを見てみましょう。例えば、新築住宅を購入し、借入額が3000万円、返済期間が35年、利率が1.5%の場合です。この場合、控除対象となる金額は次のようになります。
- 所得税率:20%
- 居住開始日:2023年4月1日
- 初年度の控除額:約30万円
このシミュレーションでは、初年度に約30万円が還付され、その後も毎年一定の金額が期待できます。また、中古住宅でも同様に計算可能で、自分たちの条件に合わせてシミュレーションすることが大切です。
返戻金の計算例
具体的な計算方法について説明します。以下は基本的な計算式です。
- 借入残高 × 控除率 = 年間控除額
- 年間控除額 × 所得税率 = 還付金
例えば、
- 借入残高:2000万円
- 控除率(一般):1%
この場合、
- 年間控除額 = 2000万円 × 0.01 = 20万円
- 所得税率:15%
そのため、
- 還付金 = 20万円 × 0.15 = 3万円
注意点と留意事項
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これらを理解しておくことで、適切にシミュレーションを行い、自分たちの状況に合った控除額を把握できます。
シミュレーションの限界
シミュレーションは便利ですが、正確な結果が保証されるわけではありません。例えば、
- 条件の変動: 利率や所得税率の変更により、実際の控除額が異なる可能性があります。
- 期間による影響: 返済年数が長引けば、その間に税制改正などが起こることも考えられます。
- 個別事情: 各家庭の収入や支出によっても還付金額は変動します。
このような要因から、シミュレーション結果を参考値として扱うことが大切です。
法律の変更について
法律や制度は時折変更されます。そのため、新しい年度ごとに最新情報を確認する必要があります。特に注目すべきポイントは、
- 控除率: 年度ごとに変更される場合がありますので、最新情報をご確認ください。
- 対象住宅: 新たな基準や条件が設定されることもあります。
- 申請手続き: 手続き方法が変わった場合、事前に確認し適切な対応をする必要があります。
結論
住宅ローン控除の活用は私たちにとって大きな経済的支援となります。シミュレーションを通じて具体的な控除額を把握することで、返済計画の見直しが可能になります。また、対象となる条件や最新の法律情報を常にチェックすることも重要です。
自分自身の状況に応じたシミュレーションができれば、より安心して新生活をスタートできます。この制度を最大限に利用し、賢い資金管理を実現しましょう。