住宅を購入する際、私たちが気になるのはやはりコストです。特に、**住宅ローン減税 何**が適用されるかどうかは大きなポイントですよね。この制度を利用することで、私たちは税金を軽減し、経済的な負担を軽くすることができます。
住宅ローン減税とは
住宅ローン減税は、住宅購入やリフォーム時に適用される税制優遇措置です。この制度を利用すると、住宅ローンの支払いに伴う所得税が軽減され、経済的な負担が軽くなります。
概念の説明
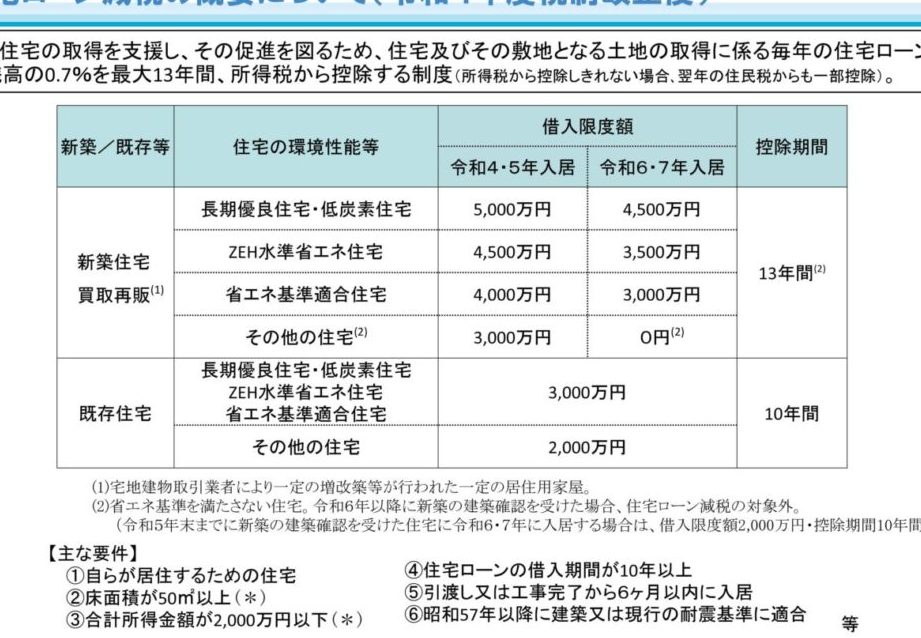
住宅ローン減税は、住宅ローンの残高に応じて、所得税から一定の金額が控除される制度です。具体的には、借入れた金額の1%を所得税から差し引くことが可能です。この制度の適用は、最長で10年間です。この期間は、家計の安定を図る上で重要な役割を果たします。
住宅ローン減税の対象
住宅ローン減税は、住宅購入者にとって重要な税制優遇措置です。このセクションでは、住宅ローン減税の対象となる住宅や借入について詳しく説明します。
対象となる住宅
住宅ローン減税の対象となる住宅は、主に以下の条件を満たす必要があります。
- 新築住宅:新たに建設された住宅が対象です。この住宅は、申請者が初めて居住するものでなければなりません。
- 中古住宅:特定の条件を満たす中古住宅も対象です。これには、耐震基準やリフォームの適用が含まれます。
- 賃貸住宅:一部の賃貸住宅も減税の対象になることがありますが、詳細な条件が必要です。
- 居住用の住宅:住宅ローン減税は、居住用として使用する住宅に限定されます。他の目的で利用される住宅は対象外です。
対象となる借入
住宅ローン減税の適用を受けるには、借入も特定の条件を満たす必要があります。
- 借入額:借入額が上限を超えないことが重要です。一般的に、借入額の上限は4000万円とされます。
- 借入期間:住宅ローンの借入期間は、10年以上でなければなりません。これにより、長期的な返済が求められます。
- 金融機関:信用金庫や銀行、その他の金融機関からの借入が対象に含まれます。切り替え時にも条件を確認する必要があります。
- 金利:一般的な金利の変動に影響されることもあります。金利が高い場合、控除額が調整されることがあります。
住宅ローン減税の申請方法
住宅ローン減税の申請方法にはいくつかのステップがあります。具体的な手続きや必要な書類を理解することが重要です。以下に、申請に必要な情報を詳しく示します。
必要な書類
住宅ローン減税を申請する際には、以下の書類が必要です。
- 住宅ローンの借入証明書: これは借入先の金融機関から発行される書類です。
- 確定申告書: 毎年の所得に基づいた課税額を報告するための書類です。
- 居住証明書: 住宅に住んでいることを証明するための書類で、公共料金の請求書などが使用されます。
- 売買契約書: 住宅を購入したことを証明するための重要な書類です。
- 所得証明書: 自営業者の場合は、税務署が発行する納税証明書が必要です。
必要な書類が整い次第、正確に記入し、申請を進めます。
申請手続きの流れ
住宅ローン減税の申請手続きの流れは、次の通りです。
- 書類の準備: 上記の必要な書類を整えます。
- 確定申告の提出: 確定申告書を税務署に提出します。通常、税務署の定める期限内に行います。
- 控除額の計算: 所得税から控除される金額を計算します。
- 控除の適用: 税務署から承認を受け、適用が確定します。
住宅ローン減税のメリットとデメリット
メリット
- 所得税の軽減: 住宅ローンを利用すると、借入額の1%が所得税から控除され、税負担が減ります。
- 経済的安定: 最長で10年間控除が適用されることで、家計の安定化に寄与します。
- 様々な対象住宅: 新築や特定条件を満たす中古住宅など、多様な住宅が対象となります。
- 金融機関からの借入も対象: 借入額が4000万円以下の場合、宅建業者などからの借入が対象になります。
- 税額の変動: 金利の変動がある場合、控除額が調整され、柔軟に適応できます。
デメリット
- 書類準備の手間: 申請には多くの書類が必要です。これにより、申請が煩雑になることがあります。
- 条件付き適用: 住宅や借入条件が厳しく、対象から外れる可能性があります。
- 税制改正のリスク: 将来的に税制が変更される場合、控除が減少または廃止されるリスクがあります。
- 資金負担の先送り: 減税を受けることで、ローンの返済額が軽減される一方、返済期間が長引きます。
- 所得制限の存在: 所得制限があるため、高収入の場合、控除が適用されないことがあります。
住宅ローン減税の最新情報
住宅ローン減税に関連する最新の政策や動向が影響を与えることが多いです。この制度の変更を把握することが、財政計画において重要です。
政策の変更
住宅ローン減税に関する政策変更が適宜行われています。例えば、2023年には、控除額や適用条件の見直しが実施されました。具体的には、累進的な控除方式が検討され、住宅ローンの残高に応じた新しい計算が導入されました。この調整は、個々の借入者の税負担を軽減することを目的としています。また、2024年には、前年の控除率を上回る引き下げが行われる可能性があるため、慎重に状況を見守る必要があります。
結論
住宅ローン減税は私たちにとって非常に重要な制度です。この制度を上手に活用することで、住宅購入やリフォーム時の経済的負担を軽減できます。税制の変化に注意しながら、必要な手続きをしっかりと行うことが求められます。
また、最新の政策動向を把握することで、より有利な条件での借入れが可能になるかもしれません。私たちがこの制度を理解し、適切に利用することが、将来の家計の安定に繋がるでしょう。これからも住宅ローン減税をしっかりと活用していきたいですね。