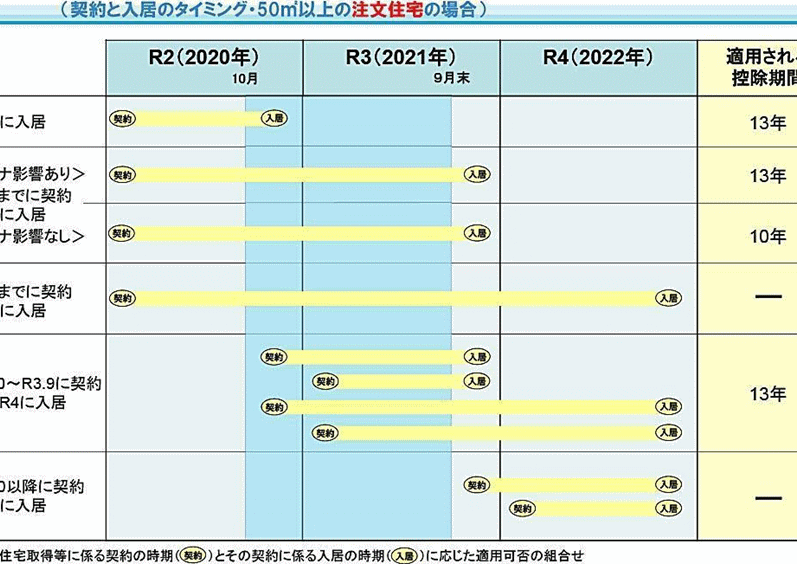
住宅を購入する際に、私たちが気になるのは**住宅ローン減税 何年間受けられるのかということです**。この制度は、多くの人々にとって家計の大きな助けとなりますが、その適用期間や条件については意外と知られていないことも多いですよね。私たちは、この重要なテーマについて深掘りし、皆さんが知りたい情報をお届けします。
住宅ローン減税の基本
住宅ローン減税は、住宅購入に伴う負担を軽減するための重要な制度です。この制度により、所得税や住民税の一部が控除されることで、家計への影響が大きくなります。
住宅ローン減税とは
住宅ローン減税は、一定条件を満たす借入金に対して適用される税金の優遇措置です。具体的には、年末時点での住宅ローン残高に応じて、その1%または0.7%が所得税から控除されます。この制度は、新築・中古物件問わず適用可能ですが、それぞれ条件が異なる場合があります。また、期間も最大で13年間と長期にわたって利用できるため、多くの家庭が恩恵を受けています。
減税の対象となる条件
住宅ローン減税を受けられるためにはいくつかの条件があります。主なポイントは以下です:
- 居住要件:購入した住宅に実際に居住すること。
- 借入額:借入額が一定基準(例えば、2023年の場合4,000万円)以内であること。
- 返済期間:返済期間が10年以上であること。
- 申請期限:初年度内に確定申告を行う必要があります。
住宅ローン減税の期間
住宅ローン減税は、最大で13年間適用されます。この制度によって、私たちの家計が大きく助けられます。具体的にどのくらいの年数が適用されるかを見ていきましょう。
減税が適用される年数
住宅ローン減税は、新築物件の場合、借入日から10年間、控除を受けられます。また、中古物件についても基本的には同様ですが、条件があります。例えば:
- 新築の場合: 最大で10年間。
- 中古の場合: 購入時期や改修内容により異なる場合あり。
- 特例: 特定の条件を満たせば最長13年まで延長可能。
これらの情報は、具体的なケースによって変わるため、自分たちの状況に合わせて確認することが重要です。
延長の可能性
延長できるケースもあります。一定条件をクリアすれば、さらに2年間延長できます。そのためには:
- 耐震基準: 新しい耐震基準を満たしている必要があります。
- リフォーム費用: 省エネ性能向上などへの投資が求められる場合があります。
住宅ローン減税の申請方法
住宅ローン減税を受けるには、適切な手続きを踏むことが重要です。具体的な流れと必要書類を確認し、スムーズに申請しましょう。
書類準備のポイント
必要書類を整えることは、申請の第一歩です。主な書類には以下が含まれます。
- 借入契約書: 住宅ローン契約の証明。
- 返済予定表: 借入金額や返済期間を示す書類。
- 年末残高証明書: 年末時点での住宅ローン残高が記載されたもの。
また、中古物件の場合は、売買契約書や登記事項証明書も必要になります。これらの資料は全て最新の情報に基づいていることが求められるため、注意深く確認してください。
申請手続きの流れ
申請手続きは複数のステップから成り立っています。以下にその流れを示します。
- 事前確認: 自身が該当する条件を満たしているかチェック。
- 必要書類収集: 上記で挙げた資料を揃える。
- 提出先選定: 所得税については所轄税務署へ提出。
- 確定申告: 確定申告期間中に必要事項を記入し、提出する。
住宅ローン減税のメリット
住宅ローン減税は、家計における大きな助けとなります。この制度によって得られる具体的なメリットを見ていきましょう。
資金繰りの改善
住宅ローン減税によって、毎年の所得税が軽減されるため、資金繰りが楽になります。控除額は年末時点での住宅ローン残高に基づいて決まります。例えば、残高が3,000万円の場合、その1%に相当する30万円が控除されます。このような軽減は、月々の返済負担を和らげ、生活費や教育費など他の必要経費への配分にも余裕を持たせます。また、新築物件と中古物件では条件が異なることもありますが、それぞれ適用期間中に得られる控除額は家計全体にプラスの影響を与えます。
家計への影響
家計への影響として、一番目立つ点は手元資金の確保です。住宅ローン減税のおかげで、我々は節約したお金を貯蓄や投資に回すことができます。例えば、年間30万円の控除を受ければ、その分だけ新たな貯蓄口座へ振り込むことも可能です。その結果、大きな支出にも対応できる柔軟性も生まれます。加えて、中古物件購入時にはリフォーム代として使える資金も増え、不動産価値向上にも寄与します。このようにして、長期的には家計全体に安定感をもたらします。
住宅ローン減税のデメリット
住宅ローン減税には、いくつかのデメリットが存在します。これらを理解することで、より良い選択ができるようになります。
制限事項
住宅ローン減税は適用条件に制限があります。例えば、新築物件と中古物件では、それぞれ異なる基準が設けられています。また、所得金額によって控除額が変わり、高所得者ほど恩恵を受けにくくなります。このため、世帯年収や借入額に応じた影響を考慮する必要があります。さらに、減税対象となる期間も限定的であり、その間に転職や生活環境の変化があった場合には、再評価されることがあります。
Conclusion
住宅ローン減税は私たちの家計にとって大きな助けになります。適用期間や条件を正しく理解することで、最大限のメリットを享受できるでしょう。この制度を利用することで、毎年の所得税が軽減され、生活費への負担も軽くなります。
また、申請手続きをしっかり行うことが重要です。必要書類を準備し、自分たちの状況に合った条件を確認することで、スムーズに減税を受けられます。長期的には資金繰りの改善につながり、安定した経済基盤が築けるでしょう。この機会に住宅ローン減税について再確認し、有効活用していきましょう。